
Ця сторінка проходить ланцюжок по порядку. Спершу: як прочитати помилку й визначити, хто відмовив. Далі: виправлення, які працюють на офіційному шляху, бо вони безкоштовні й їх варто вичерпати, перш ніж робити щось інше. І наостанок: маршрути, що повністю оминають картки, зокрема той, який надає цей сайт, описаний чесно поряд з альтернативами.
Перевірено 10 серпня 2026 року. ROZO Checkout є незалежним стороннім сервісом оплати й не пов'язаний з OpenRouter чи Coinbase.
Спершу знайдіть свою точну помилку
Знайдіть у списку нижче рядок, найближчий до того, що бачите ви. Кожне посилання веде до короткої відповіді саме про цей симптом із кроками, які варто зробити; більшість цих відповідей поки що англійською. Якщо жоден рядок не підходить, решта сторінки пояснює загальну діагностику.
- «Я пробував усі картки: новий акаунт, разовий платіж, збереження картки, Apple Pay. Нічого не проходить.»
Коли разом не працюють кілька різних способів, проблема на рівні платіжної системи, а не в окремій картці. - «Чому OpenRouter відхиляє мою картку? Я користуюся нею щодня роками.» або «Банк підтвердив, що проблема не на їхньому боці.»
Якщо картка раніше працювала, а тепер ні, і на вашому боці нічого не змінилося, зазвичай відмовляє процесор, а не банк. - «Перший платіж пройшов, а другий ні. З карткою все гаразд.»
Спрацювало правило ризику для повторних списань на користь того самого продавця, а не проблема з карткою. - «Автопоповнення пише лише, що його заплановано (scheduled)», але списання так і не відбувається.
Фонове списання тихо відхилено, тому воно не завершується і кредити не надходять. - «Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element»
Форма картки не завантажилася як слід, тому платіж зривається ще до перевірки картки. - «Я пробував разів сім за останні два дні, і нічого не працює.»
Повторні невдачі впираються в ліміт спроб, і кожна нова спроба його подовжує. - «Мій IP в іншій країні, ніж картка. Посилання її відхиляє, а прямий платіж не проходить.»
Країна вашого з'єднання не збігається з країною випуску картки, і фільтри ризику вважають це тривожним сигналом. - «Мою передплачену або віртуальну картку щоразу відхиляють.»
Цей тип картки не дозволяє таких міжнародних списань, хоч би який був баланс. - «Мою латиноамериканську картку постійно відхиляють.»
Транскордонні правила для регіональних карток і гаманців, які повторні спроби не змінять. - «У мене немає картки, лише JazzCash, Easypaisa, GCash чи інший місцевий гаманець.»
Місцеві мобільні гаманці на сторінці оплати OpenRouter напряму не приймаються. - «Мій платіж завис на обробці (processing).»
Це ще не відмова. Дочекайтеся завершення, перш ніж платити ще раз. - «Банк показує списання, але кредити не надійшли.»
Гроші списано, тож це не відмова. Не платіть удруге.
Хто насправді відхиляє вашу картку
Платіж карткою проходить щонайменше через чотири сторони, і будь-яка з них може його зупинити. Від того, чи зрозумієте ви, хто саме відмовив, залежить, чи займе виправлення дві хвилини, чи пів дня марних повторних спроб.
Найчастіше відмовляє банк-емітент вашої картки. Він бачить транскордонне списання від платіжного процесора на користь продавця з категорії, яку може не впізнати, часто на незвичну суму, і застосовує власні правила ризику. Саме таку відмову найчастіше можна зняти самостійно, бо банки дають клієнтам прямі налаштування для цього.
Другий рівень: платіжна система і тип картки. Передплачені, віртуальні й деякі дебетові картки просто не дозволяють міжнародних чи регулярних списань на користь продавців, незалежно від балансу. Користувачі латиноамериканських передплачених гаманців розповідали, що їм тижнями стабільно відмовляли без жодної помилки на їхньому боці, бо на їхньому боці просто не було чого виправляти.
Третій рівень: антифрод-фільтр платіжного процесора. Він оцінює транзакцію за сигналами, яких ви не бачите: країна випуску картки порівняно з країною, з якої нібито йде з'єднання, скільки спроб було з цього акаунта останнім часом, чи збігаються платіжні дані. VPN, що виходить в іншій країні, ніж країна вашої картки, є тут класичним тихим тригером: через нього цілком легітимна картка може виглядати так, ніби потребує санкційної перевірки.
Сам OpenRouter найменш імовірно відмовляє вам, тому звернення в підтримку щодо відхилених карток часто довго не дають результату. Нерідко на боці продавця просто немає чого змінювати.
Практичний висновок: читайте формулювання. «Payment method not supported» вказує на тип картки. «Declined by issuer» вказує на ваш банк. Загальне «payment could not be processed» зазвичай вказує на антифрод-фільтр.
Припиніть повторні спроби, і чому це не просто порада
Після відмови інстинктивно хочеться натиснути кнопку ще раз. Тут цей інстинкт прямо шкодить, і варто зрозуміти механізм, а не просто повірити правилу на слово.
Кілька невдалих авторизацій поспіль з тієї самої картки в того самого продавця за короткий час є точним відбитком кард-тестингу: так людина з викраденим номером картки перевіряє дрібними списаннями, чи він робочий. Антифрод-системи створені саме для того, щоб ловити цей відбиток, і вони не відрізнять вашого роздратування від атаки. Тож кожна повторна спроба підвищує вашу оцінку ризику, через що наступна спроба з більшою ймовірністю провалиться, а це штовхає на ще одну. Люди так витрачали по шість годин, перебираючи кілька карток, поки робоча система стояла, і закінчували з більшою кількістю заблокованих карток, ніж мали на початку.
Банки додають ще одну пастку. Багато емітентів обмежують частоту поповнень на користь того самого продавця, і користувачі натрапляли на пряму відмову «too many top-ups» після кількох спроб за день. Коли цей ліміт спрацював, картка виходить із гри на період охолодження, хоч би що ви виправили, а ліміт часто діє на весь банк, а не на окрему картку, тож друга картка того самого банку нічого не змінить.
Правило звідси вузьке, і його варто виконувати буквально:
- Одна повторна спроба доречна, бо тимчасові збої мережі та 3-D Secure справді бувають.
- Друга невдача означає: зупиніться й з'ясуйте причину. Не робіть третього списання з цієї картки сьогодні.
- Не перебирайте кілька карток за один сеанс. Для антифрод-фільтра це виглядає гірше, ніж повтор з однієї картки, а не краще.
- Якщо ви вже пробували багато разів, зачекайте до наступного дня, перш ніж пробувати знову, навіть після того, як усунули причину.
Офіційний шлях: що виправити насамперед
Ці кроки безкоштовні, займають кілька хвилин і розв'язують чималу частку відмов. Проходьте їх по черзі й зупиніться, щойно один спрацює.
- Зателефонуйте в банк або відкрийте його застосунок і знайдіть у налаштуваннях картки міжнародні операції та онлайн-покупки. Багато банків вимикають їх за замовчуванням на нових картках, і багато хто не надсилає жодного сповіщення, коли блокує списання. Запитайте прямо, чи було відхилено списання на користь цього продавця і який код причини. Дізнатися причину від самого банку є найціннішим кроком на цій сторінці, бо це перетворює здогадки на відому причину.
- Звірте введену платіжну адресу з тим, що записано у вашому банку. Перевірка адреси порівнює рядки, а не зміст. Скорочений тип вулиці, пропущений номер квартири чи поштовий індекс у форматі іншої країни вже достатні для відмови. Копіюйте адресу символ у символ із виписки.
- Вимкніть VPN і проксі перед оплатою. Якщо ваше з'єднання нібито йде з країни, що підпадає під санкційну перевірку, а картку випущено деінде, лише ця невідповідність може спричинити відмову, яку жодна заміна картки не зніме. Через це застрягали користувачі, чия реальна країна була цілком прийнятною.
- Спробуйте інший тип картки, а не просто іншу картку. Якщо відхилена картка була передплаченою чи віртуальною, корисна перевірка: повноцінна кредитна картка іншого банку. Дві передплачені картки зазвичай відмовлять з тієї самої причини.
- Спробуйте оплату через гаманець, якщо ваш банк це підтримує, наприклад картку, додану в гаманець телефона: така оплата може мати сильнішу автентифікацію й іноді проходить там, де номер картки не проходить.
- Якщо нічого з цього не допомогло, відкрийте звернення в підтримку OpenRouter і вкажіть точний текст помилки, приблизний час, останні чотири цифри картки й країну випуску. Але чесно налаштуйтеся: звернення щодо відмов часто рухаються повільно, бо продавець нерідко не бачить рішення вашого банку і не може його змінити.
Коли шлях через картку закритий зі структурних причин
Для декого жоден із кроків вище ніколи не спрацює, і краще визнати це рано, ніж витратити на це тиждень.
Якщо ви живете там, де місцеві банки не вмикають транскордонні цифрові сервіси, якщо у вас є лише передплачена картка гаманця, яку правила процесора виключають, якщо ваша країна потрапляє в периметр санкційної перевірки незалежно від вашого особистого статусу або якщо у вас просто немає кредитної картки, а є лише місцевий рахунок мобільних грошей, тоді шлях через картку не збоїть час від часу. Він закритий. Користувачі в такому становищі описували тижні відмов без жодного повідомлення про помилку, яке вказувало б на щось, що вони можуть змінити, і відповіді підтримки, які теж нічого не могли змінити.
Чесний висновок: у таких випадках питання вже не в тому, як змусити картку працювати, а в тому, який некартковий шлях обрати. Їх кілька, і вони справді різні:
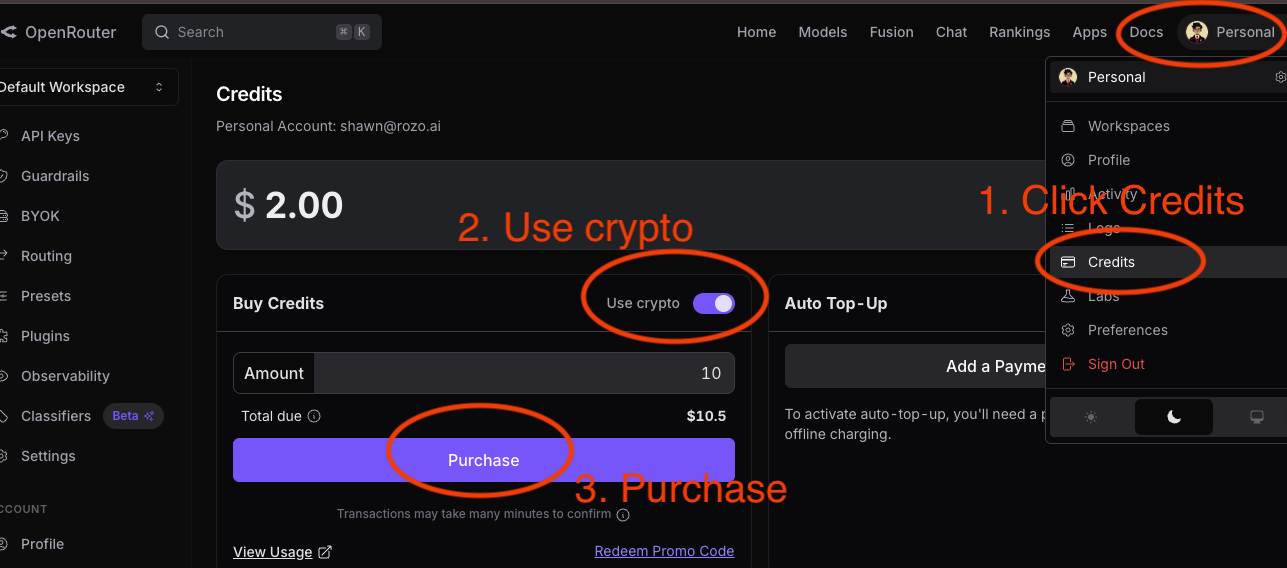
- Власний криптовалютний шлях OpenRouter. Його варто спробувати першим, бо це офіційний маршрут, який тримає вас в одній системі з одним каналом підтримки. Він бере 5% і працює через розміщену криптовалютну сторінку оплати. Застереження, яке варто знати до будь-якого переказу: він приймає лише певні активи в певних мережах, а платіж у неправильній мережі не повертається, він просто там лежить.
- Стороння криптовалютна сторінка оплати, зокрема ця. Про неї в наступному розділі.
- Позичити картку в людини, якій ви довіряєте. Не надто елегантно, але для разового поповнення це часто найшвидший шлях, якщо введені платіжні дані збігаються з банківськими даними цієї людини, а не з вашими.
- Чекати, поки продавець додасть зручний для вас спосіб оплати. Люди регулярно просять у спільноті способи оплати через гаманці. Це справжня відповідь, якщо вас не заблоковано сьогодні, і зовсім не відповідь, якщо заблоковано.
Одна примітка щодо вартості, важлива для порівняння: OpenRouter бере 5,5% з мінімумом $0,80 за оплату карткою та AliPay і 5% за власний криптовалютний шлях. На малому поповненні цей мінімум становить основну частину комісії, тому дуже малі поповнення карткою здаються непропорційно дорогими.
Криптовалютний шлях без прикрас
Якщо у вас уже є криптовалюта, цей шлях усуває весь клас проблем, описаних вище. Немає емітента, який відхилить списання, немає платіжної адреси для перевірки, немає невідповідності країни з'єднання і немає лічильника спроб, що працює проти вас. Якщо криптовалюти у вас ще немає, будьте реалістами: щоб її придбати, зазвичай потрібна біржа, а це зазвичай картка або банківський переказ і верифікація особи, тож та сама перешкода може повернутися в іншому місці. Цей шлях найкраще підходить тим, хто вже має криптовалюту.
ROZO Checkout приймає платіжне посилання OpenRouter або payment ID, дає змогу заплатити тим активом і в тій мережі, які у вас уже є, і розраховується з продавцем у тому, що продавець очікує. Ви вставляєте посилання, вибираєте токен і мережу та підтверджуєте оплату у власному гаманці. Кредити зазвичай надходять приблизно через 2 хвилини після підтвердження платежу в блокчейні. Не треба створювати акаунт, і ніхто не зберігає баланс від вашого імені, а отже немає й збереженої вартості, до якої згодом можна втратити доступ.
Чесно про компроміси, бо сторінка, яка перелічує лише переваги, марна:
- Криптовалютні платежі незворотні. Якщо щось піде не так, chargeback неможливий, а це справжній захист, від якого ви відмовляєтеся порівняно з карткою.
- Ви додаєте в транзакцію третю сторону. Це рішення варто ухвалити свідомо, а не тому, що так сказав блог.
- Мережеві комісії все одно є і залежать від мережі. На малому поповненні оплата з мережі з низькими комісіями важить більше, ніж будь-що інше в цьому маршруті.
- ROZO бере сервісну комісію 1%, яку видно до оплати. Це опис сервісу на ранній стадії станом на зараз, а не постійна обіцянка, тож перевіряйте актуальні умови, а не покладайтеся на це речення через пів року.
Якщо власний криптовалютний шлях OpenRouter вам підходить, немає вагомих причин від нього відмовлятися. Сторонній маршрут виправданий тоді, коли вам потрібен актив або мережа, яких офіційна сторінка оплати не приймає.
План дій на десять хвилин
Уся сторінка в одній послідовності, щоб ви пройшли її згори донизу, нічого не перечитуючи.
- Прочитайте точний текст помилки й запишіть його. «Payment method not supported» і «declined by issuer» ведуть у різні місця, а загальна помилка обробки означає, що найімовірніше спрацював антифрод-фільтр.
- Припиніть платити. Якщо сьогодні ви вже зробили дві чи більше спроб, не робіть жодних нових спроб із будь-якою карткою до завтра, хоч би що ви тим часом виправили. Саме продовження після цього кроку перетворює ситуацію, яку можна виправити, на заблоковану.
- Зв'яжіться з банком і попросіть код причини відмови, а заразом увімкніть міжнародні та онлайн-покупки. Цей крок більшість людей пропускає, і саме він найімовірніше розв'яже проблему.
- Усуньте механічні причини: точна платіжна адреса, вимкнений VPN, правильна країна картки. Після виправлення спробуйте ще раз, один раз, наступного дня.
- Якщо знову не вийшло, змініть клас картки, а не саму картку. Кредитна картка іншого емітента є справжньою перевіркою. Друга передплачена картка нею не є.
- Якщо вас заблоковано структурно, оберіть некартковий шлях. Спершу спробуйте офіційний криптовалютний шлях OpenRouter, бо він тримає все в одній системі. Якщо ваш актив чи мережа там не підтримуються, сторонній сервіс оплати, як-от цей, закриває прогалину.
- Відкрийте звернення в підтримку паралельно, а не замість. Це нічого не коштує, може виявити причину на боці продавця і створює історію звернень, якщо проблема регіональна й стійка.
Наостанок одне важливе уточнення: якщо гроші вже пішли з вашого рахунку, а кредити не з'явилися, це інша проблема, ніж відмова, і для неї потрібна інша сторінка. Відмова означає, що гроші не рухалися. Перш ніж шукати причину, переконайтеся, з чим саме ви маєте справу, бо способи виправлення не перетинаються.