
Du willst OpenRouter-Guthaben kaufen, die Karte wird abgelehnt, und eine Stunde später bezahlst du mit derselben Karte deinen Einkauf. Dieser Widerspruch erklärt schon alles: Die Ablehnung bedeutet fast nie, dass deine Karte kaputt ist oder auf deinem Konto Geld fehlt. Sie bedeutet, dass eine bestimmte Partei in der Zahlungskette genau diese Zahlung abgelehnt hat, und solange du nicht weißt, welche, ist jeder neue Versuch geraten.
Diese Seite geht die Kette der Reihe nach durch. Zuerst, wie du die Fehlermeldung liest und herausfindest, wer abgelehnt hat. Dann die Lösungen auf dem offiziellen Weg, denn die sind kostenlos und du solltest sie ausschöpfen, bevor du irgendetwas anderes tust. Zuletzt die Wege ganz ohne Karte, darunter einer, den diese Seite betreibt, ehrlich neben den Alternativen beschrieben.
Gebühren und die veröffentlichten Hinweise von OpenRouter zuletzt am 31. Oktober 2026 geprüft. ROZO Checkout ist ein unabhängiger Checkout eines Drittanbieters und nicht mit OpenRouter oder Coinbase verbunden.
Finde zuerst deine genaue Fehlermeldung
Ordne das, was du siehst, der passendsten Zeile unten zu. Jeder Link öffnet eine kurze Antwort zu genau diesem Symptom, mit den nächsten Schritten. Wenn keine passt, geht der Rest dieser Seite die allgemeine Diagnose durch.
- „Ich habe jede Karte probiert: neues Konto, Einmalzahlung, Karte speichern, Apple Pay. Nichts geht durch.“
Wenn mehrere voneinander unabhängige Methoden gleichzeitig scheitern, liegt es an der Zahlungsebene, nicht an einer einzelnen Karte. - „Warum lehnt OpenRouter meine Karte ab? Ich nutze sie seit Jahren täglich.“ oder „Meine Bank hat bestätigt, dass es nicht an ihr liegt.“
Eine Karte, die früher funktioniert hat und jetzt scheitert, ohne dass sich bei dir etwas geändert hat, wird meist vom Zahlungsdienstleister abgelehnt, nicht von deiner Bank. - „Die erste Zahlung hat geklappt, die zweite ist fehlgeschlagen. Meine Bankkarte ist in Ordnung.“
Eine Risikoregel für wiederholte Zahlungen an denselben Händler, kein Problem mit der Karte. - „Auto Top-up sagt nur, dass es geplant ist“ und belastet nie.
Die Hintergrundbelastung wurde still abgelehnt, also wird sie nie abgeschlossen und es kommt kein Guthaben an. - „Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element“
Das Kartenformular wurde nie richtig geladen, also scheitert die Zahlung, bevor deine Karte überhaupt geprüft wird. - „Ich habe es in den letzten 2 Tagen etwa 7 Mal versucht und nichts funktioniert.“
Wiederholte Fehlschläge lösen ein Versuchslimit aus, und jeder neue Versuch verlängert es. - „Meine IP ist in einem anderen Land als meine Karte. Der Link lehnt ab und die direkte Zahlung wird abgelehnt.“
Das Land deiner Verbindung und das Ausgabeland deiner Karte passen nicht zusammen, was Risikofilter als Warnsignal werten. - „Meine Prepaid- oder virtuelle Karte wird jedes Mal abgelehnt.“
Das Kartenprodukt ist für diese Art internationaler Zahlung nicht freigeschaltet, egal wie hoch das Guthaben ist. - „Meine lateinamerikanische Karte wird ständig abgelehnt.“
Grenzüberschreitende Regeln für regionale Karten und Wallets, die erneute Versuche nicht ändern können. - „Ich habe keine Karte, nur JazzCash, Easypaisa, GCash oder eine andere lokale Wallet.“
Lokale Mobile Wallets werden im Checkout von OpenRouter nicht direkt akzeptiert. - „Meine Zahlung hängt bei der Verarbeitung fest.“
Noch keine Ablehnung. Warte, bis sie abgeschlossen ist, bevor du erneut zahlst. - „Meine Bank zeigt die Belastung, aber es ist kein Guthaben angekommen.“
Geld wurde bewegt, also ist das keine Ablehnung. Zahle nicht ein zweites Mal.
Ordne deine genaue Fehlermeldung zu
Das sind die genauen Meldungen, nach denen Leute nach einer fehlgeschlagenen OpenRouter-Aufladung suchen, zusätzlich zur Symptomliste oben. Zu jeder: wer höchstwahrscheinlich abgelehnt hat, dann der eine nächste Schritt.
- „Your card does not support this type of purchase“: das Kartenprodukt oder deine ausgebende Bank. Die Karte ist für eine Online-Zahlung an einen ausländischen Händler in dieser Kategorie nicht freigeschaltet. Bitte die Bank, internationale Online-Käufe freizuschalten, oder teste eine Kreditkarte einer anderen Bank. Eine zweite Karte desselben Typs scheitert auf dieselbe Weise.
- Ein Fehler 502 oder eine leere Seite, dann „declined“ beim nächsten Versuch: Der erste Versuch kam nie zu einer Entscheidung, und der zweite wurde als Wiederholung eingestuft. Behandle es als einen einzigen Fehlversuch. Warte einen Tag, dann mach genau einen weiteren Versuch.
- „Your card was declined for making repeated attempts too frequently“: die Häufigkeitsregel des Zahlungsdienstleisters. An der Karte ist nichts falsch. Pausiere 24 Stunden und schreib dann dem OpenRouter-Support von der E-Mail-Adresse deines Kontos, bevor du es erneut versuchst.
- 3-D Secure oder der Bestätigungsschritt der Bank scheitert oder kommt nie an: deine Bank. Prüfe, ob die für die Bestätigung hinterlegte Telefonnummer und Banking-App aktuell sind und ob die Bank diese Händlerart zulässt, dann versuche es einmal.
- Die erste Zahlung hat geklappt, die zweite wurde abgelehnt: eine Risikoregel des Zahlungsdienstleisters für wiederholte Zahlungen. Warte etwa 24 Stunden, zahle einmal, ohne die Karte zu speichern, und wechsle nicht zwischen Karten derselben Bank.
Wenn keine davon passt, geht der Rest dieser Seite die allgemeine Diagnose durch.
Wenn du „mandate approval“ oder „Your card does not support this type of payment“ siehst
Leser, die mehrere Karten ausprobiert haben, haben diese beiden Meldungen im Kartencheckout von OpenRouter gesehen. Wir raten nicht, was sie jeweils auslöst: Das können nur deine Bank und der Zahlungsdienstleister sagen. Was du dagegen tun kannst, ist in beiden Fällen gleich:
- Hör nach dem zweiten Fehlschlag auf. Mehrere Karten in einer Sitzung sehen für einen Betrugsfilter schlechter aus, nicht besser.
- Wenn Auto Top-up aktiv ist, schalte es aus und versuche einen einzelnen Einmalkauf, ohne die Karte zu speichern.
- Frag deine Bank mit der genauen Meldung, ob die Karte für Online-Zahlungen an einen ausländischen Händler freigeschaltet ist und ob sie für diese Art Zahlung eine Freigabe von dir braucht.
- Wenn die Bank sagt, dass die Karte dafür nicht nutzbar ist, teste eine andere Kartenart, etwa eine Kreditkarte einer anderen Bank, statt einer weiteren Karte derselben Art.
Wenn du in Indien bist und mit UPI zahlst, kannst du einen OpenRouter-Zahlungslink auf upi.rozo.ai in INR bezahlen, zum Linkbetrag plus 6%. Das ist ein anderer Weg als alles unten, und er ändert nichts an den Steuern, die du schuldest.
Wer deine Karte wirklich ablehnt
Eine Kartenzahlung läuft durch mindestens vier Parteien, und jede davon kann sie stoppen. Herauszufinden, welche dich abgelehnt hat, ist der Unterschied zwischen einer Lösung in zwei Minuten und einem Nachmittag sinnloser Wiederholungen.
Deine ausgebende Bank ist die häufigste Quelle. Sie sieht eine grenzüberschreitende Zahlung von einem Zahlungsdienstleister an eine Händlerkategorie, die sie womöglich nicht kennt, oft über einen ungewöhnlichen Betrag, und wendet ihre eigenen Risikoregeln an. Diese Ablehnung kannst du am häufigsten selbst beheben, weil Banken ihren Kunden direkte Einstellungen dafür geben.
Das Kartennetzwerk und das Kartenprodukt sind die zweite Ebene. Prepaid-Karten, virtuelle Karten und manche Debitprodukte sind schlicht nicht für internationale oder wiederkehrende Händlerzahlungen freigeschaltet, unabhängig von deinem Guthaben. Nutzer lateinamerikanischer Prepaid-Wallets berichten, dass sie wochenlang durchgehend abgelehnt wurden, ohne dass sie bei sich einen Fehler beheben konnten, weil es bei ihnen nichts zu beheben gab.
Der Betrugsfilter des Zahlungsdienstleisters ist die dritte. Er bewertet die Transaktion anhand von Signalen, die du nicht sehen kannst: das Ausgabeland der Karte im Vergleich zum scheinbaren Land deiner Verbindung, wie viele Versuche zuletzt von diesem Konto kamen, ob die Rechnungsdaten übereinstimmen. Ein VPN, das in einem anderen Land endet als dem deiner Bankkarte, ist hier ein klassischer stiller Auslöser und kann eine völlig legitime Karte so aussehen lassen, als bräuchte sie eine Sanktionsprüfung.
OpenRouter selbst ist die unwahrscheinlichste Partei, die dich ablehnt, weshalb Support-Tickets zu Ablehnungen oft lange bis zu einer Lösung brauchen. Auf Händlerseite gibt es häufig nichts zu ändern.
Die praktische Folge: Lies den Wortlaut. „Payment method not supported“ deutet auf das Kartenprodukt. „Declined by issuer“ deutet auf deine Bank. Ein allgemeines „payment could not be processed“ deutet meist auf den Betrugsfilter.
Was OpenRouter selbst sagt
Am 28. Oktober 2026 hat das Support-Team von OpenRouter im offiziellen OpenRouter-Discord auf einen Thread mit Meldungen über abgelehnte Karten geantwortet. Es ist die direkteste Aussage, die wir dazu gesehen haben, wer diese Zahlungen ablehnt, also fassen wir sie lieber zusammen, statt zu raten.
- Es gab keinen plattformweiten Zahlungsausfall, und die Kartenfreigaben insgesamt, Visa und Mastercard eingeschlossen, waren normal.
- Die meisten Ablehnungen kamen von der automatischen Betrugsprüfung des Zahlungsdienstleisters, die die Zahlung gestoppt hat, bevor sie die Bank erreichte. Deshalb sieht die Bank keinen Versuch, und deshalb liegt es nicht am Kartenanbieter.
- Sperren werden pro Konto aufgehoben. Der Support kann einen Discord-Namen keinem OpenRouter-Konto zuordnen, also schreib dem Support von der E-Mail-Adresse deines Kontos oder nutze angemeldet das Supportformular auf openrouter.ai, mit der ungefähren Uhrzeit des Fehlversuchs und den letzten vier Ziffern der Karte.
- Jeder neue Versuch kann die Prüfung verschärfen, also warte auf den Support, bevor du es erneut versuchst.
- Gekürzte „Support“-Links in Community-Threads (h1.nu, rb.gy, bit.ly und ähnliche) sind Betrug und stammen nicht von OpenRouter.
Was das für die Schritte auf dieser Seite ändert: Deine Bank nach einem Ablehnungscode zu fragen lohnt sich weiterhin, aber wenn die Bank keinen Versuch verzeichnet hat, liegt die Sperre beim Zahlungsdienstleister, und nur der OpenRouter-Support kann sie aufheben. Poste deine Konto-E-Mail oder Kartendaten nicht im Discord und nicht in Direktnachrichten. OpenRouter hat nicht veröffentlicht, wie lange das Aufheben einer Sperre dauert, also plane damit statt mit einem Versprechen.
Hör auf, es erneut zu versuchen, und warum das mehr als ein Ratschlag ist
Nach einer abgelehnten Zahlung will man sofort wieder auf den Knopf drücken. Dieser Reflex schadet hier aktiv, und es lohnt sich, den Mechanismus zu verstehen, statt die Regel einfach zu glauben.
Wiederholte fehlgeschlagene Autorisierungen derselben Karte beim selben Händler in kurzer Zeit sind genau der Fingerabdruck von Card Testing, bei dem jemand mit einer gestohlenen Kartennummer mit kleinen Beträgen prüft, ob sie noch gültig ist. Betrugssysteme sind darauf ausgelegt, diesen Fingerabdruck zu erkennen, und sie können deinen Frust nicht von einem Angriff unterscheiden. Jeder neue Versuch erhöht also deinen Risikowert, was den nächsten Fehlschlag wahrscheinlicher macht, was zu einem weiteren Versuch verleitet. Manche haben so sechs Stunden damit verbracht, mehrere Karten durchzuprobieren, während ein Produktivsystem stillstand, und hatten am Ende mehr gesperrte Karten als vorher.
Banken legen eine zweite Falle obendrauf. Viele Banken begrenzen die Häufigkeit von Aufladungen beim selben Händler, und Nutzer sind nach einer Handvoll Versuchen an einem Tag an eine ausdrückliche Grenze „too many top-ups“ gestoßen. Sobald diese Grenze greift, ist die Karte für eine Abkühlphase raus, egal was du sonst behebst, und die Grenze gilt oft pro Bank statt pro Karte, also ändert der Wechsel zu einer zweiten Karte derselben Bank nichts.
Die Regel, die daraus folgt, ist eng gefasst und sollte wörtlich befolgt werden:
- Ein erneuter Versuch ist vernünftig, denn vorübergehende Netzwerk- und 3-D-Secure-Fehler gibt es wirklich.
- Ein zweiter Fehlschlag heißt: aufhören und diagnostizieren. Versuche heute keine dritte Zahlung mit dieser Karte.
- Probiere nicht mehrere Karten in einer Sitzung durch. Für einen Betrugsfilter sieht das schlechter aus als die Wiederholung mit einer Karte, nicht besser.
- Wenn du es schon oft versucht hast, warte bis zum nächsten Tag, bevor du irgendetwas versuchst, auch wenn du die eigentliche Ursache schon behoben hast.
Der offizielle Weg: was du zuerst beheben solltest
Diese Schritte sind kostenlos, dauern Minuten und lösen einen echten Teil der Ablehnungen. Arbeite sie der Reihe nach ab und hör auf, sobald einer klappt.
- Ruf deine Bank an oder öffne ihre App und suche in den Karteneinstellungen nach internationalen Transaktionen und Online-Käufen. Viele Banken liefern neuere Karten mit diesen Optionen ausgeschaltet aus, und viele schicken dir keine Benachrichtigung, wenn sie die Zahlung blockieren. Frag gezielt, ob eine Zahlung an diesen Händler abgelehnt wurde, und nach dem Ablehnungscode. Den Grund der Bank selbst zu lesen ist der wertvollste Schritt auf dieser Seite, weil er Raten in eine bekannte Ursache verwandelt.
- Vergleiche die eingegebene Rechnungsadresse genau mit dem, was deine Bank gespeichert hat. Die Adressprüfung vergleicht Zeichenketten, nicht die Bedeutung. Eine abgekürzte Straßenbezeichnung, eine fehlende Wohnungsnummer oder eine Postleitzahl im Format eines anderen Landes reichen für einen Fehlschlag. Übernimm sie Zeichen für Zeichen von deinem Kontoauszug.
- Schalte VPN und Proxy vor dem Bezahlen aus. Wenn deine Verbindung scheinbar aus einem Land kommt, das einer Sanktionsprüfung unterliegt, während deine Karte anderswo ausgegeben wurde, kann allein diese Abweichung eine Ablehnung auslösen, die kein Kartenwechsel behebt. Das hat schon Nutzer ausgebremst, deren tatsächliches Land völlig unproblematisch war.
- Probiere ein anderes Kartenprodukt, nicht nur eine andere Karte. Wenn die abgelehnte Karte eine Prepaid- oder virtuelle Karte war, ist der sinnvolle Test eine vollwertige Kreditkarte einer anderen Bank. Zwei Prepaid-Karten scheitern meist aus demselben Grund.
- Probiere einen Wallet-Weg, wenn deine Bank ihn unterstützt, etwa eine Karte in einer Handy-Wallet. Sie kann eine stärkere Authentifizierung mitbringen und geht manchmal durch, wo die bloße Kartennummer scheitert.
- Wenn all das scheitert, eröffne ein Support-Ticket bei OpenRouter mit dem genauen Fehlertext, der ungefähren Uhrzeit, den letzten vier Ziffern und dem Ausgabeland. Erwarte aber ehrlich gesagt nicht zu viel: Tickets zu Ablehnungen kommen oft langsam voran, weil der Händler häufig nicht sehen oder ändern kann, was deine Bank entschieden hat.
Wenn der Kartenweg aus strukturellen Gründen verschlossen ist
Bei manchen wird nichts davon je funktionieren, und es lohnt sich, das früh zu erkennen, statt eine Woche damit zu verbringen.
Wenn du dort lebst, wo lokale Banken grenzüberschreitende digitale Dienste nicht freischalten, wenn dein einziges Zahlungsmittel eine Prepaid-Wallet-Karte ist, die die Regeln des Zahlungsdienstleisters ausschließen, wenn dein Land unabhängig von deinem persönlichen Status in einen Bereich der Sanktionsprüfung fällt, oder wenn du schlicht keine Kreditkarte hast und nur ein inländisches Mobile-Money-Konto, dann scheitert der Kartenweg nicht gelegentlich. Er ist verschlossen. Nutzer in dieser Lage haben wochenlange Ablehnungen beschrieben, ohne Fehlermeldung, die auf etwas zeigte, das sie ändern konnten, und mit Support-Antworten, die es auch nicht ändern konnten.
Ehrlich betrachtet lautet die Frage in diesen Fällen nicht mehr, wie die Karte funktioniert, sondern welcher Weg ohne Karte infrage kommt. Es gibt mehrere, und sie unterscheiden sich wirklich voneinander:
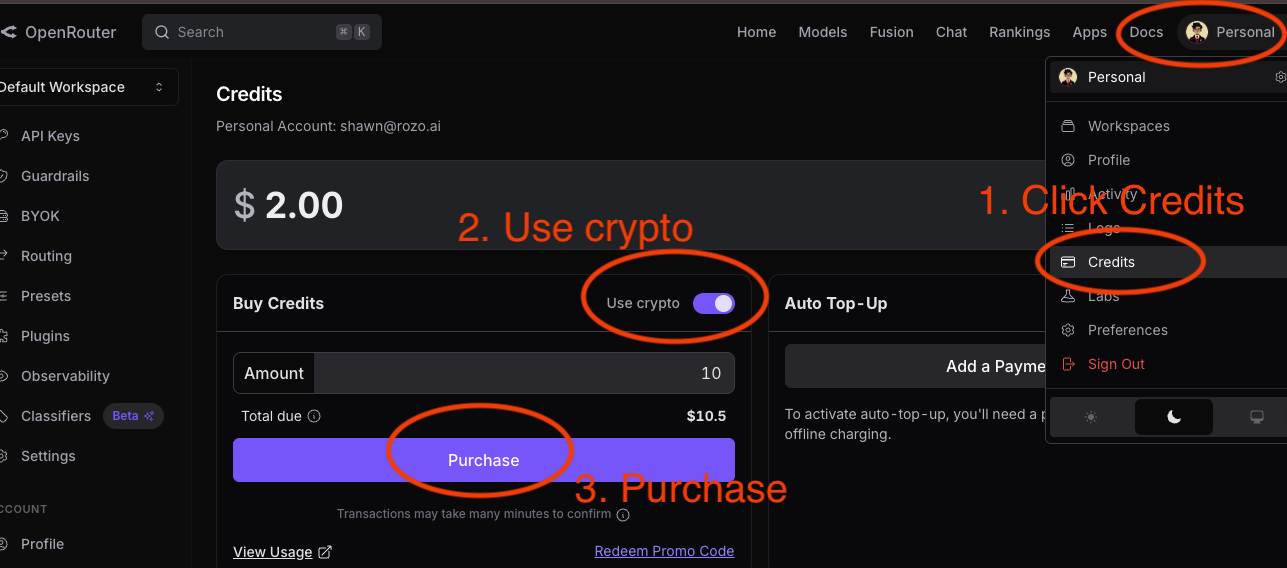
- Der eigene Krypto-Weg von OpenRouter. Das ist der erste Versuch, weil er der offizielle Weg ist und dich in einem System mit einem Supportkanal hält. Er kostet 5% und läuft über einen gehosteten Krypto-Checkout. Wichtig, bevor du irgendetwas sendest: Er akzeptiert nur bestimmte Assets auf bestimmten Chains, und eine Zahlung auf der falschen Chain kommt nicht zurück, sie bleibt einfach liegen.
- Ein Krypto-Checkout eines Drittanbieters, einschließlich dieses hier. Mehr dazu im nächsten Abschnitt.
- Eine Karte von jemandem leihen, dem du vertraust. Unspektakulär, aber für eine einmalige Aufladung oft der schnellste Weg, sofern die eingegebenen Rechnungsdaten zu den Bankdaten dieser Person passen und nicht zu deinen.
- Warten, bis der Händler deine bevorzugte Methode hinzufügt. In der Community wird regelmäßig nach Wallet-Optionen gefragt. Das ist eine echte Antwort, wenn du heute nicht blockiert bist, und gar keine, wenn du es bist.
Ein Kostenhinweis, der beim Vergleich zählt: OpenRouter berechnet bei Karten- und AliPay-Zahlungen 5,5% mit einem Minimum von 0,80 $ und auf dem eigenen Krypto-Weg 5%. Bei einer kleinen Aufladung ist dieses Minimum die größte Gebühr, weshalb sehr kleine Kartenaufladungen unverhältnismäßig teuer wirken.
Der Krypto-Weg, nüchtern beschrieben
Wenn du bereits Krypto hast, beseitigt dieser Weg die ganze oben beschriebene Problemklasse. Es gibt keine Bank, die die Zahlung ablehnt, keine Rechnungsadresse, die geprüft wird, keine Abweichung beim Verbindungsland und keinen Versuchszähler, der gegen dich arbeitet. Wenn du noch kein Krypto hast, sei realistisch: Es zu kaufen bedeutet meist eine Börse, und das bedeutet meist eine Karte oder Banküberweisung und eine Identitätsprüfung, also kann dasselbe Hindernis an anderer Stelle wieder auftauchen. Am stärksten ist dieser Weg für Leute, die bereits Krypto halten.
ROZO Checkout nimmt einen OpenRouter-Zahlungslink oder eine Zahlungs-ID entgegen, lässt dich mit dem Asset und der Chain zahlen, die du schon hast, und rechnet beim Händler in dem ab, was der Händler erwartet. Du fügst den Link ein, wählst Token und Chain und bestätigst in deiner eigenen Wallet. Das Guthaben kommt in der Regel etwa 2 Minuten nach der On-Chain-Bestätigung der Zahlung an. Es gibt kein Konto anzulegen und kein Guthaben, das in deinem Namen verwahrt wird, also auch keinen gespeicherten Wert, der später unerreichbar werden könnte.
Ehrlich zu den Abwägungen, denn eine Seite, die nur Vorteile aufzählt, ist nicht hilfreich:
- Krypto-Zahlungen sind unumkehrbar. Wenn etwas schiefgeht, gibt es keine Rückbuchung, und das ist ein echter Schutz, den du im Vergleich zur Karte aufgibst.
- Du fügst der Transaktion einen Drittanbieter hinzu. Das ist eine Abwägung, die du bewusst treffen solltest und nicht, weil ein Blog es dir sagt.
- Netzwerkgebühren fallen weiterhin an und hängen von der Chain ab. Bei einer kleinen Aufladung ist eine Chain mit niedrigen Gebühren wichtiger als alles andere an diesem Weg.
- ROZO berechnet eine Servicegebühr von 1%, die vor dem Bezahlen angezeigt wird. Das ist eine Aussage über einen jungen Dienst zum jetzigen Zeitpunkt, kein dauerhaftes Versprechen, und du solltest die aktuellen Bedingungen prüfen, statt diesem Satz in sechs Monaten zu vertrauen.
Wenn der eigene Krypto-Weg von OpenRouter für dich funktioniert, gibt es keinen triftigen Grund, ihn zu verlassen. Der Drittanbieterweg lohnt sich, wenn du ein Asset oder eine Chain brauchst, die der offizielle Checkout nicht annimmt.
Wenn dein Geld bereits in einer bestimmten Coin liegt, geh direkt zur passenden Anleitung: Card declined on OpenRouter? Pay with USDC on Solana oder Card declined on OpenRouter? Pay with USDT on BNB Chain. Der Weg über UPI in Indien ist auf upi.rozo.ai. Alle bezahlen denselben Zahlungslink und funktionieren für OpenRouter und andere KI-Dienste.
Zwei weitere Wege sind als Alpha geöffnet: USDT und TRX auf TRON unter checkout.rozo.ai/tron und USDT auf TON unter checkout.rozo.ai/ton. Jede Seite zeigt für den eingefügten Zahlungslink einen genauen Betrag und eine feste Adresse, und beide funktionieren für OpenRouter und andere KI-Dienste. Alpha bedeutet, dass der Weg an einem bestimmten Tag geschlossen sein kann; wenn die Seite sagt, dass er nicht offen ist, zahle mit einer anderen Coin.
Ein Entscheidungsweg, den du in zehn Minuten gehen kannst
Die ganze Seite in einer Abfolge, damit du von oben nach unten arbeiten kannst, ohne etwas erneut zu lesen.
- Lies den genauen Fehlertext und notiere ihn. „Payment method not supported“ und „declined by issuer“ führen dich an verschiedene Stellen, und ein allgemeiner Verarbeitungsfehler heißt, dass höchstwahrscheinlich der Betrugsfilter entschieden hat.
- Hör auf zu zahlen. Wenn du heute schon zwei oder mehr Versuche gemacht hast, versuche es mit keiner Karte mehr bis morgen, egal was du in der Zwischenzeit behebst. Wer über diesen Schritt hinaus weitermacht, verwandelt eine lösbare Lage in eine gesperrte.
- Kontaktiere deine Bank, frag nach dem Ablehnungscode und schalte dabei internationale und Online-Käufe frei. Diesen Schritt lassen die meisten aus, und er beendet das Problem am wahrscheinlichsten.
- Behebe die mechanischen Ursachen: exakte Rechnungsadresse, VPN aus, richtiges Kartenland. Versuche es einmal erneut, am nächsten Tag, nachdem das korrigiert ist.
- Wenn es wieder scheitert, wechsle die Kartenart statt der Karte. Eine Kreditkarte einer anderen Bank ist ein echter Test. Eine zweite Prepaid-Karte nicht.
- Wenn du strukturell blockiert bist, wähle einen Weg ohne Karte. Probiere zuerst den offiziellen Krypto-Weg von OpenRouter, weil er alles in einem System hält. Wenn dein Asset oder deine Chain dort nicht unterstützt wird, schließt ein Drittanbieter-Checkout wie dieser die Lücke.
- Eröffne parallel ein Support-Ticket, nicht stattdessen. Es kostet nichts, kann eine Ursache beim Händler aufdecken und dokumentiert den Fall, falls das Problem regional und dauerhaft ist.
Eine Sache zum Schluss: Wenn bereits Geld von deinem Konto abgegangen ist und kein Guthaben ankam, ist das ein anderes Problem als eine Ablehnung und braucht eine andere Seite. Bei einer Ablehnung wurde kein Geld bewegt. Kläre, welcher Fall bei dir vorliegt, bevor du nach der Ursache suchst, denn die Lösungen überschneiden sich nicht.