
Vous essayez d'acheter des crédits OpenRouter, la carte est refusée, et cette même carte paie vos courses une heure plus tard. Cette contradiction résume tout : le refus ne signifie presque jamais que votre carte est défectueuse ou que votre compte manque d'argent. Il signifie qu'un acteur précis de la chaîne de paiement a refusé cette charge précise, et tant que vous n'avez pas identifié lequel, chaque nouvelle tentative n'est qu'un pari.
Cette page parcourt la chaîne dans l'ordre. D'abord, comment lire l'erreur et identifier qui a dit non. Ensuite, les corrections qui fonctionnent sur le circuit officiel, car elles sont gratuites et doivent être épuisées avant toute autre démarche. Enfin, les voies qui contournent entièrement les cartes, y compris celle que ce site exploite, décrite honnêtement aux côtés des alternatives.
Frais et consignes publiées par OpenRouter revérifiés le 31 octobre 2026. ROZO Checkout est un service de paiement tiers indépendant, sans affiliation avec OpenRouter ou Coinbase.
D'abord, trouvez votre erreur exacte
Rapprochez ce que vous voyez de la ligne la plus proche ci-dessous. Chaque lien ouvre une réponse courte pour ce symptôme précis, avec les étapes à suivre. Si aucune ne correspond, la suite de cette page détaille le diagnostic général.
- « J'ai tout essayé sauf la crypto : nouveau compte, paiement ponctuel, carte enregistrée, Apple Pay. Rien ne passe. »
Plusieurs moyens sans rapport qui échouent en même temps désignent la couche de paiement, pas une carte en particulier. - « Pourquoi OpenRouter refuse ma carte ? Je l'utilise tous les jours depuis des années. » ou « Ma banque a confirmé que ça ne venait pas d'elle. »
Une carte qui fonctionnait et échoue désormais, sans changement de votre côté, est généralement refusée par le prestataire de paiement, pas par votre banque. - « Le premier paiement est passé, mais le deuxième a échoué. Ma carte est normale. »
Une règle de risque sur les paiements répétés au même marchand, pas un problème de carte. - « La recharge automatique dit seulement que ce sera planifié » et rien n'est prélevé.
Le prélèvement en arrière-plan a été refusé en silence, il n'aboutit donc jamais et les crédits n'arrivent pas. - "Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element"
Le formulaire de carte ne s'est pas chargé correctement, le paiement échoue donc avant même la vérification de votre carte. - « J'ai essayé environ 7 fois ces 2 derniers jours et rien ne marche. »
Les échecs répétés déclenchent une limite de tentatives, et chaque nouvel essai la prolonge. - « Mon IP est dans un autre pays que ma carte. Le lien est rejeté et le paiement direct refusé. »
Le pays de votre connexion et le pays émetteur de votre carte ne concordent pas, ce que les filtres anti-fraude traitent comme un signal d'alerte. - « Ma carte prépayée ou virtuelle est refusée à chaque fois. »
Ce type de carte n'est pas autorisé pour ce genre de paiement international, quel que soit le solde. - « Ma carte d'Amérique latine est refusée encore et encore. »
Des règles transfrontalières sur les cartes et portefeuilles régionaux, que les nouveaux essais ne changent pas. - « Je n'ai pas de carte, seulement JazzCash, Easypaisa, GCash ou un autre portefeuille local. »
La page de paiement d'OpenRouter n'accepte pas directement les portefeuilles mobiles locaux. - « Mon paiement est bloqué en cours de traitement. »
Ce n'est pas encore un refus. Attendez le résultat avant de payer à nouveau. - « Ma banque affiche le prélèvement, mais les crédits ne sont pas arrivés. »
L'argent a bougé, ce n'est donc pas un refus. Ne payez pas une deuxième fois.
Retrouvez votre message d'erreur exact
Voici les formulations exactes que les gens recherchent après une recharge OpenRouter échouée, en plus de la liste de symptômes ci-dessus. Pour chacune : qui a refusé, puis l'étape suivante.
- "Your card does not support this type of purchase" : le type de carte ou votre banque émettrice. La carte n'est pas activée pour un paiement en ligne vers un commerçant étranger de cette catégorie. Demandez à la banque d'activer les achats internationaux en ligne, ou testez une carte de crédit d'un autre émetteur. Une seconde carte du même type échoue de la même façon.
- Une erreur 502 ou une page blanche, puis "declined" à l'essai suivant : la première tentative n'a jamais abouti à une décision et la seconde a été filtrée comme une répétition. Considérez-les comme une seule tentative échouée. Attendez un jour, puis faites exactement un essai de plus.
- "Your card was declined for making repeated attempts too frequently" : la règle de fréquence du prestataire. La carte n'a rien. Arrêtez pendant 24 heures, puis écrivez au support OpenRouter depuis l'e-mail de votre compte avant de réessayer.
- 3-D Secure ou la vérification bancaire échoue ou n'arrive jamais : votre émetteur. Vérifiez que le numéro de téléphone et l'application enregistrés pour la vérification sont à jour et que la banque autorise ce type de commerçant, puis essayez une fois.
- Le premier paiement est passé, le second a été refusé : une règle de risque sur les débits répétés chez le prestataire. Attendez environ 24 heures, payez une fois sans enregistrer la carte et n'alternez pas entre des cartes de la même banque.
Si rien ne correspond, la suite de cette page déroule le diagnostic général.
Qui refuse réellement votre carte
Un paiement par carte passe par au moins quatre acteurs, et chacun peut le bloquer. Déterminer lequel vous a refusé fait la différence entre une correction qui prend deux minutes et un après-midi de tentatives inutiles.
Votre banque émettrice est la source la plus fréquente. Elle voit une charge transfrontalière venant d'un processeur de paiement vers une catégorie de marchand qu'elle ne reconnaît peut-être pas, souvent pour un montant inhabituel, et applique ses propres règles de risque. C'est le refus que vous pouvez le plus souvent lever vous-même, car les banques donnent aux clients des contrôles directs sur ce point.
Le réseau de carte et le produit de carte forment la deuxième couche. Les cartes prépayées, les cartes virtuelles et certains produits de débit ne sont tout simplement pas activés pour les charges internationales ou récurrentes chez un marchand, quel que soit votre solde. Des utilisateurs de portefeuilles prépayés en Amérique latine ont signalé des refus constants pendant des semaines sans aucune erreur de leur côté à corriger, car il n'y avait rien de leur côté à corriger.
Le filtre antifraude du processeur de paiement est le troisième. Il note la transaction selon des signaux que vous ne pouvez pas voir : le pays d'émission de la carte par rapport au pays apparent de votre connexion, le nombre de tentatives récentes provenant de ce compte, la correspondance des informations de facturation. Un VPN qui se termine dans un pays différent de celui de votre banque est un déclencheur silencieux classique ici, et il peut faire ressembler une carte parfaitement légitime à une carte nécessitant un contrôle de sanctions.
OpenRouter lui-même est l'acteur le moins susceptible de vous refuser, ce qui explique pourquoi les tickets d'assistance concernant les refus mettent souvent longtemps à aboutir à une résolution. Il n'y a fréquemment rien à changer du côté du marchand.
Conséquence pratique : lisez le libellé exact. « Payment method not supported » pointe vers le produit de carte. « Declined by issuer » pointe vers votre banque. Un message générique « payment could not be processed » pointe généralement vers le filtre antifraude.
Ce que dit OpenRouter (2026-10-28)
Le 28 octobre 2026, l'équipe support d'OpenRouter a répondu sur le Discord officiel à un fil de signalements de cartes refusées. C'est la déclaration la plus directe que nous ayons vue sur qui refuse ces paiements, elle mérite donc un résumé plutôt que des suppositions.
- Il n'y a pas eu de panne de paiement à l'échelle de la plateforme, et les approbations de cartes étaient normales, Visa et Mastercard comprises.
- La plupart des refus venaient du filtrage antifraude automatique du prestataire de paiement, qui bloquait le débit avant qu'il n'atteigne la banque. C'est pourquoi la banque ne voit aucune tentative, et pourquoi ce n'est pas le réseau de la carte.
- Les blocages sont levés par compte. Le support ne peut pas relier un pseudo Discord à un compte OpenRouter : écrivez depuis l'e-mail de votre compte, ou utilisez le formulaire de support sur openrouter.ai en étant connecté, avec l'heure approximative de la tentative échouée et les quatre derniers chiffres de la carte.
- Chaque nouvel essai peut durcir le filtrage, attendez donc le support avant de réessayer.
- Les liens raccourcis de « support » publiés dans les fils communautaires (h1.nu, rb.gy, bit.ly et similaires) sont des arnaques et ne viennent pas d'OpenRouter.
Ce que cela change pour les étapes de cette page : demander à votre banque le code de refus vaut toujours la peine, mais quand la banque n'a aucune trace de tentative, le blocage est chez le prestataire et seul le support OpenRouter peut le lever. Ne publiez pas l'e-mail de votre compte ni vos données de carte sur Discord ou en messages privés. OpenRouter n'a pas publié le délai de levée d'un blocage, planifiez donc en fonction de cela et non d'une promesse.
Arrêtez de réessayer, et pourquoi ce n'est pas qu'un conseil
Le réflexe après un refus est d'appuyer à nouveau sur le bouton. Ce réflexe est ici activement nuisible, et il vaut la peine de comprendre le mécanisme plutôt que de simplement croire la règle sur parole.
Des autorisations échouées répétées sur la même carte, chez le même marchand, dans une courte fenêtre, sont exactement l'empreinte du card testing, où quelqu'un en possession d'un numéro de carte volé le teste avec de petites charges pour voir s'il est actif. Les systèmes antifraude sont conçus pour repérer cette empreinte, et ils ne peuvent pas distinguer votre frustration d'une attaque. Chaque nouvelle tentative augmente donc votre score de risque, ce qui rend la tentative suivante plus susceptible d'échouer, ce qui incite à réessayer encore. Certaines personnes ont perdu six heures à essayer plusieurs cartes ainsi, pendant qu'un système de production restait à l'arrêt, et ont fini avec plus de cartes bloquées qu'au départ.
Les banques ajoutent un second piège par-dessus. De nombreux émetteurs appliquent une limite de vélocité sur les recharges vers un même marchand, et des utilisateurs se sont heurtés à un mur explicite « too many top-ups » après une poignée de tentatives en une journée. Une fois cette limite atteinte, la carte est hors jeu pour une période de refroidissement quoi que vous corrigiez par ailleurs, et la limite s'applique souvent par banque plutôt que par carte, donc passer à une deuxième carte du même émetteur ne change rien.
La règle qui en découle est stricte et mérite d'être suivie à la lettre :
- Une nouvelle tentative est raisonnable, car les échecs transitoires de réseau et de 3-D Secure sont réels.
- Un deuxième échec signifie qu'il faut arrêter et diagnostiquer. Ne tentez pas une troisième charge sur cette carte aujourd'hui.
- N'enchaînez pas plusieurs cartes dans une même session. Cela paraît pire à un filtre antifraude que de répéter une seule carte, pas mieux.
- Si vous avez déjà essayé de nombreuses fois, attendez le lendemain avant toute nouvelle tentative, même après avoir corrigé la cause sous-jacente.
Le circuit officiel : que corriger avant tout le reste
Ces étapes sont gratuites, prennent quelques minutes, et résolvent une part réelle des refus. Suivez-les dans l'ordre et arrêtez-vous dès qu'une réussit.
- Appelez votre banque ou ouvrez son application, et cherchez les options relatives aux transactions internationales et aux achats en ligne dans les contrôles de carte. De nombreuses banques livrent ces options désactivées par défaut sur les cartes récentes, et beaucoup ne vous enverront aucune notification lorsqu'elles bloquent la charge. Demandez spécifiquement si une charge vers ce marchand a été refusée et quel est le code de motif. Lire le motif exact donné par la banque est l'étape la plus utile de cette page, car elle transforme une supposition en cause connue.
- Vérifiez l'adresse de facturation saisie par rapport à ce que votre banque a exactement dans ses dossiers. La vérification d'adresse (AVS) compare des chaînes de caractères, pas du sens. Un type de rue abrégé, un numéro d'appartement manquant, ou un code postal formaté pour un autre pays suffit à faire échouer la vérification. Copiez-la caractère pour caractère depuis votre relevé.
- Désactivez votre VPN et votre proxy avant de payer. Si votre connexion semble provenir d'un pays soumis à un contrôle de sanctions alors que votre carte a été émise ailleurs, cette seule incohérence peut produire un refus qu'aucun changement de carte ne pourra lever. Cela a bloqué des utilisateurs dont le pays réel était pourtant parfaitement acceptable.
- Essayez un produit de carte différent, pas seulement une carte différente. Si la carte refusée était prépayée ou virtuelle, le test utile est une véritable carte de crédit d'une autre banque. Deux cartes prépayées échoueront généralement pour la même raison.
- Essayez un circuit de portefeuille numérique si votre banque le prend en charge, comme une carte chargée dans le portefeuille de votre téléphone, qui peut porter une authentification plus forte et passer parfois là où le numéro de carte brut échoue.
- Si tout cela échoue, ouvrez un ticket d'assistance auprès d'OpenRouter en incluant le texte exact de l'erreur, l'heure approximative, les quatre derniers chiffres, et le pays d'émission. Fixez vos attentes honnêtement, cependant : les tickets de refus avancent souvent lentement, car le marchand ne peut fréquemment ni voir ni modifier ce que votre banque a décidé.
Quand la voie de la carte est fermée pour des raisons structurelles
Pour certaines personnes, rien de ce qui précède ne fonctionnera jamais, et il vaut mieux le reconnaître tôt plutôt que d'y consacrer une semaine.
Si vous vivez dans un endroit où les émetteurs locaux n'activent pas les services numériques transfrontaliers, si le seul instrument de paiement que vous détenez est une carte de portefeuille prépayé exclue par les règles du processeur, si votre pays se trouve dans un périmètre de contrôle de sanctions quel que soit votre statut personnel, ou si vous n'avez tout simplement aucune carte de crédit et seulement un compte de mobile money domestique, alors la voie de la carte ne dysfonctionne pas par intermittence. Elle est fermée. Des utilisateurs dans cette situation ont décrit des semaines de refus sans aucun message d'erreur pointant vers quelque chose qu'ils pouvaient changer, et des réponses d'assistance qui ne pouvaient pas non plus le changer.
La lecture honnête est que, dans ces cas, la question n'est plus de savoir comment faire fonctionner la carte, mais quelle voie non-carte utiliser. Il en existe plusieurs, et elles sont réellement différentes les unes des autres :
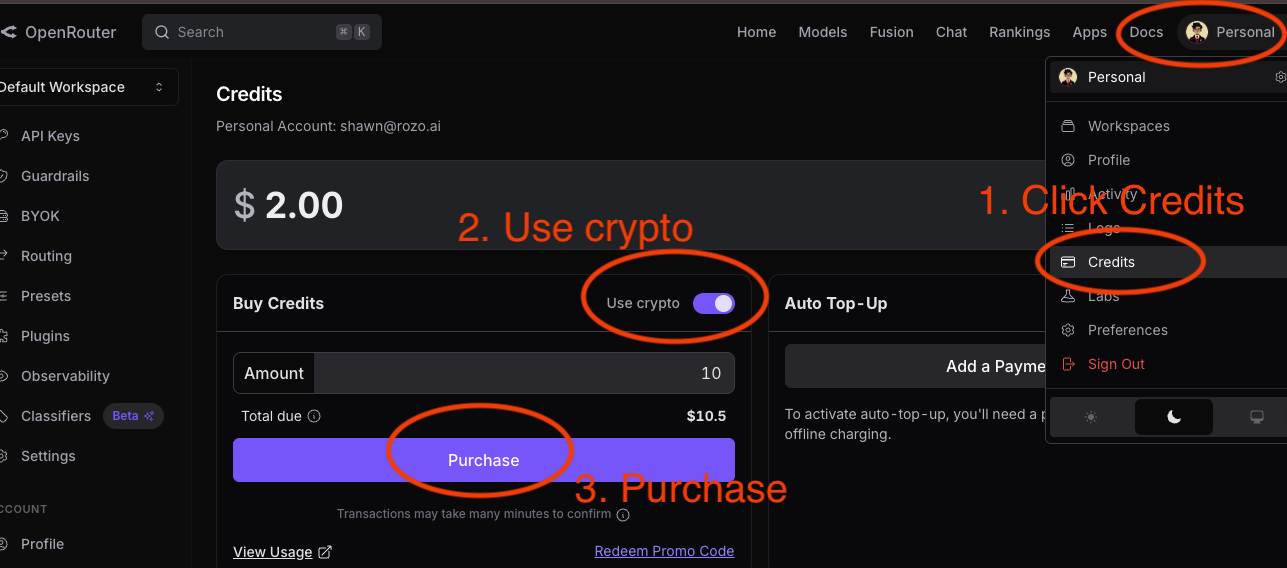
- Le circuit crypto propre à OpenRouter. C'est la première chose à essayer, car c'est la voie officielle et elle vous garde dans un seul système avec un seul canal d'assistance. Elle facture 5 % et fonctionne via un checkout crypto hébergé. La précaution à connaître avant d'envoyer quoi que ce soit : elle n'accepte que des actifs spécifiques sur des chaînes spécifiques, et un paiement effectué sur la mauvaise chaîne ne revient pas, il reste simplement bloqué là.
- Un checkout crypto tiers, y compris celui-ci. Traité dans la section suivante.
- Emprunter une carte à quelqu'un en qui vous avez confiance. Peu glamour, mais pour une recharge ponctuelle c'est souvent la voie la plus rapide, à condition que les informations de facturation saisies correspondent aux dossiers bancaires de cette personne et non aux vôtres.
- Attendre que le marchand ajoute votre méthode préférée. Les gens demandent régulièrement des options basées sur des portefeuilles dans la communauté. C'est une vraie réponse si vous n'êtes pas bloqué aujourd'hui, et aucune réponse du tout si vous l'êtes.
Une remarque de coût importante pour comparer : OpenRouter facture 5,5 % avec un minimum de 0,80 $ sur les paiements par carte et AliPay, et 5 % sur son propre circuit crypto. Sur une petite recharge, ce minimum domine les frais, ce qui explique pourquoi les très petites recharges par carte semblent disproportionnellement coûteuses.
Les voies qui évitent la carte
Si votre argent est déjà dans une crypto précise, allez directement au guide correspondant : Card declined on OpenRouter? Pay with USDC on Solana ou Card declined on OpenRouter? Pay with USDT on BNB Chain. La voie UPI pour l'Inde : upi.rozo.ai. Toutes règlent le même lien de paiement et fonctionnent pour OpenRouter et d'autres services d'IA.
Deux autres voies sont ouvertes en phase alpha : USDT et TRX sur TRON sur checkout.rozo.ai/tron, et USDT sur TON sur checkout.rozo.ai/ton. Chaque page affiche un montant exact et une adresse fixe pour le lien de paiement que vous collez, et toutes deux fonctionnent pour OpenRouter et d'autres services d'IA. Alpha signifie que la voie peut être fermée un jour donné ; si la page indique qu'elle n'est pas ouverte, payez avec une autre crypto.