
Você tenta comprar créditos da OpenRouter, o cartão é recusado, e o mesmo cartão paga a conta do supermercado uma hora depois. Essa contradição resume tudo: a recusa quase nunca significa que seu cartão está com defeito ou que sua conta está sem saldo. Significa que uma parte específica da cadeia de pagamento recusou essa cobrança específica, e até você descobrir qual parte foi, cada nova tentativa é um chute.
Esta página percorre a cadeia em ordem. Primeiro, como interpretar o erro e identificar quem disse não. Segundo, as correções que funcionam no caminho oficial, porque são gratuitas e você deve esgotá-las antes de fazer qualquer outra coisa. Terceiro, as rotas que dispensam cartões por completo, incluindo uma que este site opera, descrita com honestidade ao lado das alternativas.
Taxas e orientação publicada do OpenRouter conferidas novamente em 31 de outubro de 2026. O ROZO Checkout é um checkout terceirizado independente e não é afiliado à OpenRouter ou Coinbase.
Primeiro, encontre o seu erro exato
Compare o que você está vendo com a linha mais parecida abaixo. Cada link abre uma resposta curta para aquele sintoma, com os passos a seguir. Se nenhuma servir, o restante desta página percorre o diagnóstico geral.
- "Tentei todos os métodos menos cripto: conta nova, pagamento avulso, salvar o cartão, Apple Pay. Nada passa."
Vários métodos diferentes falhando juntos apontam para a camada de pagamento, não para um cartão específico. - "Por que a OpenRouter recusa meu cartão? Uso todo dia há anos." ou "Meu banco confirmou que não foi do lado deles."
Um cartão que funcionava e agora falha, sem nada mudar do seu lado, costuma ser recusado pelo processador, não pelo banco. - "O primeiro pagamento foi aprovado, mas o segundo falhou. Meu cartão está normal."
Uma regra de risco para cobranças repetidas ao mesmo comerciante, não um problema do cartão. - "A recarga automática só diz que vai ser agendada" e nunca cobra.
A cobrança em segundo plano foi recusada em silêncio, então nunca se conclui e os créditos não chegam. - "Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element"
O formulário do cartão não carregou direito, então o pagamento falha antes de o cartão ser verificado. - "Tentei umas 7 vezes nesses 2 dias e nada funciona."
Falhas repetidas acionam um limite de tentativas, e cada nova tentativa o prolonga. - "Meu IP é de outro país que o do cartão. O link rejeita e o pagamento direto é recusado."
O país da sua conexão e o país emissor do cartão não batem, e filtros de risco tratam isso como sinal de alerta. - "Meu cartão pré-pago ou virtual é recusado sempre."
Esse tipo de cartão não está habilitado para esse tipo de cobrança internacional, seja qual for o saldo. - "Meu cartão latino-americano continua sendo recusado."
Regras internacionais sobre cartões e carteiras regionais, que novas tentativas não mudam. - "Não tenho cartão, só JazzCash, Easypaisa, GCash ou outra carteira local."
O checkout da OpenRouter não aceita carteiras móveis locais diretamente. - "Meu pagamento está travado em processando."
Ainda não é uma recusa. Espere concluir antes de pagar de novo. - "O banco mostra a cobrança, mas os créditos não chegaram."
O dinheiro saiu, então não é uma recusa. Não pague uma segunda vez.
Encontre sua mensagem de erro exata
Estas são as mensagens exatas que as pessoas pesquisam depois de uma recarga falhar no OpenRouter, além da lista de sintomas acima. Para cada uma: quem disse não, e o próximo passo.
- "Your card does not support this type of purchase": o produto do cartão ou o banco emissor. O cartão não está habilitado para uma cobrança online de um comerciante estrangeiro desta categoria. Peça ao banco para liberar compras internacionais online, ou teste um cartão de crédito de outro emissor. Um segundo cartão do mesmo tipo falha do mesmo jeito.
- Um erro 502 ou uma página em branco, e "declined" na tentativa seguinte: a primeira tentativa nunca chegou a uma decisão e a segunda foi filtrada como repetição. Trate como uma única tentativa falha. Espere um dia e faça exatamente mais uma.
- "Your card was declined for making repeated attempts too frequently": a regra de frequência do processador. O cartão não tem nada de errado. Pare por 24 horas e depois escreva ao suporte do OpenRouter pelo e-mail da sua conta antes de tentar de novo.
- 3-D Secure ou a verificação do banco falha ou nunca chega: o seu emissor. Confira se o telefone e o aplicativo cadastrados para verificação estão atualizados e se o banco permite esse tipo de comerciante, então tente uma vez.
- O primeiro pagamento funcionou e o segundo foi recusado: uma regra de risco para cobrança repetida no processador. Espere cerca de 24 horas, pague uma vez sem salvar o cartão e não alterne entre cartões do mesmo banco.
Se nenhuma se encaixar, o restante desta página percorre o diagnóstico geral.
Quem está realmente recusando seu cartão
Um pagamento com cartão passa por pelo menos quatro partes, e qualquer uma delas pode bloqueá-lo. Descobrir qual delas recusou é a diferença entre uma correção que leva dois minutos e uma tarde inteira de tentativas inúteis.
Seu banco emissor é a fonte mais comum. Ele vê uma cobrança internacional de um processador de pagamentos para uma categoria de comerciante que talvez não reconheça, muitas vezes por um valor incomum, e aplica suas próprias regras de risco. Essa é a recusa que você mais consegue resolver sozinho, porque os bancos dão aos clientes controles diretos sobre isso.
A bandeira do cartão e o próprio produto do cartão formam a segunda camada. Cartões pré-pagos, cartões virtuais e alguns produtos de débito simplesmente não estão habilitados para cobranças internacionais ou de comerciantes recorrentes, independentemente do seu saldo. Usuários de carteiras pré-pagas latino-americanas relataram recusas consistentes por semanas sem nenhum erro do lado deles para corrigir, porque não havia nada do lado deles para corrigir.
O filtro antifraude do processador de pagamentos é a terceira camada. Ele pontua a transação com base em sinais que você não vê: o país emissor do cartão versus o país aparente da sua conexão, quantas tentativas vieram dessa conta recentemente, se os dados de cobrança conferem. Uma VPN que termina em um país diferente do banco emissor do seu cartão é um gatilho silencioso clássico aqui, e pode fazer um cartão perfeitamente legítimo parecer que precisa de triagem de sanções.
A própria OpenRouter é a parte com menor probabilidade de estar recusando você, e é por isso que tickets de suporte sobre recusas costumam demorar para gerar uma resolução. Frequentemente não há nada do lado do comerciante para mudar.
A consequência prática: leia o texto do erro. "Método de pagamento não suportado" aponta para o produto do cartão. "Recusado pelo emissor" aponta para o seu banco. Um genérico "não foi possível processar o pagamento" geralmente aponta para o filtro antifraude.
O que o próprio OpenRouter diz (2026-10-28)
Em 28 de outubro de 2026 a equipe de suporte do OpenRouter respondeu, no Discord oficial, a um tópico de relatos de cartão recusado. É a declaração mais direta que vimos sobre quem recusa essas cobranças, então vale resumir em vez de adivinhar.
- Não houve queda de pagamentos em toda a plataforma, e as aprovações de cartão estavam normais, Visa e Mastercard incluídos.
- A maioria das recusas foi a triagem antifraude automática do processador de pagamentos barrando a cobrança antes de chegar ao banco. Por isso o banco não vê nenhuma tentativa, e por isso não é a bandeira do cartão.
- Os bloqueios são liberados por conta. O suporte não consegue associar um usuário do Discord a uma conta do OpenRouter, então escreva pelo e-mail da sua conta, ou use o formulário de suporte em openrouter.ai logado, com o horário aproximado da tentativa falha e os quatro últimos dígitos do cartão.
- Cada nova tentativa pode deixar a triagem mais rígida, então espere o suporte antes de tentar de novo.
- Links encurtados de "suporte" publicados em tópicos da comunidade (h1.nu, rb.gy, bit.ly e semelhantes) são golpes e não vêm do OpenRouter.
O que isso muda nos passos desta página: pedir ao banco o código da recusa ainda vale a pena, mas quando o banco não tem registro de nenhuma tentativa, o bloqueio está no processador e só o suporte do OpenRouter pode liberá-lo. Não publique o e-mail da sua conta nem dados do cartão no Discord ou em mensagens diretas. O OpenRouter não publicou quanto tempo leva para liberar um bloqueio, então planeje com isso em mente e não com uma promessa.
Pare de tentar de novo, e por que isso não é só um conselho
O instinto depois de uma cobrança recusada é apertar o botão de novo. Esse instinto é ativamente prejudicial aqui, e vale a pena entender o mecanismo em vez de simplesmente aceitar a regra por fé.
Autorizações repetidamente falhadas no mesmo cartão, no mesmo comerciante, em uma janela curta de tempo, é exatamente a assinatura de teste de cartão, quando alguém com um número de cartão roubado o testa com cobranças pequenas para ver se está ativo. Os sistemas antifraude são construídos para capturar essa assinatura, e não conseguem diferenciar sua frustração de um ataque. Então cada nova tentativa aumenta sua pontuação de risco, o que torna a próxima tentativa ainda mais propensa a falhar, o que convida a mais uma tentativa. Pessoas já queimaram seis horas alternando entre vários cartões dessa forma enquanto um sistema de produção ficava parado, e terminaram com mais cartões bloqueados do que quando começaram.
Os bancos adicionam uma segunda armadilha em cima disso. Muitos emissores aplicam um limite de velocidade em recargas para o mesmo comerciante, e usuários já bateram em um muro explícito de "muitas recargas" depois de algumas tentativas em um único dia. Assim que esse limite dispara, o cartão fica fora de jogo por um período de resfriamento, não importa o que mais você corrija, e o limite geralmente se aplica por banco, não por cartão, então trocar para um segundo cartão do mesmo emissor não muda nada.
A regra que se segue é restrita e vale a pena obedecer ao pé da letra:
- Uma nova tentativa é razoável, porque falhas transitórias de rede e de 3-D Secure são reais.
- Uma segunda falha significa parar e diagnosticar. Não tente uma terceira cobrança nesse cartão hoje.
- Não alterne entre vários cartões em uma mesma sessão. Isso parece pior para um filtro antifraude do que repetir um único cartão, não melhor.
- Se você já tentou muitas vezes, espere até o dia seguinte antes de tentar qualquer coisa, mesmo depois de corrigir a causa raiz.
O caminho oficial: o que corrigir antes de qualquer outra coisa
Essas etapas são gratuitas, levam minutos e resolvem uma parcela real das recusas. Siga-as em ordem e pare assim que uma delas funcionar.
- Ligue para o seu banco ou abra o aplicativo dele, e procure por transações internacionais e compras online nos controles do cartão. Muitos bancos entregam esses controles desligados por padrão em cartões mais novos, e muitos não enviam nenhuma notificação quando bloqueiam a cobrança. Pergunte especificamente se uma cobrança para esse comerciante foi recusada e qual foi o código do motivo. Ler o motivo direto do banco é o passo de maior valor desta página, porque transforma um chute em uma causa conhecida.
- Confira o endereço de cobrança que você digitou contra exatamente o que consta no cadastro do seu banco. A verificação de endereço (AVS) compara strings, não significado. Um tipo de rua abreviado, um número de apartamento faltando, ou um CEP formatado para outro país já é suficiente para falhar. Copie caractere por caractere do seu extrato.
- Desligue sua VPN e proxy antes de pagar. Se sua conexão parecer originar-se de um país sob triagem de sanções enquanto seu cartão foi emitido em outro lugar, só essa incompatibilidade já pode gerar uma recusa que nenhuma troca de cartão vai resolver. Isso já deixou usuários travados cujo país real era perfeitamente aceitável.
- Experimente um produto de cartão diferente, não apenas um cartão diferente. Se o cartão recusado era pré-pago ou virtual, o teste útil é um cartão de crédito completo de um banco diferente. Dois cartões pré-pagos costumam falhar pelo mesmo motivo.
- Experimente uma rota de carteira digital se o seu banco suportar, como um cartão carregado em uma carteira do celular, que pode carregar autenticação mais forte e às vezes passa onde o número bruto do cartão não passa.
- Se tudo isso falhar, abra um ticket de suporte com a OpenRouter e inclua o texto exato do erro, o horário aproximado, os últimos quatro dígitos e o país emissor. Ajuste as expectativas com honestidade, porém: tickets de recusa muitas vezes andam devagar, porque o comerciante frequentemente não consegue ver nem mudar o que o seu banco decidiu.
Quando o caminho do cartão está fechado por razões estruturais
Para algumas pessoas, nada do que foi dito acima jamais vai funcionar, e vale reconhecer isso cedo em vez de gastar uma semana nisso.
Se você mora em um lugar onde os emissores locais não habilitam serviços digitais internacionais, se o único instrumento de pagamento que você possui é um cartão de carteira pré-paga que as regras do processador excluem, se seu país está dentro de um perímetro de triagem de sanções independentemente da sua situação pessoal, ou se você simplesmente não tem nenhum cartão de crédito e só uma conta de dinheiro móvel doméstica, então o caminho do cartão não está falhando de forma intermitente. Ele está fechado. Pessoas nessa situação descreveram semanas de recusas sem nenhuma mensagem de erro que apontasse para algo que pudessem mudar, e respostas de suporte que também não conseguiram mudar isso.
A leitura honesta é que nesses casos a pergunta deixa de ser como fazer o cartão funcionar e passa a ser qual rota sem cartão usar. Existem várias, e são genuinamente diferentes entre si:
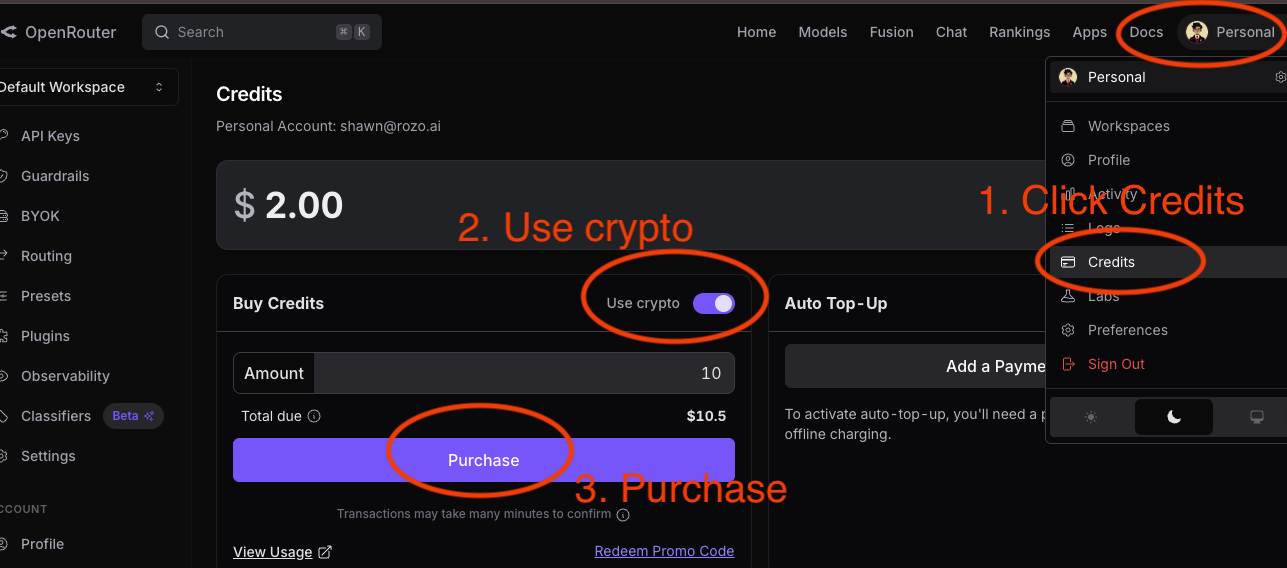
- O próprio caminho cripto da OpenRouter. É a primeira coisa a tentar, porque é a rota oficial e mantém você dentro de um único sistema com um único canal de suporte. Cobra 5% e funciona por meio de um checkout cripto hospedado. A ressalva que vale saber antes de enviar qualquer coisa é que ele aceita apenas ativos específicos em chains específicas, e um pagamento feito na chain errada não retorna, simplesmente fica parado lá.
- Um checkout cripto de terceiros, incluindo este. Coberto na próxima seção.
- Pedir emprestado o cartão de alguém em quem você confia. Sem glamour, mas para uma recarga pontual costuma ser o caminho mais rápido, desde que os dados de cobrança inseridos conferem com o registro bancário dessa pessoa, não com o seu.
- Esperar o comerciante adicionar o seu método preferido. As pessoas regularmente pedem opções baseadas em carteira na comunidade. Essa é uma resposta real se você não estiver bloqueado hoje, e nenhuma resposta se estiver.
Uma observação de custo que importa ao comparar: a OpenRouter cobra 5,5% com mínimo de $0,80 em pagamentos por cartão e AliPay, e 5% no seu próprio caminho cripto. Em uma recarga pequena, esse mínimo domina a taxa, e é por isso que recargas de cartão muito pequenas parecem desproporcionalmente caras.
As rotas que dispensam o cartão
Se o seu dinheiro já está em uma moeda específica, vá direto ao guia dela: Card declined on OpenRouter? Pay with USDC on Solana ou Card declined on OpenRouter? Pay with USDT on BNB Chain. A rota UPI da Índia está em upi.rozo.ai. Todas pagam o mesmo link de pagamento e funcionam para OpenRouter e outros serviços de IA.
Há mais duas rotas abertas em fase alpha: USDT e TRX na TRON em checkout.rozo.ai/tron, e USDT na TON em checkout.rozo.ai/ton. Cada página mostra um valor exato e um endereço fixo para o link de pagamento que você cola, e ambas funcionam para OpenRouter e outros serviços de IA. Alpha significa que a rota pode estar fechada em um determinado dia; se a página disser que não está aberta, pague com outra moeda.