
Yrität ostaa OpenRouter-krediittejä, kortti hylätään, ja tunnin päästä sama kortti käy ruokakaupassa. Tuo ristiriita kertoo koko tarinan: hylkäys ei lähes koskaan tarkoita, että korttisi olisi rikki tai tililläsi liian vähän rahaa. Se tarkoittaa, että yksi tietty osapuoli maksuketjussa hylkäsi juuri tämän veloituksen, ja kunnes selvität mikä osapuoli, jokainen uusi yritys on arvaus.
Tämä sivu käy ketjun läpi järjestyksessä. Ensin: miten luet virheen ja tunnistat, kuka sanoi ei. Toiseksi: ratkaisut, jotka toimivat virallisella reitillä, koska ne ovat ilmaisia ja ne kannattaa käydä läpi ennen mitään muuta. Kolmanneksi: reitit, jotka ohittavat kortit kokonaan, mukaan lukien tämän sivuston ylläpitämä, kuvattuna rehellisesti vaihtoehtojen rinnalla.
Maksut ja OpenRouterin julkaisemat ohjeet tarkistettu uudelleen 31.10.2026. ROZO Checkout on itsenäinen kolmannen osapuolen kassa eikä ole sidoksissa OpenRouteriin eikä Coinbaseen.
Etsi ensin tarkka virheesi
Etsi alta rivi, joka on lähimpänä sitä, mitä näet. Jokainen linkki avaa lyhyen vastauksen juuri siihen oireeseen ja kertoo, mitä tehdä. Useimmat näistä vastauksista ovat toistaiseksi englanniksi. Jos mikään ei sovi, loppusivu käy läpi yleisen diagnoosin.
- ”Olen kokeillut kaikkia kortteja: uusi tili, kertamaksu, kortin tallennus, Apple Pay. Mikään ei mene läpi.”
Kun useat toisistaan riippumattomat tavat epäonnistuvat yhtä aikaa, vika on maksukerroksessa eikä yksittäisessä kortissa. - ”Miksi OpenRouter hylkää korttini? Olen käyttänyt sitä päivittäin vuosia.” tai ”Pankkini vahvisti, ettei vika ole heidän päässään.”
Kortti, joka toimi ennen ja epäonnistuu nyt ilman muutoksia sinun puolellasi, on yleensä maksunvälittäjän eikä pankin hylkäämä. - ”Ensimmäinen maksu onnistui, mutta toinen epäonnistui. Pankkikorttini on kunnossa.”
Saman kauppiaan toistuviin veloituksiin liittyvä riskisääntö, ei kortin ongelma. - ”Automaattinen lataus sanoo vain, että se ajoitetaan (scheduled)”, eikä veloitusta koskaan tule.
Taustaveloitus hylättiin hiljaa, joten se ei koskaan valmistu eikä krediittejä tule. - ”Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element”
Korttilomake ei latautunut kunnolla, joten maksu kaatuu ennen kuin korttiasi edes tarkistetaan. - ”Olen yrittänyt noin 7 kertaa kahden viime päivän aikana, eikä mikään toimi.”
Toistuvat epäonnistumiset laukaisevat yritysrajan, ja jokainen uusi yritys pidentää sitä. - ”IP-osoitteeni on eri maassa kuin korttini. Linkki hylkää sen ja suora maksu hylätään.”
Yhteytesi maa ja korttisi myöntämismaa eivät täsmää, ja riskisuodattimet pitävät sitä varoitusmerkkinä. - ”Prepaid- tai virtuaalikorttini hylätään joka kerta.”
Korttituotetta ei ole otettu käyttöön tällaisille kansainvälisille veloituksille, saldosta riippumatta. - ”Latinalaisen Amerikan korttini hylätään jatkuvasti.”
Alueellisia kortteja ja lompakoita koskevat rajat ylittävät säännöt, joita uusi yritys ei muuta. - ”Minulla ei ole korttia, vain JazzCash, Easypaisa, GCash tai muu paikallinen lompakko.”
Paikallisia mobiililompakoita ei hyväksytä suoraan OpenRouterin kassalla. - ”Maksuni on jumissa käsittelyssä.”
Ei vielä hylkäys. Odota, että se ratkeaa, ennen kuin maksat uudelleen. - ”Pankkini näyttää veloituksen, mutta krediittejä ei tullut.”
Rahaa liikkui, joten kyse ei ole hylkäyksestä. Älä maksa toista kertaa.
Etsi tarkka virheilmoituksesi
Nämä ovat ne tarkat merkkijonot, joita ihmiset hakevat epäonnistuneen OpenRouter-latauksen jälkeen yllä olevan oirelistan lisäksi. Jokaisesta: kuka todennäköisimmin sanoi ei, ja sitten yksi seuraava askel.
- ”Your card does not support this type of purchase”: korttituote tai myöntäjäpankkisi. Korttia ei ole otettu käyttöön verkkoveloitukseen ulkomaiselle kauppiaalle tässä luokassa. Pyydä pankkia sallimaan kansainväliset verkko-ostokset tai kokeile toisen myöntäjän luottokorttia. Toinen samantyyppinen kortti epäonnistuu samalla tavalla.
- Virhe 502 tai tyhjä sivu, ja seuraavalla kerralla ”declined”: ensimmäinen yritys ei koskaan saanut päätöstä, ja toinen seulottiin toistoksi. Pidä sitä yhtenä epäonnistuneena yrityksenä. Odota päivä ja tee sitten täsmälleen yksi yritys lisää.
- ”Your card was declined for making repeated attempts too frequently”: maksunvälittäjän tiheyssääntö. Kortissa ei ole mitään vikaa. Pidä 24 tunnin tauko ja lähetä sitten OpenRouterin tuelle sähköpostia tilisi osoitteesta ennen kuin yrität uudelleen.
- 3-D Secure tai pankin vahvistusvaihe epäonnistuu tai ei koskaan tule: korttisi myöntäjä. Tarkista, että vahvistukseen rekisteröity puhelinnumero ja pankkisovellus ovat ajan tasalla ja että pankki sallii tämän kauppiastyypin, ja yritä sitten kerran.
- Ensimmäinen maksu onnistui ja toinen hylättiin: maksunvälittäjän toistuvien veloitusten riskisääntö. Odota noin 24 tuntia, maksa kerran tallentamatta korttia äläkä vuorottele saman pankin korttien välillä.
Jos mikään näistä ei sovi, loppusivu käy läpi yleisen diagnoosin.
Jos näet ”mandate approval” tai ”Your card does not support this type of payment”
Useita kortteja kokeilleet lukijat ovat raportoineet nämä kaksi ilmoitusta OpenRouterin korttikassalla. Emme arvaile, mikä kumpaakin laukaisee: sen voivat kertoa vain korttisi myöntäjä ja maksunvälittäjä. Se, mitä voit niille tehdä, on sama:
- Lopeta toisen epäonnistumisen jälkeen. Useat kortit samassa istunnossa näyttävät petossuodattimelle pahemmalta, eivät paremmalta.
- Jos automaattinen lataus on päällä, kytke se pois ja kokeile yhtä kertaostoa tallentamatta korttia.
- Kysy pankiltasi tarkka ilmoitus kädessä, onko kortti otettu käyttöön verkkomaksuihin ulkomaiselle kauppiaalle ja tarvitaanko sinulta hyväksyntää tällaiselle veloitukselle.
- Jos pankki sanoo, ettei korttia voi käyttää tähän, kokeile eri korttiluokkaa, esimerkiksi toisen myöntäjän luottokorttia, äläkä toista samanlaista korttia.
Jos olet Intiassa ja maksat UPI:llä, voit maksaa OpenRouterin maksulinkin rupioina (INR) osoitteessa upi.rozo.ai, linkin summa plus 6 %. Se on eri reitti kuin kaikki alla oleva, eikä se muuta mitään veroja, jotka olet velkaa.
Kuka oikeasti hylkää korttisi
Korttimaksu kulkee vähintään neljän osapuolen kautta, ja kuka tahansa niistä voi pysäyttää sen. Sen selvittäminen, kuka kieltäytyi, on ero kahden minuutin korjauksen ja turhien yritysten täyttämän iltapäivän välillä.
Myöntäjäpankkisi on yleisin lähde. Se näkee rajat ylittävän veloituksen maksunvälittäjältä kauppiasluokkaan, jota se ei ehkä tunnista, usein epätavallisella summalla, ja soveltaa omia riskisääntöjään. Tämän hylkäyksen voit useimmiten poistaa itse, koska pankit antavat asiakkaille suoria asetuksia siihen.
Korttiverkko ja korttituote ovat toinen kerros. Prepaid-kortteja, virtuaalikortteja ja joitakin debit-tuotteita ei yksinkertaisesti ole otettu käyttöön kansainvälisiin tai toistuviin kauppiasveloituksiin, saldostasi riippumatta. Latinalaisen Amerikan prepaid-lompakoiden käyttäjät ovat kertoneet tulleensa hylätyiksi johdonmukaisesti viikkojen ajan ilman mitään korjattavaa virhettä omalla puolellaan, koska heidän puolellaan ei ollut mitään korjattavaa.
Maksunvälittäjän petossuodatin on kolmas. Se pisteyttää transaktion signaaleilla, joita et näe: kortin myöntämismaa verrattuna yhteytesi näennäiseen maahan, montako yritystä tältä tililtä on tullut viime aikoina, täsmäävätkö laskutustiedot. VPN, joka päättyy eri maahan kuin pankkikorttisi, on tässä klassinen hiljainen laukaisija, ja se voi saada täysin laillisen kortin näyttämään pakotetarkistusta vaativalta.
OpenRouter itse on epätodennäköisin hylkääjä, minkä vuoksi hylkäyksiä koskevat tukipyynnöt ratkeavat usein hitaasti. Kauppiaan puolella ei usein ole mitään muutettavaa.
Käytännön seuraus: lue sanamuoto. ”Payment method not supported” viittaa korttituotteeseen. ”Declined by issuer” viittaa pankkiisi. Yleinen ”payment could not be processed” viittaa yleensä petossuodattimeen.
Mitä OpenRouter itse sanoo
28.10.2026 OpenRouterin tukitiimi vastasi hylättyjä kortteja koskevaan ketjuun OpenRouterin virallisella Discordilla. Se on suorin näkemämme lausunto siitä, kuka näitä veloituksia hylkää, joten se kannattaa tiivistää arvailun sijaan.
- Koko alustan laajuista maksukatkosta ei ollut, ja korttien hyväksyntä kokonaisuutena, myös Visa ja Mastercard, oli normaalia.
- Suurin osa hylkäyksistä oli maksunvälittäjän automaattista petosseulontaa, joka pysäytti veloituksen ennen kuin se ehti pankkiin. Siksi pankki ei näe yritystä, eikä vika ole korttiyhtiössä.
- Estot poistetaan tilikohtaisesti. Tuki ei pysty yhdistämään Discord-käyttäjänimeä OpenRouter-tiliin, joten lähetä tuelle sähköpostia tilisi sähköpostiosoitteesta tai käytä openrouter.ai:n tukilomaketta kirjautuneena, ja kerro epäonnistuneen yrityksen likimääräinen aika ja kortin neljä viimeistä numeroa.
- Jokainen uusi yritys voi tiukentaa seulontaa, joten odota tuen vastausta ennen kuin yrität uudelleen.
- Yhteisön ketjuissa jaetut lyhennetyt ”tuki”-linkit (h1.nu, rb.gy, bit.ly ja vastaavat) ovat huijauksia eivätkä OpenRouterilta.
Mitä tämä muuttaa tämän sivun vaiheissa: syykoodin kysyminen pankilta kannattaa yhä, mutta kun pankilla ei ole merkintää mistään yrityksestä, esto on maksunvälittäjällä ja vain OpenRouterin tuki voi poistaa sen. Älä julkaise tilisi sähköpostia tai korttitietojasi Discordissa tai yksityisviesteissä. OpenRouter ei ole kertonut, kauanko eston poistaminen kestää, joten suunnittele sen mukaan äläkä lupauksen varaan.
Lopeta uudelleenyrittäminen, eikä tämä ole pelkkä neuvo
Hylätyn veloituksen jälkeen tekee mieli painaa nappia uudelleen. Se on tässä suorastaan haitallista, ja mekanismi kannattaa ymmärtää sen sijaan, että ottaisi säännön vain uskon varassa.
Toistuvat epäonnistuneet valtuutukset samalla kortilla, samalla kauppiaalla, lyhyessä ajassa ovat juuri korttitestauksen sormenjälki: joku varastetun korttinumeron haltija kokeilee sitä pienillä veloituksilla nähdäkseen, toimiiko se. Petosjärjestelmät on rakennettu tunnistamaan tuo sormenjälki, eivätkä ne erota turhautumistasi hyökkäyksestä. Jokainen uusi yritys siis nostaa riskipisteitäsi, mikä tekee seuraavan epäonnistumisesta todennäköisemmän, mikä houkuttelee yrittämään taas. Ihmiset ovat polttaneet näin kuusi tuntia kierrättäen useita kortteja tuotantojärjestelmän seistessä, ja lopussa estettyjä kortteja oli enemmän kuin alussa.
Pankit lisäävät päälle toisen ansan. Monet myöntäjät soveltavat tiheysrajaa saman kauppiaan latauksiin, ja käyttäjät ovat törmänneet suoraan ”too many top-ups” -seinään muutaman yrityksen jälkeen samana päivänä. Kun raja laukeaa, kortti on pois pelistä jäähdyttelyjakson ajan, korjasitpa mitä tahansa muuta, ja raja koskee usein pankkia eikä korttia, joten saman myöntäjän toiseen korttiin vaihtaminen ei muuta mitään.
Tästä seuraava sääntö on kapea, ja sitä kannattaa noudattaa kirjaimellisesti:
- Yksi uusi yritys on kohtuullinen, koska tilapäiset verkko- ja 3-D Secure -virheet ovat todellisia.
- Toinen epäonnistuminen tarkoittaa: lopeta ja selvitä syy. Älä yritä kolmatta veloitusta sillä kortilla tänään.
- Älä kierrätä useita kortteja samassa istunnossa. Se näyttää petossuodattimelle pahemmalta kuin yhden kortin toistaminen, ei paremmalta.
- Jos olet jo yrittänyt monta kertaa, odota seuraavaan päivään ennen kuin yrität mitään, vaikka olisit korjannut varsinaisen syyn.
Virallinen reitti: mitä korjata ennen mitään muuta
Nämä ovat ilmaisia, vievät minuutteja ja ratkaisevat todellisen osan hylkäyksistä. Käy ne läpi järjestyksessä ja lopeta heti, kun jokin onnistuu.
- Soita pankkiisi tai avaa sen sovellus ja etsi korttiasetuksista kansainväliset maksut ja verkko-ostokset. Monet pankit toimittavat nämä uusissa korteissa oletuksena pois päältä, eivätkä monet ilmoita sinulle mitään estäessään veloituksen. Kysy nimenomaan, hylättiinkö veloitus tälle kauppiaalle, ja pyydä syykoodi. Pankin oman syyn lukeminen on tämän sivun arvokkain yksittäinen askel, koska se muuttaa arvailun tunnetuksi syyksi.
- Vertaa syöttämääsi laskutusosoitetta täsmälleen siihen, mitä pankillasi on tiedoissaan. Osoitetarkistus vertaa merkkijonoja, ei merkitystä. Lyhennetty kadun tyyppi, puuttuva asunnon numero tai toisen maan muotoon kirjoitettu postinumero riittää kaatamaan sen. Kopioi se merkki merkiltä tiliotteestasi.
- Kytke VPN ja proxy pois ennen maksamista. Jos yhteytesi näyttää tulevan pakotetarkistuksen alaisesta maasta, kun korttisi on myönnetty muualla, pelkkä ristiriita voi tuottaa hylkäyksen, jota mikään korttien vaihtelu ei poista. Tämä on jättänyt pulaan käyttäjiä, joiden todellinen maa oli täysin hyväksyttävä.
- Kokeile eri korttituotetta, ei vain eri korttia. Jos hylätty kortti oli prepaid tai virtuaalinen, hyödyllinen testi on toisen pankin täysi luottokortti. Kaksi prepaid-korttia epäonnistuu yleensä samasta syystä.
- Kokeile lompakkoreittiä, jos pankkisi tukee sitä, esimerkiksi puhelimen lompakkoon lisättyä korttia, jossa voi olla vahvempi tunnistautuminen ja joka joskus menee läpi silloin, kun pelkkä korttinumero ei mene.
- Jos kaikki tämä epäonnistuu, avaa tukipyyntö OpenRouterille ja liitä mukaan tarkka virheteksti, likimääräinen aika, neljä viimeistä numeroa ja myöntämismaa. Pidä odotukset kuitenkin rehellisinä: hylkäyspyynnöt etenevät usein hitaasti, koska kauppias ei usein näe tai voi muuttaa sitä, mitä pankkisi päätti.
Kun korttireitti on suljettu rakenteellisista syistä
Joillekin mikään yllä olevista ei tule koskaan toimimaan, ja se kannattaa tunnistaa ajoissa sen sijaan, että käyttäisi siihen viikon.
Jos asut paikassa, jossa paikalliset myöntäjät eivät salli rajat ylittäviä digipalveluja, jos ainoa maksuvälineesi on prepaid-lompakkokortti, jonka maksunvälittäjän säännöt sulkevat pois, jos maasi on pakotetarkistuksen piirissä henkilökohtaisesta asemastasi riippumatta tai jos sinulla ei yksinkertaisesti ole luottokorttia lainkaan vaan pelkkä kotimainen mobiilirahatili, korttireitti ei epäonnistu satunnaisesti. Se on kiinni. Tässä asemassa olevat käyttäjät ovat kuvanneet viikkojen hylkäyksiä ilman yhtään virheilmoitusta, joka olisi osoittanut mihinkään muutettavaan, ja tukivastauksia, jotka eivät nekään voineet muuttaa asiaa.
Rehellinen tulkinta on, että näissä tapauksissa kysymys lakkaa olemasta, miten saada kortti toimimaan, ja muuttuu siksi, mitä korttitonta reittiä käyttää. Niitä on useita, ja ne todella eroavat toisistaan:
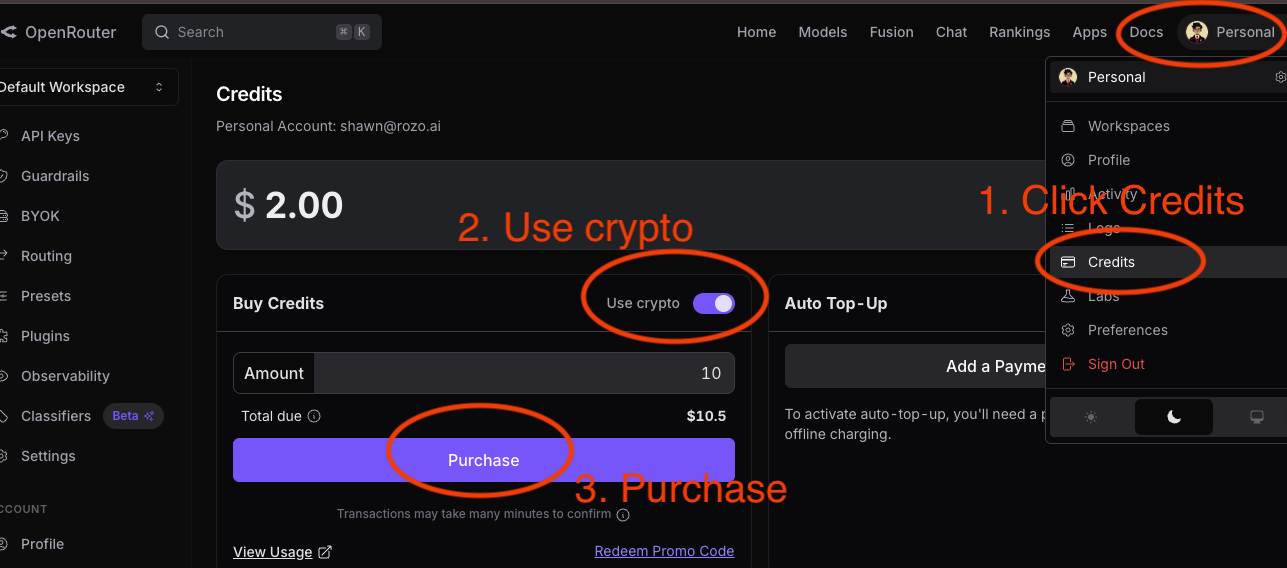
- OpenRouterin oma kryptoreitti. Tätä kannattaa kokeilla ensin, koska se on virallinen reitti ja pitää sinut yhdessä järjestelmässä yhden tukikanavan kanssa. Se veloittaa 5 % ja toimii isännöidyn kryptokassan kautta. Ennen kuin lähetät mitään, on hyvä tietää, että se hyväksyy vain tiettyjä asseteja tietyillä chaineilla, eikä väärällä chainilla tehty maksu palaa takaisin, se vain jää sinne.
- Kolmannen osapuolen kryptokassa, myös tämä. Käsitellään seuraavassa osiossa.
- Kortin lainaaminen joltakulta, johon luotat. Ei hohdokasta, mutta kertalatauksessa se on usein nopein reitti, kunhan syötetyt laskutustiedot vastaavat sen henkilön pankin tietoja eivätkä sinun.
- Odottaminen, että kauppias lisää haluamasi maksutavan. Yhteisössä pyydetään säännöllisesti lompakkopohjaisia vaihtoehtoja. Tämä on oikea vastaus, jos et ole tänään estetty, eikä vastaus lainkaan, jos olet.
Yksi vertailussa tärkeä kulumerkintä: OpenRouter veloittaa korttimaksuista ja AliPay-maksuista 5,5 %, vähintään 0,80 dollaria, ja omalla kryptoreitillään 5 %. Pienessä latauksessa tuo minimi on hallitseva maksu, minkä vuoksi hyvin pienet korttilataukset tuntuvat suhteettoman kalliilta.
Kryptoreitti suoraan kerrottuna
Jos sinulla on jo kryptoa, tämä reitti poistaa koko yllä kuvatun ongelmaluokan. Ei ole myöntäjää hylkäämässä veloitusta, ei laskutusosoitetta tarkistettavaksi, ei yhteysmaan ristiriitaa eikä uusintayrityslaskuria sinua vastaan. Jos sinulla ei vielä ole kryptoa, ole realistinen: sen hankkiminen tarkoittaa yleensä pörssiä, mikä tarkoittaa yleensä korttia tai pankkisiirtoa ja henkilöllisyyden vahvistamista, joten sama este voi palata toisessa paikassa. Tämä reitti on vahvimmillaan niille, joilla kryptoa jo on.
ROZO Checkout toimii näin: se ottaa OpenRouterin maksulinkin tai maksutunnuksen, antaa sinun maksaa sillä assetilla ja chainilla, jotka sinulla jo on, ja tilittää kauppiaalle sen, mitä kauppias odottaa. Liität linkin, valitset tokenin ja chainin ja vahvistat omassa lompakossasi. Krediitit tulevat yleensä noin 2 minuutissa siitä, kun maksu vahvistuu ketjussa. Tiliä ei tarvitse luoda eikä saldoa säilytetä puolestasi, mikä tarkoittaa myös, ettei ole tallennettua arvoa, joka voisi myöhemmin muuttua saavuttamattomaksi.
Kompromisseista suoraan, koska pelkät edut luetteleva sivu ei ole hyödyllinen:
- Kryptomaksut ovat peruuttamattomia. Jos jokin menee pieleen, chargebackia ei ole, ja se on todellinen suoja, josta luovut korttiin verrattuna.
- Lisäät transaktioon kolmannen osapuolen. Se on harkinta, joka kannattaa tehdä tietoisesti eikä siksi, että blogi käski.
- Verkkomaksut pätevät yhä ja vaihtelevat chainin mukaan. Pienessä latauksessa edullisen chainin valinta on tärkeämpää kuin mikään muu reitissä.
- ROZO veloittaa 1 %:n palvelumaksun, joka näytetään ennen maksamista. Se on nykyhetkeä koskeva toteamus varhaisen vaiheen palvelusta, ei pysyvä lupaus, ja kannattaa tarkistaa voimassa olevat ehdot sen sijaan, että luottaisi tähän lauseeseen puolen vuoden päästä.
Jos OpenRouterin oma kryptoreitti toimii sinulle, sitä ei ole vahvaa syytä jättää. Kolmannen osapuolen reitti ansaitsee paikkansa, kun tarvitset assetin tai chainin, jota virallinen kassa ei ota.
Jos rahasi ovat jo tietyssä kolikossa, mene suoraan sen oppaaseen: Card declined on OpenRouter? Pay with USDC on Solana tai Card declined on OpenRouter? Pay with USDT on BNB Chain. Intian UPI-reitti on osoitteessa upi.rozo.ai. Kaikki maksavat saman maksulinkin ja toimivat OpenRouterille ja muille AI-palveluille.
Kaksi muuta reittiä on auki alphana: USDT ja TRX TRONissa osoitteessa checkout.rozo.ai/tron sekä USDT TONissa osoitteessa checkout.rozo.ai/ton. Kumpikin sivu näyttää yhden tarkan summan ja kiinteän osoitteen liittämällesi maksulinkille, ja molemmat toimivat OpenRouterille ja muille AI-palveluille. Alpha tarkoittaa, että reitti voi olla jonain päivänä suljettu; jos sivu kertoo, ettei se ole auki, maksa toisella kolikolla.
Päätöspolku, jonka käyt läpi kymmenessä minuutissa
Koko sivu yhtenä jaksona, jotta voit edetä ylhäältä alas lukematta mitään uudelleen.
- Lue tarkka virheteksti ja kirjoita se muistiin. ”Payment method not supported” ja ”declined by issuer” ohjaavat eri paikkoihin, ja yleinen käsittelyvirhe tarkoittaa, että todennäköisimmin petossuodatin puhui.
- Lopeta maksaminen. Jos olet jo yrittänyt tänään kaksi kertaa tai useammin, älä yritä millään kortilla ennen huomista, korjasitpa välissä mitä tahansa. Tämän askeleen ohittaminen on se, mikä muuttaa korjattavan tilanteen lukituksi.
- Ota yhteyttä pankkiisi, pyydä hylkäyksen syykoodi ja salli samalla kansainväliset ja verkko-ostokset. Tämän askeleen useimmat ohittavat, ja juuri se todennäköisimmin lopettaa ongelman.
- Korjaa mekaaniset syyt: tarkka laskutusosoite, VPN pois, oikea kortin maa. Yritä kerran uudelleen seuraavana päivänä, kun nämä on korjattu.
- Jos se epäonnistuu taas, vaihda korttiluokkaa, älä korttia. Toisen myöntäjän luottokortti on todellinen testi. Toinen prepaid-kortti ei ole.
- Jos olet rakenteellisesti estetty, valitse korttiton reitti. Kokeile ensin OpenRouterin virallista kryptoreittiä, koska se pitää kaiken yhdessä järjestelmässä. Jos assettiasi tai chainiasi ei tueta siellä, tämän kaltainen kolmannen osapuolen kassa paikkaa aukon.
- Avaa tukipyyntö rinnakkain, ei sen sijaan. Se ei maksa mitään, voi paljastaa kauppiaan puolen syyn ja kerryttää dokumentaatiota, jos ongelma on alueellinen ja pysyvä.
Lopuksi yksi asia selväksi: jos rahaa on jo lähtenyt tililtäsi eikä krediittejä tullut, se on eri ongelma kuin hylkäys ja vaatii eri sivun. Hylkäys tarkoittaa, ettei rahaa liikkunut. Varmista, kumpaa oikeasti katsot, ennen vianetsintää, koska ratkaisut eivät mene päällekkäin.