
คุณพยายามซื้อเครดิต OpenRouter บัตรถูกปฏิเสธ แต่หนึ่งชั่วโมงต่อมาบัตรใบเดียวกันจ่ายค่าของในซูเปอร์มาร์เก็ตได้ ความขัดแย้งนี้คือเรื่องทั้งหมด: การปฏิเสธแทบไม่เคยหมายความว่าบัตรเสียหรือเงินในบัญชีไม่พอ มันหมายความว่ามีฝ่ายหนึ่งในสายการชำระเงินปฏิเสธรายการนี้โดยเฉพาะ และจนกว่าคุณจะรู้ว่าเป็นฝ่ายไหน ทุกครั้งที่ลองใหม่ก็เป็นแค่การเดา
หน้านี้ไล่ดูสายการชำระเงินตามลำดับ ขั้นแรก วิธีอ่าน error และระบุว่าใครเป็นผู้ปฏิเสธ ขั้นที่สอง วิธีแก้ที่ได้ผลบนเส้นทางทางการ เพราะไม่มีค่าใช้จ่ายและควรลองให้ครบก่อนทำอย่างอื่น ขั้นที่สาม เส้นทางที่ข้ามบัตรไปเลย รวมถึงเส้นทางที่เว็บไซต์นี้ให้บริการ ซึ่งอธิบายอย่างตรงไปตรงมาเทียบกับทางเลือกอื่น
ตรวจสอบค่าธรรมเนียมและคำแนะนำที่ OpenRouter เผยแพร่อีกครั้งเมื่อ 31 ตุลาคม 2026 ROZO Checkout เป็น checkout อิสระของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ OpenRouter หรือ Coinbase
หา error ที่ตรงกับของคุณก่อน
จับคู่สิ่งที่คุณเห็นกับบรรทัดที่ใกล้เคียงที่สุดด้านล่าง แต่ละลิงก์จะเปิดคำตอบสั้นๆ สำหรับอาการนั้น พร้อมขั้นตอนที่ควรทำ ถ้าไม่มีบรรทัดไหนตรง ส่วนที่เหลือของหน้านี้จะอธิบายการวินิจฉัยทั่วไป
- “ฉันลองทุกบัตรแล้ว: บัญชีใหม่ จ่ายครั้งเดียว บันทึกบัตร Apple Pay ไม่มีอะไรผ่านเลย”
เมื่อหลายวิธีที่ไม่เกี่ยวกันล้มเหลวพร้อมกัน ปัญหาอยู่ที่ชั้นการชำระเงิน ไม่ใช่บัตรใบใดใบหนึ่ง - “ทำไม OpenRouter ปฏิเสธบัตรฉัน? ฉันใช้มันทุกวันมาหลายปีแล้ว” หรือ “ธนาคารยืนยันว่าไม่ได้ปฏิเสธจากฝั่งเขา”
บัตรที่เคยใช้ได้แล้วตอนนี้ใช้ไม่ได้ โดยที่ฝั่งคุณไม่มีอะไรเปลี่ยน มักถูกปฏิเสธโดยผู้ประมวลผลการชำระเงิน ไม่ใช่ธนาคาร - “การจ่ายครั้งแรกสำเร็จ แต่ครั้งที่สองล้มเหลว บัตรธนาคารของฉันปกติดี”
เป็นกฎความเสี่ยงสำหรับการเรียกเก็บซ้ำกับร้านค้าเดิม ไม่ใช่ปัญหาของบัตร - “Auto top-up บอกแค่ว่าจะถูกตั้งเวลาไว้” แต่ไม่เคยตัดเงิน
การเรียกเก็บเงินเบื้องหลังถูกปฏิเสธอย่างเงียบๆ จึงไม่เคยเสร็จ และเครดิตก็ไม่เข้า - “Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element”
แบบฟอร์มบัตรโหลดไม่สมบูรณ์ การชำระเงินจึงล้มเหลวก่อนที่บัตรจะถูกตรวจสอบด้วยซ้ำ - “ฉันลองไปประมาณ 7 ครั้งในสองวันที่ผ่านมา ไม่มีอะไรได้ผลเลย”
ความล้มเหลวซ้ำๆ ทำให้ติดลิมิตการลองใหม่ และทุกครั้งที่ลองเพิ่มจะยืดลิมิตนั้นออกไป - “IP ของฉันอยู่คนละประเทศกับบัตร ลิงก์ปฏิเสธ และการจ่ายตรงก็ถูกปฏิเสธ”
ประเทศของการเชื่อมต่อกับประเทศผู้ออกบัตรไม่ตรงกัน ซึ่งระบบกรองความเสี่ยงถือเป็นสัญญาณเตือน - “บัตรเติมเงินหรือบัตรเสมือนของฉันถูกปฏิเสธทุกครั้ง”
ผลิตภัณฑ์บัตรนั้นไม่ได้เปิดใช้สำหรับการเรียกเก็บเงินระหว่างประเทศประเภทนี้ ไม่ว่ายอดเงินจะเท่าไร - “บัตรจากละตินอเมริกาของฉันถูกปฏิเสธตลอด”
กฎข้ามพรมแดนสำหรับบัตรและ wallet ในภูมิภาค ซึ่งการลองใหม่เปลี่ยนไม่ได้ - “ฉันไม่มีบัตร มีแค่ JazzCash, Easypaisa, GCash หรือ wallet ท้องถิ่นอื่น”
checkout ของ OpenRouter ไม่รับ mobile wallet ท้องถิ่นโดยตรง - “การชำระเงินของฉันค้างอยู่ที่สถานะ processing”
ยังไม่ใช่การปฏิเสธ รอให้รายการเสร็จก่อนจ่ายใหม่ - “ธนาคารแสดงรายการตัดเงินแล้ว แต่เครดิตไม่เข้า”
เงินถูกตัดไปแล้ว นี่จึงไม่ใช่การปฏิเสธ อย่าจ่ายซ้ำเป็นครั้งที่สอง
จับคู่ข้อความ error ของคุณแบบตรงตัว
นี่คือข้อความแบบตรงตัวที่คนค้นหาหลังเติมเงิน OpenRouter ไม่สำเร็จ นอกเหนือจากรายการอาการด้านบน แต่ละข้อบอกว่าใครน่าจะเป็นผู้ปฏิเสธ แล้วตามด้วยขั้นตอนถัดไปหนึ่งขั้น
- “Your card does not support this type of purchase”: ผลิตภัณฑ์บัตรหรือธนาคารผู้ออกบัตร บัตรไม่ได้เปิดใช้สำหรับการเรียกเก็บเงินออนไลน์กับร้านค้าต่างประเทศในหมวดนี้ ขอให้ธนาคารเปิดการซื้อออนไลน์ระหว่างประเทศ หรือทดสอบด้วยบัตรเครดิตจากผู้ออกบัตรรายอื่น บัตรใบที่สองประเภทเดียวกันจะล้มเหลวแบบเดียวกัน
- error 502 หรือหน้าว่างเปล่า แล้วครั้งถัดไปขึ้นว่า “declined”: ครั้งแรกไม่เคยถึงขั้นตัดสินใจ และครั้งที่สองถูกคัดกรองว่าเป็นการทำซ้ำ ให้นับเป็นการลองที่ล้มเหลวหนึ่งครั้ง รอหนึ่งวัน แล้วลองอีกครั้งเดียวเท่านั้น
- “Your card was declined for making repeated attempts too frequently”: กฎความถี่ของผู้ประมวลผลการชำระเงิน บัตรไม่ได้มีปัญหาอะไร หยุด 24 ชั่วโมง แล้วส่งอีเมลถึงฝ่าย support ของ OpenRouter จากอีเมลของบัญชีก่อนลองใหม่
- ขั้นตอน 3-D Secure หรือการยืนยันตัวตนของธนาคารล้มเหลวหรือไม่มาเลย: ผู้ออกบัตรของคุณ ตรวจว่าเบอร์โทรและแอปธนาคารที่ลงทะเบียนไว้สำหรับการยืนยันเป็นปัจจุบัน และธนาคารอนุญาตร้านค้าประเภทนี้ แล้วลองหนึ่งครั้ง
- จ่ายครั้งแรกได้ ครั้งที่สองถูกปฏิเสธ: กฎความเสี่ยงสำหรับการเรียกเก็บซ้ำที่ผู้ประมวลผลการชำระเงิน รอประมาณ 24 ชั่วโมง จ่ายหนึ่งครั้งโดยไม่บันทึกบัตร และอย่าสลับไปมาระหว่างบัตรจากธนาคารเดียวกัน
ถ้าไม่มีข้อไหนตรง ส่วนที่เหลือของหน้านี้จะอธิบายการวินิจฉัยทั่วไป
ถ้าคุณเห็น “mandate approval” หรือ “Your card does not support this type of payment”
ผู้อ่านที่ลองหลายบัตรรายงานว่าเจอสองข้อความนี้ที่หน้า checkout บัตรของ OpenRouter เราจะไม่เดาว่าอะไรเป็นตัวกระตุ้น เพราะมีแค่ผู้ออกบัตรและผู้ประมวลผลการชำระเงินที่บอกได้ สิ่งที่คุณทำได้เหมือนกันทั้งสองกรณี:
- หยุดหลังล้มเหลวครั้งที่สอง การใช้หลายบัตรในเซสชันเดียวดูแย่ลงในสายตาระบบกรองการฉ้อโกง ไม่ได้ดีขึ้น
- ถ้าเปิด auto top-up อยู่ ให้ปิด แล้วลองซื้อครั้งเดียวโดยไม่บันทึกบัตร
- ถามธนาคารพร้อมข้อความที่ตรงตัว ว่าบัตรเปิดใช้สำหรับการจ่ายออนไลน์ให้ร้านค้าต่างประเทศหรือไม่ และต้องให้คุณอนุมัติอะไรเพิ่มสำหรับการเรียกเก็บประเภทนี้หรือไม่
- ถ้าธนาคารบอกว่าบัตรใช้กับรายการนี้ไม่ได้ ให้ทดสอบบัตรคนละประเภท เช่นบัตรเครดิตจากผู้ออกบัตรรายอื่น แทนบัตรอีกใบประเภทเดียวกัน
ถ้าคุณอยู่ในอินเดียและจ่ายด้วย UPI คุณสามารถจ่าย payment link ของ OpenRouter เป็น INR ได้ที่ upi.rozo.ai ในราคายอดลิงก์บวก 6% นั่นเป็นเส้นทางที่ต่างจากทุกอย่างด้านล่าง และไม่ได้เปลี่ยนภาษีที่คุณต้องจ่าย
ใครเป็นผู้ปฏิเสธบัตรของคุณจริงๆ
การจ่ายด้วยบัตรผ่านอย่างน้อยสี่ฝ่าย และฝ่ายใดฝ่ายหนึ่งก็หยุดมันได้ การรู้ว่าฝ่ายไหนปฏิเสธคุณคือความต่างระหว่างการแก้ที่ใช้สองนาทีกับการลองซ้ำไร้ประโยชน์ทั้งบ่าย
ธนาคารผู้ออกบัตรของคุณเป็นต้นเหตุที่พบบ่อยที่สุด ธนาคารเห็นการเรียกเก็บข้ามประเทศจากผู้ประมวลผลการชำระเงินไปยังหมวดร้านค้าที่อาจไม่รู้จัก บ่อยครั้งเป็นยอดที่ไม่ปกติ แล้วใช้กฎความเสี่ยงของตัวเอง นี่คือการปฏิเสธที่คุณแก้เองได้บ่อยที่สุด เพราะธนาคารให้ลูกค้าควบคุมเรื่องนี้ได้โดยตรง
เครือข่ายบัตรและผลิตภัณฑ์บัตรเป็นชั้นที่สอง บัตรเติมเงิน บัตรเสมือน และบัตรเดบิตบางประเภทไม่ได้เปิดใช้สำหรับการเรียกเก็บจากร้านค้าต่างประเทศหรือแบบประจำเลย ไม่ว่ายอดเงินจะเท่าไร ผู้ใช้ wallet เติมเงินในละตินอเมริกาเคยรายงานว่าถูกปฏิเสธต่อเนื่องเป็นสัปดาห์โดยไม่มี error ฝั่งตัวเองให้แก้ เพราะฝั่งเขาไม่มีอะไรให้แก้จริงๆ
ระบบกรองการฉ้อโกงของผู้ประมวลผลการชำระเงินเป็นชั้นที่สาม มันให้คะแนนรายการจากสัญญาณที่คุณมองไม่เห็น: ประเทศผู้ออกบัตรเทียบกับประเทศที่การเชื่อมต่อของคุณดูเหมือนจะมาจาก จำนวนครั้งที่บัญชีนี้ลองเมื่อเร็วๆ นี้ และข้อมูลการเรียกเก็บเงินตรงกันหรือไม่ VPN ที่ออกปลายทางคนละประเทศกับบัตรธนาคารเป็นตัวกระตุ้นแบบเงียบที่คลาสสิกที่สุด และทำให้บัตรที่ถูกต้องสมบูรณ์ดูเหมือนต้องผ่านการคัดกรองมาตรการคว่ำบาตร
ตัว OpenRouter เองเป็นฝ่ายที่มีโอกาสปฏิเสธคุณน้อยที่สุด ซึ่งเป็นเหตุผลที่ตั๋ว support เรื่องการปฏิเสธบัตรมักใช้เวลานานกว่าจะได้ข้อยุติ บ่อยครั้งฝั่งร้านค้าไม่มีอะไรให้เปลี่ยน
ผลในทางปฏิบัติ: อ่านถ้อยคำให้ดี “Payment method not supported” ชี้ไปที่ผลิตภัณฑ์บัตร “Declined by issuer” ชี้ไปที่ธนาคารของคุณ ส่วน “payment could not be processed” แบบกว้างๆ มักชี้ไปที่ระบบกรองการฉ้อโกง
OpenRouter พูดว่าอย่างไร
เมื่อ 28 ตุลาคม 2026 ทีม support ของ OpenRouter ตอบเธรดรายงานบัตรถูกปฏิเสธใน Discord ทางการของ OpenRouter นี่เป็นคำชี้แจงที่ตรงที่สุดที่เราเคยเห็นว่าใครเป็นผู้ปฏิเสธการเรียกเก็บเหล่านี้ จึงควรสรุปไว้แทนการเดา
- ไม่มีระบบชำระเงินล่มทั้งแพลตฟอร์ม และอัตราการอนุมัติบัตรโดยรวม รวมถึง Visa และ Mastercard เป็นปกติ
- การปฏิเสธส่วนใหญ่มาจากระบบคัดกรองการฉ้อโกงอัตโนมัติของผู้ประมวลผลการชำระเงิน ที่หยุดการเรียกเก็บก่อนถึงธนาคาร นั่นคือเหตุผลที่ธนาคารไม่เห็นรายการใดเลย และไม่ใช่บริษัทบัตร
- การปลดบล็อกทำเป็นรายบัญชี support จับคู่ชื่อผู้ใช้ Discord กับบัญชี OpenRouter ไม่ได้ ให้ส่งอีเมลถึง support จากอีเมลของบัญชี หรือใช้แบบฟอร์ม support บน openrouter.ai ขณะล็อกอินอยู่ พร้อมระบุเวลาคร่าวๆ ที่ลองแล้วล้มเหลวและเลขสี่หลักท้ายของบัตร
- การลองใหม่แต่ละครั้งอาจทำให้การคัดกรองเข้มขึ้น ให้รอ support ก่อนลองอีก
- ลิงก์ “support” แบบย่อที่โพสต์ในเธรดชุมชน (h1.nu, rb.gy, bit.ly และอื่นๆ ทำนองนี้) เป็นการหลอกลวง ไม่ได้มาจาก OpenRouter
สิ่งนี้เปลี่ยนขั้นตอนในหน้านี้อย่างไร: การขอ reason code จากธนาคารยังคุ้มที่จะทำ แต่เมื่อธนาคารไม่มีบันทึกการทำรายการเลย บล็อกอยู่ที่ผู้ประมวลผลการชำระเงิน และมีแค่ support ของ OpenRouter ที่ปลดได้ อย่าโพสต์อีเมลบัญชีหรือข้อมูลบัตรใน Discord หรือในข้อความส่วนตัว OpenRouter ยังไม่ได้เผยแพร่ว่าการปลดบล็อกใช้เวลานานแค่ไหน จึงควรวางแผนโดยไม่ยึดตามคำสัญญา
หยุดลองซ้ำ และทำไมนี่ไม่ใช่แค่คำแนะนำ
สัญชาตญาณหลังถูกปฏิเสธคือกดปุ่มอีกครั้ง สัญชาตญาณนี้สร้างความเสียหายจริงในกรณีนี้ และควรเข้าใจกลไก แทนการเชื่อกฎเฉยๆ
การขออนุมัติที่ล้มเหลวซ้ำๆ บนบัตรใบเดียว กับร้านค้าเดิม ในเวลาสั้นๆ คือลายนิ้วมือของ card testing ซึ่งคนที่มีเลขบัตรที่ขโมยมาจะลองเรียกเก็บยอดเล็กๆ เพื่อดูว่าบัตรยังใช้ได้ไหม ระบบป้องกันการฉ้อโกงสร้างมาเพื่อจับลายนิ้วมือนี้ และแยกไม่ออกระหว่างความหงุดหงิดของคุณกับการโจมตี ทุกครั้งที่ลองใหม่จึงเพิ่มคะแนนความเสี่ยง ทำให้ครั้งถัดไปมีโอกาสล้มเหลวมากขึ้น และชวนให้ลองอีก มีคนเสียเวลาหกชั่วโมงวนลองหลายบัตรแบบนี้ขณะที่ระบบ production หยุดนิ่ง และจบลงด้วยบัตรที่ถูกบล็อกมากกว่าตอนเริ่ม
ธนาคารยังมีกับดักที่สองซ้อนอยู่ ผู้ออกบัตรหลายรายใช้ลิมิตความถี่สำหรับการเติมเงินกับร้านค้าเดิม และผู้ใช้เคยเจอกำแพง “too many top-ups” ชัดเจนหลังลองไม่กี่ครั้งในวันเดียว เมื่อลิมิตนั้นทำงาน บัตรจะใช้ไม่ได้ตลอดช่วงพักไม่ว่าคุณจะแก้อะไรอื่น และลิมิตมักใช้ต่อธนาคาร ไม่ใช่ต่อบัตร การเปลี่ยนไปใช้บัตรใบที่สองจากผู้ออกบัตรเดียวกันจึงไม่ช่วยอะไร
กฎที่ตามมาแคบมาก และควรทำตามแบบตรงตัว:
- ลองใหม่หนึ่งครั้งได้ เพราะความล้มเหลวชั่วคราวของเครือข่ายและ 3-D Secure เกิดขึ้นจริง
- ล้มเหลวครั้งที่สองหมายถึงหยุดและวินิจฉัย อย่าเรียกเก็บครั้งที่สามบนบัตรใบนั้นในวันนี้
- อย่าวนลองหลายบัตรในเซสชันเดียว ในสายตาระบบกรองการฉ้อโกง มันดูแย่กว่าการลองบัตรใบเดียวซ้ำ ไม่ได้ดีกว่า
- ถ้าคุณลองไปหลายครั้งแล้ว ให้รอถึงวันถัดไปก่อนลองอะไรอีก แม้จะแก้ต้นเหตุแล้วก็ตาม
เส้นทางทางการ: สิ่งที่ต้องแก้ก่อนอย่างอื่น
สิ่งเหล่านี้ไม่มีค่าใช้จ่าย ใช้เวลาไม่กี่นาที และแก้การปฏิเสธได้จริงจำนวนหนึ่ง ทำตามลำดับและหยุดทันทีที่ข้อใดได้ผล
- โทรหาธนาคารหรือเปิดแอป แล้วหาการตั้งค่ารายการระหว่างประเทศและการซื้อออนไลน์ในส่วนควบคุมบัตร หลายธนาคารปิดสิ่งเหล่านี้เป็นค่าเริ่มต้นบนบัตรใหม่ และหลายธนาคารไม่แจ้งเตือนอะไรเลยเมื่อบล็อกรายการ ให้ถามตรงๆ ว่ารายการกับร้านค้านี้ถูกปฏิเสธหรือไม่ และขอ reason code การอ่านเหตุผลจากธนาคารเองเป็นขั้นตอนที่มีค่าที่สุดในหน้านี้ เพราะเปลี่ยนการเดาให้เป็นสาเหตุที่รู้แน่
- ตรวจที่อยู่สำหรับเรียกเก็บเงินที่คุณกรอก เทียบกับข้อมูลที่ธนาคารมีแบบตรงตัว ระบบตรวจสอบที่อยู่เทียบตัวอักษร ไม่ได้เทียบความหมาย ชื่อประเภทถนนแบบย่อ เลขห้องที่หายไป หรือรหัสไปรษณีย์ในรูปแบบของอีกประเทศ ก็พอทำให้ไม่ผ่าน ให้คัดลอกจาก statement ทีละตัวอักษร
- ปิด VPN และ proxy ก่อนจ่าย ถ้าการเชื่อมต่อของคุณดูเหมือนมาจากประเทศที่อยู่ภายใต้การคัดกรองมาตรการคว่ำบาตร ขณะที่บัตรออกจากที่อื่น ความไม่ตรงกันนี้อย่างเดียวก็ทำให้ถูกปฏิเสธได้ และการเปลี่ยนบัตรกี่ใบก็แก้ไม่ได้ เคยมีผู้ใช้ติดอยู่แบบนี้ทั้งที่ประเทศจริงของเขาไม่มีปัญหาอะไรเลย
- ลองผลิตภัณฑ์บัตรคนละประเภท ไม่ใช่แค่บัตรคนละใบ ถ้าบัตรที่ถูกปฏิเสธเป็นบัตรเติมเงินหรือบัตรเสมือน การทดสอบที่มีประโยชน์คือบัตรเครดิตเต็มรูปแบบจากธนาคารอื่น บัตรเติมเงินสองใบมักล้มเหลวด้วยเหตุผลเดียวกัน
- ลองเส้นทาง wallet ถ้าธนาคารรองรับ เช่นบัตรที่ผูกไว้ใน wallet บนโทรศัพท์ ซึ่งมีการยืนยันตัวตนที่แข็งแรงกว่า และบางครั้งผ่านได้ในกรณีที่เลขบัตรตรงๆ ไม่ผ่าน
- ถ้าทั้งหมดนั้นไม่ได้ผล ให้เปิดตั๋ว support กับ OpenRouter พร้อมข้อความ error แบบตรงตัว เวลาคร่าวๆ เลขสี่หลักท้าย และประเทศผู้ออกบัตร แต่ควรตั้งความคาดหวังตามจริง: ตั๋วเรื่องการปฏิเสธบัตรมักคืบหน้าช้า เพราะร้านค้ามักมองไม่เห็นหรือเปลี่ยนสิ่งที่ธนาคารของคุณตัดสินไม่ได้
เมื่อเส้นทางบัตรปิดด้วยเหตุผลเชิงโครงสร้าง
สำหรับบางคน ไม่มีข้อไหนข้างต้นจะได้ผลเลย และควรรู้ตัวตั้งแต่เนิ่นๆ แทนการเสียเวลาไปทั้งสัปดาห์
ถ้าคุณอยู่ในที่ที่ผู้ออกบัตรท้องถิ่นไม่เปิดบริการดิจิทัลข้ามประเทศ ถ้าเครื่องมือชำระเงินเดียวที่คุณมีคือบัตร wallet เติมเงินที่กฎของผู้ประมวลผลการชำระเงินไม่รับ ถ้าประเทศของคุณอยู่ในขอบเขตการคัดกรองมาตรการคว่ำบาตรไม่ว่าสถานะส่วนตัวของคุณจะเป็นอย่างไร หรือถ้าคุณไม่มีบัตรเครดิตเลยและมีแค่บัญชี mobile money ในประเทศ เส้นทางบัตรก็ไม่ได้ล้มเหลวเป็นครั้งคราว มันปิดอยู่ ผู้ใช้ในสถานการณ์นี้เล่าว่าถูกปฏิเสธเป็นสัปดาห์โดยไม่มีข้อความ error ที่ชี้ไปยังสิ่งที่เขาเปลี่ยนได้ และคำตอบจาก support ก็เปลี่ยนอะไรไม่ได้เช่นกัน
การมองตามจริงคือ ในกรณีเหล่านั้นคำถามไม่ใช่ว่าจะทำให้บัตรใช้ได้อย่างไรอีกต่อไป แต่เป็นว่าจะใช้เส้นทางที่ไม่ใช่บัตรเส้นไหน มีหลายเส้นทาง และแต่ละเส้นต่างกันจริงๆ:
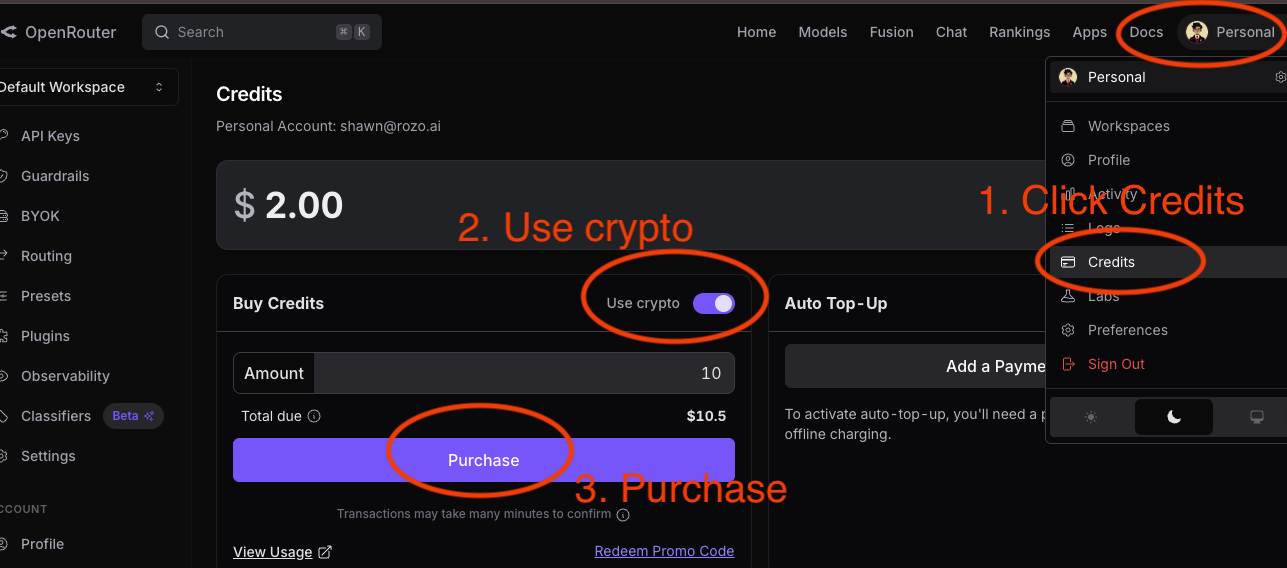
- เส้นทางคริปโตของ OpenRouter เอง นี่คือสิ่งแรกที่ควรลอง เพราะเป็นเส้นทางทางการ และทำให้คุณอยู่ในระบบเดียวที่มีช่องทาง support เดียว เก็บค่าธรรมเนียม 5% และทำงานผ่าน crypto checkout ที่โฮสต์ไว้ ข้อควรรู้ก่อนส่งอะไรคือมันรับเฉพาะสินทรัพย์บางตัวบน chain บางตัว และการจ่ายบน chain ผิดจะไม่เด้งกลับ เงินจะค้างอยู่ตรงนั้น
- crypto checkout ของบุคคลที่สาม รวมถึงตัวนี้ อธิบายในหัวข้อถัดไป
- ยืมบัตรจากคนที่คุณไว้ใจ ไม่หรูหรา แต่สำหรับการเติมเงินครั้งเดียวมักเป็นทางที่เร็วที่สุด โดยข้อมูลการเรียกเก็บเงินที่กรองต้องตรงกับข้อมูลธนาคารของคนนั้น ไม่ใช่ของคุณ
- รอให้ร้านค้าเพิ่มวิธีที่คุณต้องการ คนในชุมชนขอทางเลือกแบบ wallet อยู่เป็นประจำ นี่เป็นคำตอบจริงถ้าวันนี้คุณไม่ได้ติดอยู่ และไม่ใช่คำตอบเลยถ้าคุณติดอยู่
หมายเหตุเรื่องค่าใช้จ่ายที่สำคัญตอนเปรียบเทียบ: OpenRouter เก็บ 5.5% ขั้นต่ำ 0.80 ดอลลาร์สำหรับการจ่ายด้วยบัตรและ AliPay และ 5% บนเส้นทางคริปโตของตัวเอง สำหรับยอดเติมเงินเล็กๆ ขั้นต่ำนั้นคือค่าธรรมเนียมหลัก นี่คือเหตุผลที่การเติมเงินด้วยบัตรยอดเล็กมากรู้สึกแพงเกินสัดส่วน
เส้นทางคริปโต อธิบายแบบตรงไปตรงมา
ถ้าคุณถือคริปโตอยู่แล้ว เส้นทางนี้ตัดปัญหาทั้งกลุ่มที่อธิบายข้างต้นออกไป ไม่มีผู้ออกบัตรที่จะปฏิเสธ ไม่มีที่อยู่ให้ตรวจสอบ ไม่มีปัญหาประเทศของการเชื่อมต่อไม่ตรงกัน และไม่มีตัวนับจำนวนครั้งที่ลองซึ่งทำงานต่อต้านคุณ ถ้าคุณยังไม่มีคริปโต ให้มองตามจริง: การได้มามักต้องผ่าน exchange ซึ่งมักต้องใช้บัตรหรือโอนผ่านธนาคารและยืนยันตัวตน จึงอาจเจออุปสรรคเดิมในอีกที่หนึ่ง เส้นทางนี้เหมาะที่สุดสำหรับคนที่ถือคริปโตอยู่แล้ว
ROZO Checkout ทำงานโดยรับ payment link หรือ payment ID ของ OpenRouter ให้คุณจ่ายด้วยสินทรัพย์และ chain ที่มีอยู่ แล้ว settle ให้ร้านค้าในสิ่งที่ร้านค้าต้องการ คุณวางลิงก์ เลือก token และ chain แล้วยืนยันใน wallet ของคุณเอง เครดิตมักเข้าประมาณ 2 นาทีหลังการชำระเงินได้รับการยืนยัน on-chain ไม่ต้องสร้างบัญชี และไม่มียอดเงินที่ถือแทนคุณ ซึ่งหมายความว่าไม่มีมูลค่าที่เก็บไว้แล้วภายหลังอาจเข้าถึงไม่ได้
ขอพูดตรงๆ เรื่องข้อแลกเปลี่ยน เพราะหน้าที่บอกแต่ข้อดีไม่มีประโยชน์:
- การจ่ายด้วยคริปโตย้อนกลับไม่ได้ ถ้ามีอะไรผิดพลาดจะไม่มี chargeback ซึ่งเป็นการคุ้มครองจริงที่คุณสละไปเมื่อเทียบกับบัตร
- คุณเพิ่มบุคคลที่สามเข้ามาในธุรกรรม นั่นเป็นการตัดสินใจที่คุณควรทำอย่างตั้งใจ ไม่ใช่เพราะบล็อกบอกให้ทำ
- ยังมีค่าธรรมเนียมเครือข่าย และต่างกันไปตาม chain สำหรับยอดเติมเงินเล็กๆ การจ่ายจาก chain ค่าธรรมเนียมต่ำสำคัญกว่าเรื่องอื่นใดของเส้นทางนี้
- ROZO เก็บค่าบริการ 1% แสดงก่อนคุณจ่าย นี่เป็นข้อความ ณ ปัจจุบันเกี่ยวกับบริการที่ยังอยู่ในช่วงเริ่มต้น ไม่ใช่คำสัญญาถาวร และคุณควรตรวจเงื่อนไขปัจจุบันแทนการเชื่อประโยคนี้ในอีกหกเดือน
ถ้าเส้นทางคริปโตของ OpenRouter เองใช้ได้กับคุณ ก็ไม่มีเหตุผลหนักแน่นที่จะเลิกใช้ เส้นทางของบุคคลที่สามมีประโยชน์เมื่อคุณต้องใช้สินทรัพย์หรือ chain ที่ checkout ทางการไม่รับ
ถ้าเงินของคุณอยู่ในเหรียญใดเหรียญหนึ่งอยู่แล้ว ไปที่คู่มือของเหรียญนั้นได้เลย: Card declined on OpenRouter? Pay with USDC on Solana หรือ Card declined on OpenRouter? Pay with USDT on BNB Chain เส้นทาง UPI ของอินเดียอยู่ที่ upi.rozo.ai ทุกเส้นทางจ่าย payment link เดียวกัน และใช้ได้กับ OpenRouter และบริการ AI อื่นๆ
มีอีกสองเส้นทางที่เปิดแบบ alpha: USDT และ TRX บน TRON ที่ checkout.rozo.ai/tron และ USDT บน TON ที่ checkout.rozo.ai/ton แต่ละหน้าแสดงยอดเงินที่แน่นอนหนึ่งยอดและ address คงที่สำหรับ payment link ที่คุณวาง ทั้งสองใช้ได้กับ OpenRouter และบริการ AI อื่นๆ คำว่า alpha หมายความว่าเส้นทางอาจปิดในบางวัน ถ้าหน้าเว็บแจ้งว่ายังไม่เปิด ให้จ่ายด้วยเหรียญอื่น
ลำดับการตัดสินใจที่ทำตามได้ในสิบนาที
รวมทั้งหน้าไว้ในลำดับเดียว เพื่อให้คุณไล่จากบนลงล่างได้โดยไม่ต้องอ่านซ้ำ
- อ่านข้อความ error แบบตรงตัวและจดไว้ “Payment method not supported” กับ “declined by issuer” พาคุณไปคนละที่ และ error การประมวลผลแบบกว้างๆ หมายความว่าน่าจะเป็นระบบกรองการฉ้อโกงที่ตัดสิน
- หยุดจ่าย ถ้าวันนี้คุณลองไปแล้วสองครั้งขึ้นไป อย่าลองบัตรใบไหนอีกจนถึงพรุ่งนี้ ไม่ว่าระหว่างนี้คุณจะแก้อะไรไป การฝืนต่อจากขั้นนี้คือสิ่งที่เปลี่ยนสถานการณ์ที่แก้ได้ให้กลายเป็นสถานการณ์ที่ถูกล็อก
- ติดต่อธนาคารและขอ reason code ของการปฏิเสธ และเปิดการซื้อระหว่างประเทศและออนไลน์ไปพร้อมกัน นี่คือขั้นตอนที่คนส่วนใหญ่ข้าม และเป็นขั้นตอนที่มีโอกาสจบปัญหามากที่สุด
- แก้สาเหตุเชิงกลไก: ที่อยู่สำหรับเรียกเก็บเงินแบบตรงตัว ปิด VPN ประเทศของบัตรถูกต้อง ลองใหม่หนึ่งครั้งในวันถัดไปหลังแก้สิ่งเหล่านี้แล้ว
- ถ้ายังล้มเหลว ให้เปลี่ยนประเภทบัตร ไม่ใช่เปลี่ยนบัตร บัตรเครดิตจากผู้ออกบัตรรายอื่นคือการทดสอบจริง บัตรเติมเงินใบที่สองไม่ใช่
- ถ้าคุณติดอยู่ด้วยเหตุผลเชิงโครงสร้าง ให้เลือกเส้นทางที่ไม่ใช่บัตร ลองเส้นทางคริปโตทางการของ OpenRouter ก่อน เพราะทุกอย่างอยู่ในระบบเดียว ถ้าสินทรัพย์หรือ chain ของคุณไม่รองรับที่นั่น checkout ของบุคคลที่สามอย่างตัวนี้ช่วยปิดช่องว่างได้
- เปิดตั๋ว support ไปพร้อมกัน ไม่ใช่แทนกัน ไม่มีค่าใช้จ่าย อาจเผยสาเหตุฝั่งร้านค้า และสร้างบันทึกไว้ถ้าปัญหาเป็นเรื่องระดับภูมิภาคและเกิดต่อเนื่อง
เรื่องหนึ่งที่ต้องชัดเจนในตอนท้าย: ถ้าเงินออกจากบัญชีคุณไปแล้วและเครดิตไม่เข้า นั่นเป็นปัญหาคนละแบบกับการปฏิเสธ และต้องดูอีกหน้า การปฏิเสธหมายความว่าไม่มีเงินเคลื่อนที่ ยืนยันให้แน่ว่าคุณกำลังเจอแบบไหนก่อนแก้ปัญหา เพราะวิธีแก้ไม่ทับซ้อนกัน