
给 OpenRouter 充值时,如果页面提示“Card declined”“Payment method not supported”,或者银行卡明明在其他网站能用、在 OpenRouter 却一直付款失败,通常不是余额不足,而是发卡行、账单地址验证或支付风控拒绝了这笔交易。
不要连续反复提交。同一张银行卡在短时间内多次失败,可能会触发更严格的风控。下面先帮你判断是哪一环拒绝了付款,再列出免费的排查方法;如果银行卡始终无法使用,也会说明如何直接用已有的加密货币完成充值。
费率与 OpenRouter 官方说明于 2026 年 10 月 31 日重新核对。ROZO Checkout 是独立的第三方支付服务,与 OpenRouter、Coinbase 均无关联。
先对号入座:找到你的具体报错
把你看到的情况和下面最接近的一行对上。每个链接都会打开针对这一种症状的简短解答和处理步骤。如果都不符合,本文后面的部分会带你做一般性的排查。
- “除了加密货币,每种方法都试过了:新账号、单次付款、保存卡、Apple Pay,都付不了。”
几种互不相关的方式同时失败,问题多半出在支付层,而不是某一张卡。 - “OpenRouter 为什么拒我的卡?我每天都在用,用了好几年。”或“银行确认不是他们那边的问题。”
之前能用、你这边什么都没变的卡突然失败,通常是支付处理方拒绝的,而不是银行。 - “第一次付款成功了,第二次却失败了,银行卡是正常的。”
针对同一商户重复扣款的风控规则,不是卡本身的问题。 - “自动充值只是说会安排(scheduled)”,却一直不扣款。
后台扣款被悄悄拒绝,所以一直不完成,额度也不会到账。 - "Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element"
卡片表单没有正确加载,付款在检查你的卡之前就失败了。 - “这两天我试了大概 7 次,什么都不行。”
连续失败会触发重试限制,每多试一次,限制就延长一次。 - “我的 IP 和卡不在同一个国家,链接被拒,直接付款也被拒。”
你的网络所在国家和发卡国家不一致,风控会把它当作警示信号。 - “我的预付卡或虚拟卡每次都被拒。”
这类卡产品不支持这种跨境扣款,和余额无关。 - “我的拉美银行卡一直被拒。”
区域性卡和钱包受跨境规则限制,重试改变不了。 - “我没有卡,只有 JazzCash、Easypaisa、GCash 或其他本地钱包。”
OpenRouter 收银台不直接接受本地移动钱包。 - “我的付款一直卡在处理中。”
这还不是拒付。等它结算完再决定,不要再付一次。 - “银行显示已扣款,但额度没到账。”
钱已经动了,所以这不是拒付。不要再付第二次。
按具体报错对号入座
下面是人们在 OpenRouter 充值失败后实际搜索的报错原文,补充上面的症状列表。每条两行:最可能是谁拒绝的,以及下一步该做什么。
- "Your card does not support this type of purchase":卡种或发卡行。这张卡没有开通对境外商户的在线支付。让银行开通国际在线消费,或换一家发卡行的信用卡测试。同类型的第二张卡会以同样方式失败。
- 先出现 502 或空白页,下一次尝试显示 declined:第一次尝试根本没有得到结果,第二次被当成重复尝试筛掉。把它当成一次失败,而不是两个问题。等一天,然后只再试一次。
- "Your card was declined for making repeated attempts too frequently":支付处理商的频率规则。卡本身没有问题。停 24 小时,再用账户邮箱给 OpenRouter 支持写邮件,之后再试。
- 3-D Secure 或银行验证失败、验证码一直不来:发卡行。确认银行登记的手机号和 App 是否仍在使用,确认银行允许这类商户,然后只试一次。
- 第一笔成功、第二笔被拒:支付处理商针对重复扣款的风控规则。等大约 24 小时,不保存卡片只付一次,不要在同一家银行的几张卡之间来回切换。
如果都不符合,本页后面的部分会讲一般的排查思路。
到底是谁拒绝了你的卡
一笔银行卡支付至少要经过四个环节,任何一环都可能把它拦下。搞清楚是哪一环拒绝了你,决定了这是两分钟就能解决的小事,还是浪费一下午的无用重试。
你的发卡行是最常见的源头。它看到一笔从支付处理商发往某个它可能不认识的商户类别的跨境扣款,金额也常常不寻常,于是套用自己的风控规则。这是你最能自己解决的一种拒绝,因为银行通常给客户提供了直接的控制开关。
卡组织和卡产品本身是第二层。预付卡、虚拟卡,以及部分借记卡产品,根本没有开通国际或订阅类商户扣款,无论余额多少都一样。有拉美预付钱包的用户反映连续被拒了好几周,自己这边完全没有可以修的地方,因为问题根本不在他们这边。
支付处理商的风控过滤器是第三层。它根据你看不到的信号给这笔交易打分:卡的发卡国与你的连接所在国是否一致,这个账户最近尝试了多少次,账单信息是否匹配。VPN 落地国与发卡行所在国不一致是这里最典型的隐形触发因素,它能让一张完全合法的卡看起来像需要过一遍制裁审查。
OpenRouter 本身是最不可能拒绝你的一环,这也是为什么关于卡被拒的工单常常迟迟得不到解决:商户这边往往根本没有可以改的东西。
实操上的结论是:仔细读错误文案。"Payment method not supported"(不支持该支付方式)指向卡产品本身。"Declined by issuer"(发卡行拒绝)指向你的银行。笼统的"payment could not be processed"(无法处理该支付)通常指向风控过滤器。
OpenRouter 官方怎么说(2026-10-28)
2026 年 10 月 28 日,OpenRouter 支持团队在官方 Discord 里回复了一串银行卡被拒的反馈。这是我们见过的关于「到底是谁在拒绝」最直接的说法,值得转述而不是猜测。
- 没有平台范围的支付故障,整体卡片通过率正常,Visa 和 Mastercard 都包括在内。
- 大多数被拒是支付处理商的自动欺诈筛查在到达银行之前拦下了扣款。所以银行看不到任何尝试,问题也不在卡组织。
- 解封按账户进行。支持团队无法把 Discord 用户名对应到 OpenRouter 账户,所以请用账户邮箱发邮件给支持,或登录 openrouter.ai 后使用支持表单,附上失败尝试的大致时间和卡号后四位。
- 每一次新的重试都可能让筛查更严格,所以在支持回复之前不要再试。
- 社区帖子里出现的短链接「客服」(h1.nu、rb.gy、bit.ly 之类)是骗局,不是 OpenRouter 发的。
这对本页步骤的影响:向银行要拒付原因码仍然值得做,但当银行完全没有尝试记录时,拦截发生在支付处理商那里,只有 OpenRouter 支持能解除。不要在 Discord 或私信里贴账户邮箱或卡片信息。OpenRouter 没有公布解封需要多久,所以按这个现实来安排,而不是指望某个承诺。
别再重试了,这不只是一句建议
被拒之后本能反应是再按一次。这个本能在这里是实打实的有害,值得搞清楚背后的机制,而不是仅仅照规矩办事。
短时间内在同一商户对同一张卡反复授权失败,正是"卡测试"(card testing)的典型特征:有人拿到被盗卡号后用小额扣款试探这张卡是否还有效。风控系统正是被训练来抓这个特征的,它分不清你是着急还是在攻击。于是每一次重试都会提高你的风险分,让下一次尝试更容易失败,进而诱使你再试一次。有人这样在几张卡之间循环了六个小时,期间一个生产系统一直闲置,最后卡被封得比一开始还多。
银行还在此之上加了第二个陷阱。许多发卡行对同一商户的充值设了速率限制,已有用户在同一天尝试几次后就撞上明确的"充值次数过多"提示。一旦触发这个限制,这张卡在冷却期内就没法用了,无论你修好了什么别的问题。而这个限制往往是按银行算的,不是按卡算的,所以换一张同一家银行的第二张卡毫无意义。
由此得出的规则很窄,但值得逐字遵守:
- 重试一次是合理的,因为网络抖动和 3-D Secure 失败是真实存在的。
- 第二次失败就该停下来诊断。今天不要再对这张卡发起第三次扣款。
- 不要在一次会话里轮换好几张卡。这在风控过滤器眼里比反复用一张卡更糟,不是更好。
- 如果你已经试了很多次,即便已经修好了根本原因,也要等到第二天再尝试。
官方路径:先该修什么
以下这些都免费,几分钟就能做完,也确实能解决一部分被拒问题。按顺序逐一尝试,一旦成功就停下。
- 打电话给银行或打开它的 App,在卡片控制选项里找"国际交易"和"网络购物"开关。很多银行的新卡默认是关闭这些的,而且很多银行不会为拦截的扣款发任何通知。具体问一下这笔付给该商户的交易是否被拒,以及原因代码是什么。读到银行自己给出的拒绝原因,是本文里性价比最高的一步,因为它能把猜测变成确定的原因。
- 核对你填的账单地址,与银行留档的信息逐字比对。地址验证(AVS)比的是字符串,不是含义。街道类型缩写不同、缺少门牌号、邮编格式对不上国家,都足以导致验证失败。从对账单上逐字复制过来。
- 付款前关掉 VPN 和代理。如果你的连接看起来来自一个受制裁审查的国家,而你的卡是在别处发行的,这个不一致本身就可能导致拒绝,换多少张卡都没用。这已经坑过一些实际所在国完全没问题的用户。
- 换一种卡产品,而不只是换一张卡。如果被拒的是预付卡或虚拟卡,有意义的测试是换一张不同银行的实体信用卡。两张预付卡通常会以同样的原因失败。
- 如果银行支持,试试钱包路线,比如把卡加进手机钱包里支付,它能提供更强的身份验证,有时能在原始卡号无法通过的情况下成功。
- 如果以上全部失败,向 OpenRouter 提交支持工单,附上准确的错误文案、大致时间、卡号后四位和发卡国。但要坦诚地管理预期:关于拒绝的工单往往处理得很慢,因为商户这边通常既看不到也改不了你的银行做出的决定。
当银行卡这条路因结构性原因被封死
对一部分人来说,上面这些永远都不会起作用,尽早认清这一点,好过再耗上一整周。
如果你所在地区的本地发卡行根本没开通跨境数字服务,如果你手头唯一的支付工具是被处理商规则排除在外的预付钱包卡,如果你所在国家整体处在制裁审查范围内、与你个人无关,或者你干脆没有信用卡、只有一个国内移动支付账户:那么银行卡这条路不是偶尔失灵,而是彻底封死了。处在这种情况的用户描述过连续几周被拒、错误信息完全指不出可以改的地方,客服的回复也同样无能为力。
诚实的结论是:在这些情况下,问题不再是怎么让卡能用,而是该用哪条非卡路线。有好几条,彼此确实不同:
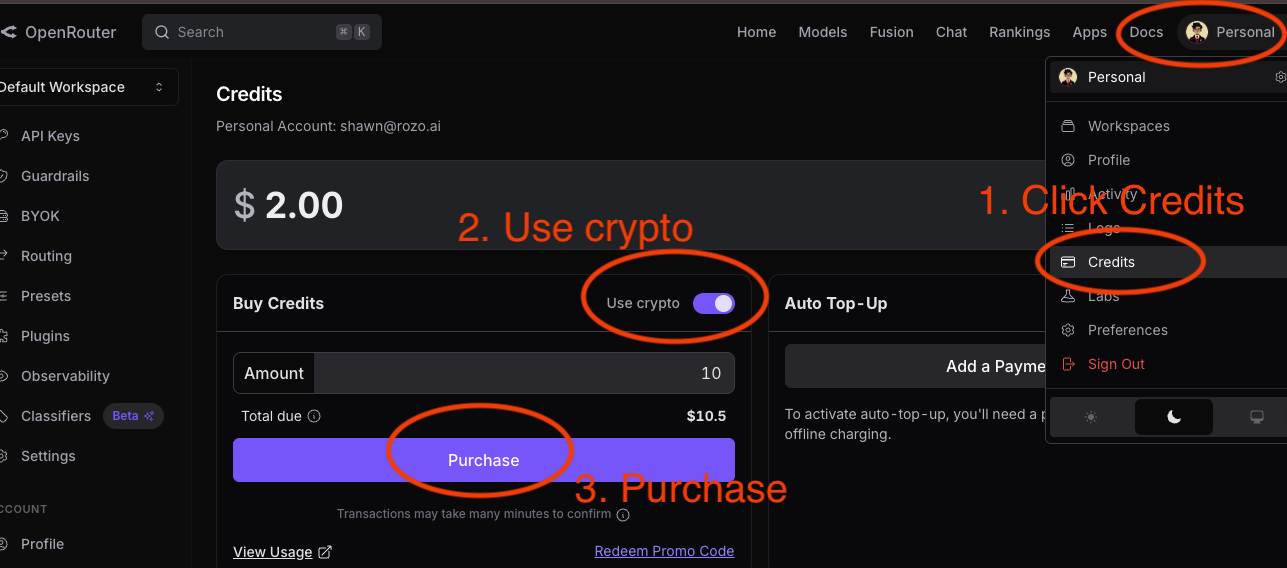
- OpenRouter 自己的加密货币路径。这应该是你第一个尝试的,因为它是官方路线,能让你留在一个系统、一个支持渠道里。它收取 5% 的费用,通过一个托管式加密 checkout 完成。要提前知道的一点是:它只接受特定链上的特定资产,如果打到了错的链上,款项不会自动退回,只会滞留在那里。
- 第三方加密 checkout,包括本站这一个。下一节详细说明。
- 向信任的人借一张卡。不算优雅,但对一次性充值来说往往是最快的路径,前提是填的账单信息要和那个人银行留档的信息匹配,而不是你自己的。
- 等商户加上你想要的支付方式。社区里经常有人要求增加基于钱包的选项。如果你今天并没有被卡住,这是一个真实的答案;如果你今天就是被卡住了,这就完全不是答案。
有一点在比较时值得注意:OpenRouter 的银行卡和 AliPay 支付收取 5.5% 手续费,最低 0.80 美元;它自己的加密路径收取 5%。小额充值时,这个最低额度会占主导,这也是为什么很小的银行卡充值感觉手续费格外不成比例地高。
跳过银行卡的几条路线
如果你手里已经有某种具体的币,直接看对应的指南:Card declined on OpenRouter? Pay with USDC on Solana,或 Card declined on OpenRouter? Pay with USDT on BNB Chain。印度 UPI 路线见 upi.rozo.ai。它们付的都是同一个付款链接,适用于 OpenRouter 和其他 AI 服务。
另有两条处于 alpha 阶段的路线:TRON 上的 USDT 和 TRX,见 checkout.rozo.ai/tron;TON 上的 USDT,见 checkout.rozo.ai/ton。粘贴付款链接后,页面会显示一个精确金额和一个固定收款地址,两条路线都适用于 OpenRouter 和其他 AI 服务。alpha 意味着某一天可能暂不开放;如果页面显示未开放,请换别的币付款。