
Du försöker köpa OpenRouter-krediter, kortet nekas, och en timme senare betalar samma kort matkassen utan problem. I den motsägelsen ligger hela förklaringen: ett nekande betyder nästan aldrig att kortet är trasigt eller att kontot saknar pengar. Det betyder att en viss part i betalkedjan nekade just den här debiteringen, och tills du har räknat ut vilken part är varje nytt försök en gissning.
Den här sidan går igenom kedjan i ordning. Först: hur du läser felet och tar reda på vem som sa nej. Sedan: lösningarna som fungerar på den officiella vägen, eftersom de är gratis och bör prövas fullt ut innan du gör något annat. Sist: vägarna som helt hoppar över kort, inklusive en som den här webbplatsen driver, ärligt beskriven bredvid alternativen.
Avgifter och OpenRouters publicerade vägledning kontrollerades på nytt den 31 oktober 2026. ROZO Checkout är en oberoende kassa från tredje part och är inte knuten till OpenRouter eller Coinbase.
Hitta ditt exakta fel först
Jämför det du ser med den rad nedan som ligger närmast. Varje länk öppnar ett kort svar om just det symptomet, med stegen du ska ta. Om ingen rad passar går resten av sidan igenom den allmänna diagnosen.
- ”Jag har provat alla kort: nytt konto, engångsbetalning, sparat kort, Apple Pay. Inget går igenom.”
När flera oberoende metoder misslyckas samtidigt ligger felet i betalskiktet, inte i ett enskilt kort. - ”Varför nekar OpenRouter mitt kort? Jag har använt det varje dag i flera år.” eller ”Min bank har bekräftat att felet inte ligger hos dem.”
Ett kort som fungerade förut och nu misslyckas, utan att något ändrats hos dig, nekas oftast av betalleverantören, inte av din bank. - ”Första betalningen gick igenom, men den andra misslyckades. Mitt bankkort är okej.”
En riskregel för upprepade debiteringar hos samma säljare, inget fel på kortet. - ”Auto top-up säger bara att den kommer att schemaläggas” och debiterar aldrig.
Debiteringen i bakgrunden nekades i tysthet, så den slutförs aldrig och inga krediter kommer. - ”Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element”
Kortformuläret laddades aldrig ordentligt, så betalningen misslyckas innan kortet ens kontrolleras. - ”Jag har försökt ungefär 7 gånger de senaste 2 dagarna och inget fungerar.”
Upprepade misslyckanden utlöser en gräns för nya försök, och varje nytt försök förlänger den. - ”Min IP är i ett annat land än mitt kort. Länken avvisar det och direktbetalningen nekas.”
Landet för din uppkoppling och kortets utgivningsland stämmer inte överens, vilket riskfilter ser som en varningssignal. - ”Mitt förbetalda eller virtuella kort nekas varje gång.”
Korttypen är inte aktiverad för den här sortens internationella debitering, oavsett saldo. - ”Mitt latinamerikanska kort nekas hela tiden.”
Gränsöverskridande regler för regionala kort och plånböcker, som nya försök inte kan ändra. - ”Jag har inget kort, bara JazzCash, Easypaisa, GCash eller en annan lokal plånbok.”
Lokala mobilplånböcker accepteras inte direkt i OpenRouters kassa. - ”Min betalning har fastnat på processing.”
Det är inget nekande ännu. Vänta tills den har gått klart innan du betalar igen. - ”Banken visar debiteringen, men inga krediter har kommit.”
Pengar har flyttats, så det är inget nekande. Betala inte en gång till.
Matcha ditt exakta felmeddelande
Det här är de exakta texterna som folk söker på efter en misslyckad påfyllning hos OpenRouter, utöver symptomlistan ovan. För varje: vem som troligast sa nej, och sedan nästa steg.
- ”Your card does not support this type of purchase”: korttypen eller din kortutgivande bank. Kortet är inte aktiverat för en onlinedebitering till en utländsk säljare i den här kategorin. Be banken aktivera internationella onlineköp, eller testa ett kreditkort från en annan utgivare. Ett andra kort av samma typ misslyckas på samma sätt.
- Ett 502-fel eller en tom sida, och sedan ”declined” vid nästa försök: det första försöket fick aldrig något beslut och det andra bedömdes som en upprepning. Räkna det som ett misslyckat försök. Vänta ett dygn och gör sedan exakt ett försök till.
- ”Your card was declined for making repeated attempts too frequently”: betalleverantörens frekvensregel. Det är inget fel på kortet. Vänta 24 timmar och mejla sedan OpenRouters support från e-postadressen på ditt konto innan du försöker igen.
- 3-D Secure eller bankens verifiering misslyckas eller kommer aldrig: din kortutgivare. Kontrollera att telefonnumret och bankappen som är registrerade för verifiering är aktuella och att banken tillåter den här typen av säljare, och försök sedan en gång.
- Första betalningen gick igenom och den andra nekades: en riskregel för upprepade debiteringar hos betalleverantören. Vänta ungefär 24 timmar, betala en gång utan att spara kortet och växla inte mellan kort från samma bank.
Om ingen av dem passar går resten av sidan igenom den allmänna diagnosen.
Om du ser ”mandate approval” eller ”Your card does not support this type of payment”
Läsare som provat flera kort har rapporterat de här två meddelandena i OpenRouters kortkassa. Vi tänker inte gissa vad som utlöser dem: det kan bara din kortutgivare och betalleverantören svara på. Det du kan göra åt dem är detsamma:
- Sluta efter det andra misslyckandet. Flera kort i samma session ser sämre ut för ett bedrägerifilter, inte bättre.
- Om auto top-up är på, stäng av det och prova ett enda engångsköp utan att spara kortet.
- Fråga din bank, med det exakta meddelandet till hands, om kortet är aktiverat för onlinebetalningar till utländska säljare och om den sortens debitering kräver ett godkännande från dig.
- Om banken säger att kortet inte kan användas för detta, testa en annan kortklass, till exempel ett kreditkort från en annan utgivare, i stället för ett annat kort av samma sort.
Om du är i Indien och betalar med UPI kan du betala en OpenRouter-betallänk i INR på upi.rozo.ai, till länkens belopp plus 6 %. Det är en annan väg än allt nedan, och den ändrar inte någon skatt du är skyldig.
Vem som faktiskt nekar ditt kort
En kortbetalning passerar minst fyra parter, och vilken som helst av dem kan stoppa den. Att reda ut vem som nekade dig är skillnaden mellan en lösning på två minuter och en eftermiddag av meningslösa försök.
Din kortutgivande bank är den vanligaste källan. Den ser en utlandsdebitering från en betalleverantör till en säljarkategori som den kanske inte känner igen, ofta på ett ovanligt belopp, och tillämpar sina egna riskregler. Det är det nekande som du oftast kan lösa själv, eftersom banker ger kunderna direkta inställningar för just detta.
Kortnätverket och korttypen är det andra lagret. Förbetalda kort, virtuella kort och vissa debetkort är helt enkelt inte aktiverade för internationella eller återkommande debiteringar, oavsett saldo. Användare med latinamerikanska förbetalda plånböcker har berättat att de nekats konsekvent i veckor utan något fel att åtgärda på sin sida, eftersom det inte fanns något att åtgärda där.
Betalleverantörens bedrägerifilter är det tredje. Det poängsätter transaktionen utifrån signaler du inte kan se: kortets utgivningsland jämfört med det land din uppkoppling verkar komma från, hur många försök som nyligen kommit från kontot och om faktureringsuppgifterna stämmer. En VPN som slutar i ett annat land än ditt bankkort är en klassisk tyst utlösare här, och den kan få ett helt legitimt kort att se ut som om det behöver sanktionsgranskas.
OpenRouter själva är den part som minst troligt nekar dig, och därför tar supportärenden om nekade kort ofta lång tid att lösa. Det finns ofta inget att ändra på säljarsidan.
Den praktiska följden: läs formuleringen. ”Payment method not supported” pekar på korttypen. ”Declined by issuer” pekar på din bank. Ett allmänt ”payment could not be processed” pekar oftast på bedrägerifiltret.
Vad OpenRouter själva säger
Den 28 oktober 2026 svarade OpenRouters supportteam i en tråd med rapporter om nekade kort i OpenRouters officiella Discord. Det är det mest direkta besked vi sett om vem som nekar de här debiteringarna, så det är värt att sammanfatta i stället för att gissa.
- Det fanns inget plattformsövergripande avbrott i betalningarna, och kortgodkännandena totalt, Visa och Mastercard inräknade, var normala.
- De flesta nekanden kom från betalleverantörens automatiska bedrägerikontroll, som stoppade debiteringen innan den nådde banken. Därför ser banken inget försök, och därför är det inte kortbolaget.
- Spärrar hävs konto för konto. Supporten kan inte koppla ett Discord-användarnamn till ett OpenRouter-konto, så mejla supporten från e-postadressen på ditt konto, eller använd supportformuläret på openrouter.ai när du är inloggad, och ange ungefär när det misslyckade försöket gjordes och kortets fyra sista siffror.
- Varje nytt försök kan göra kontrollen strängare, så vänta på supporten innan du försöker igen.
- Förkortade ”support”-länkar som läggs upp i communitytrådar (h1.nu, rb.gy, bit.ly och liknande) är bedrägerier och kommer inte från OpenRouter.
Vad det ändrar för stegen på den här sidan: det är fortfarande värt att be banken om en orsakskod, men när banken inte har något spår av något försök ligger spärren hos betalleverantören och bara OpenRouters support kan häva den. Lägg inte upp kontots e-postadress eller kortuppgifter i Discord eller i direktmeddelanden. OpenRouter har inte sagt hur lång tid det tar att häva en spärr, så planera utifrån det i stället för utifrån ett löfte.
Sluta försöka igen, och varför det inte bara är ett råd
Efter en nekad debitering vill man trycka på knappen igen. Här gör den reflexen aktiv skada, och det är värt att förstå mekanismen i stället för att bara lita på regeln.
Upprepade misslyckade auktoriseringar på samma kort, hos samma säljare, inom kort tid, är det exakta fingeravtrycket för korttestning, där någon med ett stulet kortnummer provar det med små belopp för att se om det fungerar. Bedrägerisystem är byggda för att fånga det fingeravtrycket, och de kan inte skilja din frustration från en attack. Varje nytt försök höjer alltså din riskpoäng, vilket gör nästa försök mer sannolikt att misslyckas, vilket lockar till ännu ett försök. Folk har bränt sex timmar på att gå igenom flera kort på det här sättet medan ett produktionssystem stod still, och slutat med fler spärrade kort än de började med.
Bankerna lägger till en andra fälla. Många utgivare har en frekvensgräns för påfyllningar hos samma säljare, och användare har slagit i en uttrycklig spärr för ”too many top-ups” efter några få försök under en dag. När den gränsen slår till är kortet ur spel under en avsvalningsperiod oavsett vad du annars rättar till, och gränsen gäller ofta per bank snarare än per kort, så att byta till ett andra kort från samma utgivare ändrar ingenting.
Regeln som följer är snäv och värd att följa bokstavligt:
- Ett nytt försök är rimligt, eftersom tillfälliga nätverks- och 3-D Secure-fel förekommer på riktigt.
- Ett andra misslyckande betyder: sluta och felsök. Gör inte en tredje debitering på det kortet i dag.
- Gå inte igenom flera kort i samma session. Det ser sämre ut för ett bedrägerifilter än att upprepa ett och samma kort, inte bättre.
- Om du redan har försökt många gånger, vänta till nästa dag innan du försöker något alls, även när du har rättat till den bakomliggande orsaken.
Den officiella vägen: vad du ska rätta till först
De här stegen är gratis, tar några minuter och löser en verklig andel av nekandena. Ta dem i ordning och sluta så fort ett av dem fungerar.
- Ring banken eller öppna bankappen och leta efter internationella transaktioner och onlineköp bland kortinställningarna. Många banker levererar dem avstängda som standard på nyare kort, och många skickar ingen avisering när de spärrar debiteringen. Fråga specifikt om en debitering till den här säljaren nekades och vilken orsakskoden var. Att läsa bankens egen orsak är det mest värdefulla steget på hela sidan, eftersom det gör en gissning till en känd orsak.
- Jämför faktureringsadressen du angav med exakt det som banken har registrerat. Adressverifieringen jämför tecken, inte betydelse. En förkortad gatutyp, ett saknat lägenhetsnummer eller ett postnummer i ett annat lands format räcker för att det ska misslyckas. Kopiera den tecken för tecken från ditt kontoutdrag.
- Stäng av VPN och proxy innan du betalar. Om din uppkoppling verkar komma från ett land under sanktionsgranskning medan kortet är utgivet någon annanstans, kan den skillnaden ensam ge ett nekande som inget kortbyte löser. Det har stoppat användare vars faktiska land var helt godtagbart.
- Prova en annan korttyp, inte bara ett annat kort. Om det nekade kortet var förbetalt eller virtuellt är det användbara testet ett riktigt kreditkort från en annan bank. Två förbetalda kort misslyckas oftast av samma skäl.
- Prova en plånboksväg om din bank stöder det, till exempel ett kort som lagts in i mobilens plånbok, som kan ha starkare autentisering och ibland går igenom där själva kortnumret inte gör det.
- Om inget av detta fungerar, öppna ett supportärende hos OpenRouter och ange den exakta feltexten, ungefärlig tid, de fyra sista siffrorna och utgivningslandet. Ha dock realistiska förväntningar: ärenden om nekade kort går ofta långsamt, eftersom säljaren ofta varken kan se eller ändra det din bank har beslutat.
När kortvägen är stängd av strukturella skäl
För vissa kommer inget av ovanstående någonsin att fungera, och det är värt att inse det tidigt i stället för att lägga en vecka på det.
Om du bor någonstans där lokala utgivare inte aktiverar gränsöverskridande digitala tjänster, om det enda betalmedel du har är ett förbetalt plånbokskort som betalleverantörens regler utesluter, om ditt land ligger inom en zon för sanktionsgranskning oavsett din personliga situation, eller om du helt enkelt inte har något kreditkort alls och bara ett inhemskt mobilpengakonto, då misslyckas inte kortvägen ibland. Den är stängd. Användare i den situationen har beskrivit veckor av nekanden utan ett enda felmeddelande som pekade på något de kunde ändra, och supportsvar som inte heller kunde ändra det.
Den ärliga slutsatsen är att frågan i de fallen inte längre är hur du får kortet att fungera, utan vilken väg utan kort du ska välja. Det finns flera, och de skiljer sig verkligen från varandra:
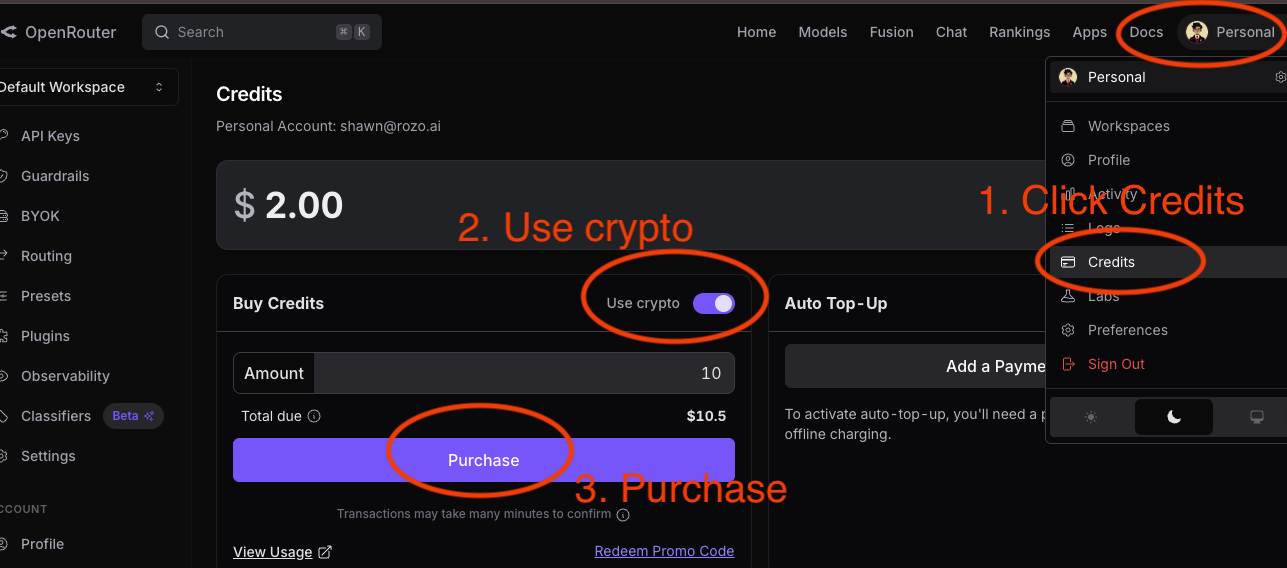
- OpenRouters egen kryptoväg. Det är det första du bör prova, eftersom det är den officiella vägen och håller dig kvar i ett system med en supportkanal. Den kostar 5 % och fungerar via en hostad kryptokassa. Förbehållet du bör känna till innan du skickar något är att den bara tar vissa tillgångar på vissa chains, och en betalning på fel chain studsar inte tillbaka, den bara ligger kvar där.
- En kryptokassa från tredje part, inklusive den här. Det tar vi upp i nästa avsnitt.
- Att låna ett kort av någon du litar på. Inte glamoröst, men för en enstaka påfyllning är det ofta snabbast, förutsatt att faktureringsuppgifterna du anger stämmer med den personens bankuppgifter och inte dina.
- Att vänta på att säljaren lägger till din föredragna metod. Folk ber ofta om plånboksbaserade alternativ i communityn. Det är ett verkligt svar om du inte är spärrad i dag, och inget svar alls om du är det.
En kostnadsnotis som spelar roll när du jämför: OpenRouter tar 5,5 % med minst 0,80 USD på kort- och AliPay-betalningar och 5 % på sin egen kryptoväg. På en liten påfyllning är minimiavgiften den dominerande kostnaden, och därför känns mycket små kortpåfyllningar oproportionerligt dyra.
Kryptovägen, rakt beskriven
Om du redan har krypto tar den här vägen bort hela den klass av problem som beskrivs ovan. Det finns ingen utgivare som nekar debiteringen, ingen faktureringsadress att verifiera, ingen skillnad mellan länder för uppkopplingen och ingen räknare för nya försök som jobbar emot dig. Om du inte redan har krypto, var realistisk: att skaffa det innebär oftast en börs, vilket oftast innebär ett kort eller en banköverföring och identitetskontroll, så samma hinder kan dyka upp igen på ett annat ställe. Vägen passar bäst för den som redan har krypto.
ROZO Checkout tar en OpenRouter-betallänk eller ett payment ID, låter dig betala med den tillgång och chain du redan har och gör upp med säljaren i det säljaren förväntar sig. Du klistrar in länken, väljer token och chain och bekräftar i din egen plånbok. Krediterna kommer oftast cirka 2 minuter efter att betalningen bekräftats on-chain. Det finns inget konto att skapa och inget saldo som hålls åt dig, vilket också betyder att det inte finns något lagrat värde som senare kan bli oåtkomligt.
Vi är raka om avvägningarna, eftersom en sida som bara listar fördelar inte är till någon nytta:
- Kryptobetalningar går inte att ångra. Om något går fel finns ingen återbetalning via kortbolaget, vilket är ett verkligt skydd du avstår från jämfört med ett kort.
- Du lägger till en tredje part i transaktionen. Det är ett avvägande du bör göra medvetet, inte för att en blogg sa åt dig.
- Nätverksavgifter gäller fortfarande och varierar mellan chains. På en liten påfyllning spelar det mer roll att betala från en chain med låga avgifter än något annat med vägen.
- ROZO tar en serviceavgift på 1 %, som visas innan du betalar. Det är ett påstående om nuläget för en tjänst i tidigt skede, inte ett permanent löfte, och du bör kontrollera de aktuella villkoren i stället för att lita på den här meningen om sex månader.
Om OpenRouters egen kryptoväg fungerar för dig finns det inget starkt skäl att lämna den. Tredjepartsvägen gör nytta när du behöver en tillgång eller en chain som den officiella kassan inte tar.
Om dina pengar redan ligger i en viss coin, gå direkt till guiden för den: Card declined on OpenRouter? Pay with USDC on Solana eller Card declined on OpenRouter? Pay with USDT on BNB Chain. UPI-vägen för Indien finns på upi.rozo.ai. Alla betalar samma betallänk och fungerar för OpenRouter och andra AI-tjänster.
Två vägar till är öppna som alpha: USDT och TRX på TRON på checkout.rozo.ai/tron, och USDT på TON på checkout.rozo.ai/ton. Varje sida visar ett exakt belopp och en fast adress för betallänken du klistrar in, och båda fungerar för OpenRouter och andra AI-tjänster. Alpha betyder att vägen kan vara stängd en viss dag; om sidan säger att den inte är öppen, betala med en annan coin.
En beslutsväg du kan följa på tio minuter
Här är hela sidan i en enda sekvens, så att du kan arbeta uppifrån och ned utan att läsa om något.
- Läs den exakta feltexten och skriv ned den. ”Payment method not supported” och ”declined by issuer” skickar dig åt olika håll, och ett allmänt behandlingsfel betyder att det troligen var bedrägerifiltret som sa nej.
- Sluta betala. Om du redan har gjort två eller fler försök i dag, gör inga fler försök med något kort förrän i morgon, oavsett vad du rättar till under tiden. Att fortsätta förbi det här steget är det som gör en situation som går att lösa till en låst.
- Kontakta banken och be om orsakskoden för nekandet, och passa på att aktivera internationella köp och onlineköp. Det är steget de flesta hoppar över och det som mest sannolikt löser problemet.
- Rätta till de mekaniska orsakerna: exakt faktureringsadress, VPN avstängd, rätt kortland. Försök en gång till, dagen efter, när de är rättade.
- Om det misslyckas igen, byt kortklass i stället för kort. Ett kreditkort från en annan utgivare är ett riktigt test. Ett andra förbetalt kort är det inte.
- Om du är spärrad av strukturella skäl, välj en väg utan kort. Prova OpenRouters officiella kryptoväg först, eftersom den håller allt i ett system. Om din tillgång eller chain inte stöds där täcker en tredjepartskassa som den här luckan.
- Öppna ett supportärende parallellt, inte i stället. Det kostar inget, det kan lyfta fram en orsak på säljarsidan och det skapar en historik om problemet är regionalt och ihållande.
En sak att vara tydlig med till sist: om pengar redan har lämnat ditt konto och inga krediter dök upp är det ett annat problem än ett nekande, och det kräver en annan sida. Ett nekande betyder att inga pengar flyttades. Kontrollera vilket av dem du faktiskt har framför dig innan du felsöker, eftersom lösningarna inte överlappar.