
你想買 OpenRouter 額度,卡被拒了,一小時後同一張卡卻能在超市照常刷。這個矛盾就是整件事的關鍵:被拒幾乎從來不代表你的卡壞了或帳戶錢不夠,而是付款鏈中某一方拒絕了這一筆特定扣款。在查出是哪一方之前,每次重試都只是在猜。
本文依序走過整條付款鏈。第一,怎麼讀錯誤訊息、找出是誰拒絕。第二,在官方管道上有效的解法,這些都免費,做任何其他事之前應該先試完。第三,完全不用信用卡的方法,包括本站經營的這一個,會和其他選項一起誠實說明。
費用與 OpenRouter 公布的說明於 2026 年 10 月 31 日重新核對。ROZO Checkout 是獨立的第三方結帳服務,與 OpenRouter 或 Coinbase 沒有任何關係。
先找出你遇到的確切錯誤
從下面挑出最接近你看到的那一行。每個連結都會打開針對該症狀的簡短解答,附上該做的步驟;這些解答大多目前只有英文版。如果沒有一行符合,本文其餘部分會說明一般的診斷方法。
- 「每張卡都試過了:開新帳戶、單次付款、儲存卡片、Apple Pay,全部都刷不過。」
好幾種不相干的付款方式同時失敗,問題出在付款層,而不是某一張卡。 - 「OpenRouter 為什麼拒絕我的卡?我每天用、用了好幾年。」或「銀行確認不是他們那邊的問題。」
以前刷得過、現在刷不過,而你這邊什麼都沒變,通常是付款處理商拒絕,不是你的銀行。 - 「第一次付款成功,第二次卻失敗了。我的銀行卡一切正常。」
是針對同一商家重複扣款的風控規則,不是卡片本身有問題。 - 「自動儲值(auto top-up)只顯示會排程(scheduled)」,卻一直沒扣款。
背景扣款被悄悄拒絕了,所以永遠不會完成,額度也不會入帳。 - 「Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element」
信用卡表單根本沒正常載入,所以還沒檢查你的卡,付款就失敗了。 - 「這兩天我大概試了 7 次,沒有一次成功。」
一再失敗會觸發重試上限,而每多試一次都會延長限制時間。 - 「我的 IP 和信用卡在不同國家。連結不接受,直接付款也被拒。」
你連線的國家和卡片的發卡國不一致,風控系統會把這視為警訊。 - 「我的預付卡或虛擬卡每次都被拒。」
這種卡片產品不支援這類國際扣款,與餘額多少無關。 - 「我的拉丁美洲信用卡一直被拒。」
針對區域性卡片和錢包的跨境規則,重試改變不了。 - 「我沒有信用卡,只有 JazzCash、Easypaisa、GCash 或其他本地錢包。」
OpenRouter 的結帳頁面不直接接受本地行動錢包。 - 「我的付款一直卡在處理中(processing)。」
這還不算被拒。等它完成結算,再決定要不要重新付款。 - 「銀行顯示已扣款,額度卻沒入帳。」
錢已經轉出,所以這不是被拒。不要再付第二次。
對照你看到的確切錯誤訊息
除了上面的症狀清單,以下是 OpenRouter 儲值失敗後大家最常搜尋的確切字串。每一則都說明:最可能是誰拒絕,以及下一步該做的一件事。
- 「Your card does not support this type of purchase」:卡片產品或你的發卡銀行。這張卡沒有開通向這個類別的國外商家進行線上扣款。請銀行開通國際線上消費,或改試另一家發卡行的信用卡。同類型的第二張卡也會以同樣方式失敗。
- 出現 error 502 或空白頁,下一次嘗試就變成「declined」:第一次嘗試根本沒得到結果,第二次則被當成重複扣款篩掉了。把它視為一次失敗的嘗試。等一天,再只試一次。
- 「Your card was declined for making repeated attempts too frequently」:付款處理商的頻率規則。卡片本身沒有任何問題。停 24 小時,再試之前先用帳戶的電子郵件寫信給 OpenRouter 客服。
- 3-D Secure 或銀行驗證步驟失敗或一直沒收到:你的發卡行。確認登記用於驗證的手機號碼和銀行 App 都是最新的,且銀行允許這類商家,然後試一次。
- 第一次付款成功,第二次被拒:付款處理商的重複扣款風控規則。等約 24 小時,不儲存卡片付一次,也不要在同一家銀行的卡之間來回換。
如果都不符合,本文其餘部分會說明一般的診斷方法。
如果你看到「mandate approval」或「Your card does not support this type of payment」
試過好幾張卡的讀者回報,在 OpenRouter 的信用卡結帳頁看到過這兩則訊息。我們不打算猜測是什麼觸發了它們:只有你的發卡行和付款處理商說得準。但你能做的事是一樣的:
- 失敗第二次就停下來。在同一次操作中換好幾張卡,在防詐系統眼中只會更糟,不會更好。
- 如果開了自動儲值,先關掉,然後不儲存卡片、只做一次單次購買。
- 帶著確切的訊息內容問你的銀行:這張卡是否開通向國外商家線上付款,以及這類扣款是否需要你另外核准。
- 如果銀行說這張卡不能用於這種用途,就改試不同類別的卡,例如另一家發卡行的信用卡,而不是同類型的另一張卡。
如果你在印度、用 UPI 付款,可以在 upi.rozo.ai 以印度盧比支付 OpenRouter 付款連結,金額為連結金額加 6%。這和下面所有方法都是不同的路線,也不會改變你應繳的任何稅。
到底是誰拒絕了你的卡
一筆信用卡付款至少經過四方,任何一方都能把它擋下。查出是哪一方拒絕你,決定了你是兩分鐘就解決,還是白白重試一整個下午。
你的發卡銀行是最常見的來源。它看到一筆跨境扣款,來自一家付款處理商,付給一個它可能不認得的商家類別,金額又常常不太尋常,於是套用自己的風控規則。這是你最常能自己解決的一種拒絕,因為銀行會直接給客戶相關的控制選項。
卡片組織和卡片產品是第二層。預付卡、虛擬卡和部分金融卡,根本沒有開通國際或定期的商家扣款,無論你的餘額多少。使用拉丁美洲預付錢包的用戶回報,連續好幾週一直被拒,自己這邊卻沒有任何錯誤可修,因為問題本來就不在他們這邊。
付款處理商的防詐系統是第三層。它根據你看不到的訊號為交易評分:卡片的發卡國與你連線看起來所在的國家是否一致、這個帳戶最近嘗試了幾次、帳單資料是否相符。VPN 出口所在國家和你的銀行卡不同,是這裡典型的隱形觸發因素,可能讓一張完全合法的卡看起來需要接受制裁篩檢。
OpenRouter 本身是最不可能拒絕你的一方,這也是為什麼關於被拒的客服單往往要很久才有結果。商家那邊常常根本沒有東西可以改。
實際的結論是:仔細讀錯誤訊息的用字。「Payment method not supported」指向卡片產品。「Declined by issuer」指向你的銀行。籠統的「payment could not be processed」通常指向防詐系統。
OpenRouter 官方怎麼說
2026 年 10 月 28 日,OpenRouter 客服團隊在官方 OpenRouter Discord 回覆了一串信用卡被拒的回報。這是我們看過關於「到底是誰拒絕這些扣款」最直接的說明,所以值得整理重點,而不是用猜的。
- 並沒有全平台的付款中斷,整體信用卡核准率,包括 Visa 和 Mastercard,都正常。
- 大多數被拒是付款處理商的自動防詐篩檢在扣款送到銀行之前就把它擋下。這就是為什麼銀行看不到任何嘗試,也是為什麼問題不在卡片公司。
- 封鎖是逐個帳戶解除的。客服無法把 Discord 使用者名稱對應到 OpenRouter 帳戶,所以請用帳戶的電子郵件寫信給客服,或在登入狀態下使用 openrouter.ai 上的客服表單,附上失敗嘗試的大約時間和卡號末四碼。
- 每多重試一次,篩檢可能就變得更嚴,所以請等客服回覆後再試。
- 社群討論串裡張貼的「客服」短網址(h1.nu、rb.gy、bit.ly 之類)都是詐騙,不是 OpenRouter 發的。
這對本文步驟的影響:向銀行要拒絕代碼仍然值得做,但如果銀行完全沒有任何嘗試紀錄,封鎖就在付款處理商那邊,只有 OpenRouter 客服能解除。不要在 Discord 或私訊中公開你的帳戶電子郵件或卡片資料。OpenRouter 沒有公布解除封鎖要多久,所以請以此為前提做打算,不要指望某個承諾的時間。
別再重試,這不只是建議
扣款被拒後,直覺是再按一次按鈕。在這裡,這個直覺是真的有害的,值得了解背後的機制,而不是只把規則當教條接受。
同一張卡、在同一個商家、短時間內多次授權失敗,正是盜刷測試的典型特徵:有人拿到被盜的卡號,用小額扣款試探它是否還能用。防詐系統就是為了抓這種特徵而建的,它分不出你的焦躁和一次攻擊有什麼不同。所以每重試一次,你的風險分數就升高,下一次就更可能失敗,又引來下一次重試。有人就這樣輪流試了好幾張卡、耗掉六個小時,正式環境的系統一直閒著,最後被封鎖的卡比一開始還多。
銀行還會再加一道陷阱。許多發卡行對同一商家的儲值設有頻率上限,有用戶在一天內試了幾次後,就撞上明確的「too many top-ups」限制。一旦觸發,不管你修好了什麼,這張卡在冷卻期內都無法使用,而且這個限制常常是以銀行為單位,而不是以卡片為單位,所以換成同一家發卡行的第二張卡也沒用。
由此得出的規則很明確,值得逐字照做:
- 重試一次是合理的,因為暫時性的網路問題和 3-D Secure 失敗確實會發生。
- 失敗第二次就停下來診斷。今天不要再用那張卡扣第三次。
- 不要在同一次操作中輪流試好幾張卡。在防詐系統眼中,那比重複用同一張卡更糟,不是更好。
- 如果你已經試了很多次,即使已經修好根本原因,也請等到隔天再嘗試任何事。
官方管道:先修好這些再說
這些都免費,只要幾分鐘,也確實能解決相當比例的被拒情況。依序進行,一旦有一項成功就停。
- 打電話給銀行或打開銀行 App,在卡片管理裡找國際交易和線上消費的設定。許多銀行在新卡上預設是關閉的,而且很多在擋下扣款時不會發任何通知給你。具體問銀行:對這個商家的扣款是否被拒,以及拒絕代碼是什麼。讀到銀行自己給的原因,是本文中價值最高的一步,因為它能把瞎猜變成已知的原因。
- 把你輸入的帳單地址和銀行存檔的資料逐字比對。地址驗證比對的是字串,不是意思。街道類型用縮寫、少了門牌或樓層號碼,或郵遞區號用了別國的格式,都足以失敗。請從你的對帳單一字不差地照抄。
- 付款前關掉 VPN 和 proxy。如果你的連線看起來來自一個受制裁篩檢的國家,而你的卡在別處發行,光是這個不一致就可能造成拒絕,換多少張卡都解決不了。有些用戶實際所在的國家完全沒問題,卻因此卡關。
- 換不同的卡片產品,而不只是換一張卡。如果被拒的是預付卡或虛擬卡,有意義的測試是另一家銀行的正式信用卡。兩張預付卡通常會因為同樣的原因失敗。
- 如果你的銀行支援,試試錢包管道,例如綁在手機錢包裡的卡片,它可能帶有更強的身分驗證,有時候原始卡號刷不過,它卻能過。
- 如果以上都失敗,就向 OpenRouter 開客服單,附上確切的錯誤文字、大約時間、卡號末四碼和發卡國。不過要有合理的預期:被拒的客服單常常進展很慢,因為商家往往看不到、也改變不了你的銀行做的決定。
當信用卡管道因結構性原因而走不通
對某些人來說,上面這些方法永遠不會奏效,最好及早認清這一點,而不是花上一週在這裡打轉。
如果你住的地方,本地發卡行不開通跨境數位服務;如果你唯一的付款工具是被付款處理商規則排除的預付錢包卡;如果你的國家無論你個人身分如何都落在制裁篩檢範圍內;或者你根本沒有信用卡,只有國內的行動支付帳戶,那麼信用卡管道並不是偶爾失敗,而是根本關著。處於這種情況的用戶描述過好幾週不斷被拒,錯誤訊息完全沒有指向任何他們能改變的東西,客服的回覆也改變不了什麼。
老實說,在這些情況下,問題已經不是「怎麼讓卡刷得過」,而是「該用哪一種非信用卡的方法」。有好幾種,而且彼此真的不一樣:
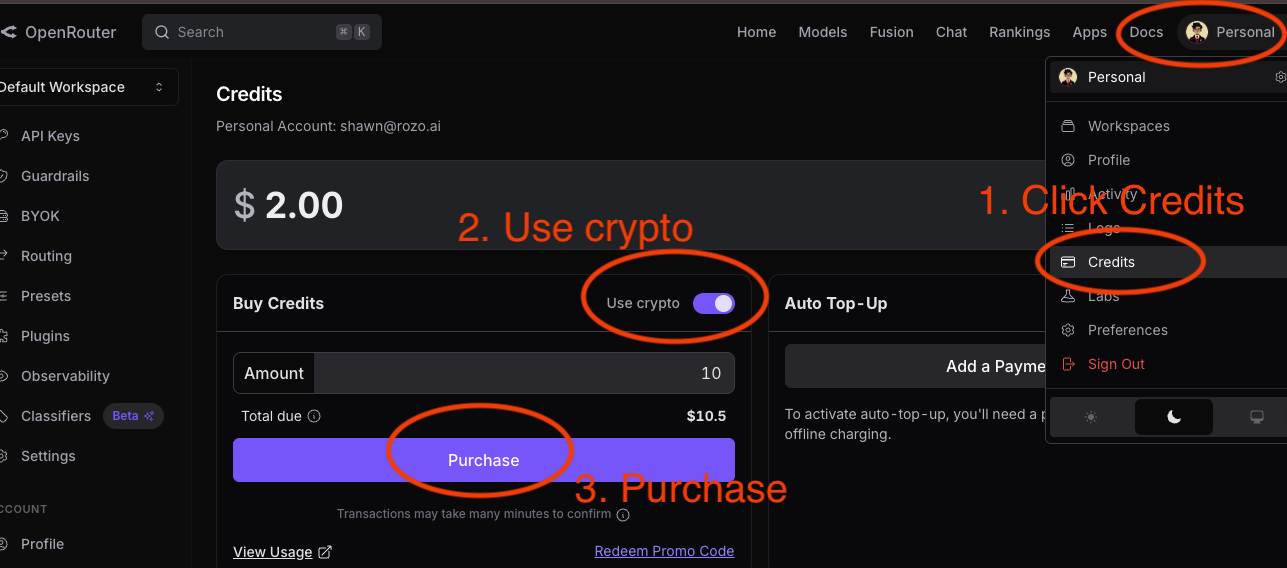
- OpenRouter 自己的加密貨幣管道。這是第一個該試的,因為它是官方管道,讓你留在同一個系統、同一個客服窗口裡。它收 5%,透過代管的加密貨幣結帳頁進行。轉帳之前值得先知道的注意事項是:它只接受特定鏈上的特定資產,付錯鏈的款項不會退回,只會一直卡在那裡。
- 第三方加密貨幣結帳服務,包括本站。下一節會說明。
- 向你信任的人借卡。不太光彩,但對一次性的儲值來說常常是最快的方法,前提是輸入的帳單資料要和那個人的銀行紀錄相符,而不是你的。
- 等商家加入你想用的付款方式。社群裡常有人要求加入錢包類的選項。如果你今天沒有被擋,這是個實際的答案;如果你已經被擋了,這就等於沒有答案。
比較時有一項費用很重要:OpenRouter 對信用卡和 AliPay 付款收 5.5%,最低 $0.80;自己的加密貨幣管道收 5%。小額儲值時,這個最低收費就是最主要的費用,這也是為什麼很小額的信用卡儲值會顯得不成比例地貴。
加密貨幣路線,說清楚講明白
如果你已經持有加密貨幣,這條路線能讓上面描述的整類問題完全消失。沒有發卡行會拒絕扣款,沒有帳單地址要驗證,沒有連線國家不一致的問題,也沒有對你不利的重試次數。如果你還沒有加密貨幣,請實際一點:取得加密貨幣通常要透過交易所,而交易所通常需要信用卡或銀行轉帳加上身分驗證,所以同樣的障礙可能換個地方又冒出來。這條路線最適合已經持有加密貨幣的人。
ROZO Checkout 的做法是:接收 OpenRouter 付款連結或付款 ID,讓你用已經持有的資產和鏈付款,再以商家要求的形式結算給商家。你貼上連結,選擇代幣和鏈,在自己的錢包裡確認。付款在鏈上確認後,額度通常約 2 分鐘入帳。不用建立帳戶,也不會替你保管餘額,這也代表沒有任何儲值會在日後變得無法取回。
把取捨講清楚,因為只列優點的頁面沒有用:
- 加密貨幣付款無法撤回。出了問題沒有退單(chargeback)可用,這是和信用卡相比你實際放棄的一項保障。
- 你在交易中多加了一個第三方。這是你應該經過考慮後做的判斷,而不是因為某篇部落格叫你這麼做。
- 網路手續費照樣要付,而且因鏈而異。小額儲值時,從低手續費的鏈付款,比這條路線的其他任何因素都重要。
- ROZO 收取 1% 服務費,付款前會先顯示。這是對一個早期服務當下狀況的描述,不是永久承諾,半年後請查看最新條款,不要只相信這一句話。
如果 OpenRouter 自己的加密貨幣管道對你行得通,就沒有什麼強烈的理由離開它。當你需要官方結帳頁不接受的資產或鏈時,第三方路線才有它的價值。
如果你的錢已經是某種特定的幣,直接看對應的指南:Card declined on OpenRouter? Pay with USDC on Solana 或 Card declined on OpenRouter? Pay with USDT on BNB Chain。印度 UPI 路線在 upi.rozo.ai。這些都是支付同一個付款連結,可用於 OpenRouter 和其他 AI 服務。
另外還有兩條以 alpha 形式開放的路線:TRON 上的 USDT 和 TRX 在 checkout.rozo.ai/tron,TON 上的 USDT 在 checkout.rozo.ai/ton。每個頁面都會針對你貼上的付款連結,顯示一個確切金額和一個固定地址,兩者都可用於 OpenRouter 和其他 AI 服務。Alpha 代表這條路線某天可能會關閉;如果頁面顯示未開放,請改用其他幣付款。
十分鐘就能照著走的決策步驟
把整篇文章濃縮成一個順序,讓你從頭做到尾,不必回頭重讀。
- 讀出確切的錯誤文字並記下來。「Payment method not supported」和「declined by issuer」會帶你到不同的地方,而籠統的處理錯誤代表最可能是防詐系統做的決定。
- 停止付款。如果你今天已經試了兩次以上,在明天之前不要再用任何卡嘗試,不管這期間你修好了什麼。在這一步之後還繼續試,正是把可挽回的情況變成被鎖死的原因。
- 聯絡你的銀行,詢問拒絕代碼,順便開通國際和線上消費。這是大多數人會跳過的一步,也是最有可能讓問題結束的一步。
- 修好機械性的原因:帳單地址一字不差、VPN 關閉、卡片國家正確。修正後,隔天再試一次。
- 如果又失敗,換卡片類別,而不是換一張卡。另一家發卡行的信用卡才是真正的測試,第二張預付卡不是。
- 如果你是被結構性擋住,就選一個非信用卡的方法。先試 OpenRouter 官方的加密貨幣管道,因為它讓一切都留在同一個系統裡。如果那裡不支援你的資產或鏈,像本站這樣的第三方結帳服務可以補上這個缺口。
- 同時開客服單,而不是只開客服單。這不花你任何成本,可能找出商家那邊的原因,而且如果問題是區域性、長期的,也能留下紀錄。
最後要講清楚的一點:如果錢已經從你的帳戶扣走,額度卻沒出現,那和被拒是不同的問題,需要看另一個頁面。被拒代表錢沒有動。排查之前先確認你面對的到底是哪一種,因為兩者的解法毫不重疊。