
OpenRouter kredisi almaya çalışıyorsun, kart reddediliyor ve aynı kart bir saat sonra market alışverişini sorunsuz ödüyor. Bütün hikaye bu çelişkide: ret neredeyse hiçbir zaman kartının bozuk olduğu ya da hesabında para olmadığı anlamına gelmez. Ödeme zincirindeki belirli bir tarafın bu belirli işlemi reddettiği anlamına gelir ve hangi taraf olduğunu bulana kadar her yeni deneme bir tahminden ibarettir.
Bu sayfa zinciri sırayla ele alıyor. Önce hatayı nasıl okuyacağını ve kimin reddettiğini nasıl bulacağını. Sonra resmi yolda işe yarayan çözümleri, çünkü bunlar ücretsizdir ve başka bir şey yapmadan önce hepsini denemelisin. Son olarak kartları tamamen atlayan yolları, bu sitenin işlettiği yol da dahil, alternatiflerle birlikte dürüstçe anlatılmış haliyle.
Ücretler ve OpenRouter'ın yayımladığı yönergeler 31 Ekim 2026'da yeniden kontrol edildi. ROZO Checkout bağımsız, üçüncü taraf bir ödeme sayfasıdır ve OpenRouter veya Coinbase ile bağlantılı değildir.
Önce tam olarak hangi hatayı aldığını bul
Gördüğün şeyi aşağıdaki en yakın satırla eşleştir. Her link, o tek belirti için yapılacak adımları içeren kısa bir cevap açar; bu cevapların çoğu şimdilik İngilizce. Hiçbiri uymuyorsa sayfanın geri kalanı genel teşhisi adım adım anlatıyor.
- “Her kartı denedim: yeni hesap, tek seferlik ödeme, kartı kaydetme, Apple Pay. Hiçbiri geçmiyor.”
Birbirinden bağımsız birkaç yöntemin birlikte başarısız olması, tek bir karta değil, ödeme katmanına işaret eder. - “OpenRouter kartımı neden reddediyor? Yıllardır her gün kullanıyorum.” ya da “Bankam sorunun kendilerinde olmadığını doğruladı.”
Önceden çalışan ve senin tarafında hiçbir şey değişmeden artık başarısız olan bir kart genellikle bankan tarafından değil, işlemci tarafından reddedilir. - “İlk ödeme başarılı oldu ama ikinci ödeme başarısız oldu. Banka kartımda sorun yok.”
Aynı satıcıya tekrarlanan işlemlerle ilgili bir risk kuralı, kartla ilgili bir sorun değil. - “Otomatik yükleme sadece planlanacağını (scheduled) söylüyor” ve hiç çekim yapmıyor.
Arka plandaki işlem sessizce reddedildi, bu yüzden hiç tamamlanmıyor ve kredi gelmiyor. - “Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element”
Kart formu hiç düzgün yüklenmedi, bu yüzden ödeme kartın daha kontrol edilmeden başarısız oluyor. - “Son 2 günde 7 kez kadar denedim ve hiçbir şey işe yaramıyor.”
Tekrarlanan başarısızlıklar bir deneme sınırına takılır ve her yeni deneme bu sınırı uzatır. - “IP'm kartımla farklı bir ülkede. Link reddediyor, doğrudan ödeme de reddediliyor.”
Bağlantının ülkesi ile kartının çıkarıldığı ülke uyuşmuyor ve risk filtreleri bunu bir uyarı işareti olarak görüyor. - “Ön ödemeli veya sanal kartım her seferinde reddediliyor.”
Kart ürünü, bakiye ne olursa olsun bu tür uluslararası işlemler için etkin değil. - “Latin Amerika kartım sürekli reddediliyor.”
Bölgesel kart ve cüzdanlara uygulanan sınır ötesi kurallar; tekrar denemek bunları değiştiremez. - “Kartım yok, sadece JazzCash, Easypaisa, GCash veya başka bir yerel cüzdanım var.”
Yerel mobil cüzdanlar OpenRouter'ın ödeme sayfasında doğrudan kabul edilmiyor. - “Ödemem işleniyor (processing) aşamasında takılı kaldı.”
Henüz bir ret değil. Tekrar ödemeden önce sonuçlanmasını bekle. - “Bankam çekimi gösteriyor ama hiç kredi gelmedi.”
Para hareket etti, yani bu bir ret değil. İkinci kez ödeme yapma.
Tam hata mesajını eşleştir
Bunlar, başarısız bir OpenRouter yüklemesinden sonra insanların yukarıdaki belirti listesinin ötesinde aradığı tam ifadeler. Her biri için: büyük ihtimalle kim reddetti, sonra atılacak tek adım.
- “Your card does not support this type of purchase”: kart ürünü ya da kartı veren banka. Kart, bu kategorideki yabancı bir satıcıya online ödeme için etkin değil. Bankandan uluslararası online alışverişi açmasını iste ya da başka bir bankanın kredi kartını dene. Aynı türden ikinci bir kart da aynı şekilde başarısız olur.
- Bir 502 hatası veya boş bir sayfa, sonraki denemede de “declined”: ilk deneme hiçbir karara ulaşmadı, ikincisi ise tekrar olarak tarandı. Bunu tek bir başarısız deneme say. Bir gün bekle, sonra tam olarak bir kez daha dene.
- “Your card was declined for making repeated attempts too frequently”: işlemcinin hız (velocity) kuralı. Kartta bir sorun yok. 24 saat dur, sonra tekrar denemeden önce hesabının e-posta adresinden OpenRouter desteğine yaz.
- 3-D Secure veya bankanın doğrulama adımı başarısız oluyor ya da hiç gelmiyor: kartı veren banka. Doğrulama için kayıtlı telefon numarasının ve bankacılık uygulamasının güncel olduğunu ve bankanın bu satıcı türüne izin verdiğini kontrol et, sonra bir kez dene.
- İlk ödeme çalıştı, ikincisi reddedildi: işlemcideki tekrarlanan ödeme risk kuralı. Yaklaşık 24 saat bekle, kartı kaydetmeden bir kez öde ve aynı bankanın kartları arasında gidip gelme.
Bunların hiçbiri uymuyorsa sayfanın geri kalanı genel teşhisi adım adım anlatıyor.
“mandate approval” veya “Your card does not support this type of payment” görürsen
Birkaç kart deneyen okuyucular, OpenRouter'ın kart ödeme sayfasında bu iki mesajı gördüklerini bildirdi. İkisini neyin tetiklediği konusunda tahmin yürütmeyeceğiz: bunu sadece kartını veren banka ve ödeme işlemcisi söyleyebilir. Ama yapabileceklerin aynı:
- İkinci başarısızlıktan sonra dur. Tek oturumda birkaç kart, dolandırıcılık filtresine daha iyi değil, daha kötü görünür.
- Otomatik yükleme açıksa kapat ve kartı kaydetmeden tek seferlik bir alışveriş dene.
- Tam mesajı elinde tutarak bankana kartın yabancı bir satıcıya online ödeme için etkin olup olmadığını ve bu tür bir işlem için senden bir onay gerekip gerekmediğini sor.
- Banka kartın bunun için kullanılamayacağını söylerse, aynı türden başka bir kart yerine farklı bir kart sınıfını dene, örneğin başka bir bankanın kredi kartını.
Hindistan'daysan ve UPI ile ödüyorsan, bir OpenRouter ödeme linkini upi.rozo.ai üzerinden INR ile, link tutarı artı %6 karşılığında ödeyebilirsin. Bu, aşağıdaki her şeyden farklı bir yoldur ve ödemen gereken vergiyi değiştirmez.
Kartını aslında kim reddediyor
Bir kart ödemesi en az dört taraftan geçer ve herhangi biri onu durdurabilir. Seni hangisinin reddettiğini bulmak, iki dakikalık bir çözüm ile bütün bir öğleden sonrayı boş denemelerle geçirmek arasındaki farktır.
En yaygın kaynak kartı veren bankadır. Bir ödeme işlemcisinden, tanımayabileceği bir satıcı kategorisine giden, çoğu zaman alışılmadık tutarda bir sınır ötesi işlem görür ve kendi risk kurallarını uygular. Bu, çoğu zaman kendi başına çözebileceğin rettir, çünkü bankalar müşterilere bunun üzerinde doğrudan kontrol imkanı verir.
İkinci katman kart ağı ve kart ürünüdür. Ön ödemeli kartlar, sanal kartlar ve bazı banka kartı ürünleri, bakiyen ne olursa olsun uluslararası veya tekrarlanan satıcı işlemleri için hiç etkin değildir. Latin Amerika'daki ön ödemeli cüzdan kullanıcıları, haftalarca sürekli reddedildiklerini ve kendi taraflarında düzeltilecek bir hata olmadığını bildirdi, çünkü kendi taraflarında düzeltilecek bir şey yoktu.
Üçüncüsü ödeme işlemcisinin dolandırıcılık filtresidir. İşlemi senin göremediğin sinyallere göre puanlar: kartın çıkarıldığı ülke ile bağlantının görünen ülkesi, bu hesaptan son zamanlarda kaç deneme geldiği, fatura bilgilerinin eşleşip eşleşmediği. Banka kartından farklı bir ülkede sonlanan bir VPN burada klasik ve sessiz bir tetikleyicidir ve tamamen meşru bir kartı yaptırım taraması gerektiriyormuş gibi gösterebilir.
Seni reddetme ihtimali en düşük taraf OpenRouter'ın kendisidir; retlerle ilgili destek taleplerinin çözüme ulaşmasının çoğu zaman uzun sürmesinin nedeni de budur. Satıcı tarafında değiştirilecek bir şey çoğu zaman yoktur.
Pratik sonuç: ifadeyi oku. “Payment method not supported” kart ürününe işaret eder. “Declined by issuer” bankana işaret eder. Genel bir “payment could not be processed” genellikle dolandırıcılık filtresine işaret eder.
OpenRouter'ın kendisi ne diyor
28 Ekim 2026'da OpenRouter destek ekibi, resmi OpenRouter Discord'undaki reddedilen kart bildirimlerinden oluşan bir başlığa cevap verdi. Bu işlemleri kimin reddettiğine dair gördüğümüz en doğrudan açıklama bu, o yüzden tahmin yürütmek yerine özetlemeye değer.
- Platform genelinde bir ödeme kesintisi yoktu ve Visa ile Mastercard dahil genel kart onay oranları normaldi.
- Retlerin çoğu, ödeme işlemcisinin otomatik dolandırıcılık taramasının işlemi bankaya ulaşmadan durdurmasıydı. Bankanın hiçbir deneme görmemesinin ve sorunun kart şirketinde olmamasının nedeni budur.
- Engeller hesap bazında kaldırılır. Destek bir Discord kullanıcı adını bir OpenRouter hesabıyla eşleştiremez, bu yüzden başarısız denemenin yaklaşık saatini ve kartın son dört hanesini belirterek hesabının e-posta adresinden desteğe yaz ya da giriş yapmışken openrouter.ai'deki destek formunu kullan.
- Her yeni deneme taramayı daha sıkı hale getirebilir, bu yüzden tekrar denemeden önce destekten haber bekle.
- Topluluk başlıklarında paylaşılan kısaltılmış “destek” linkleri (h1.nu, rb.gy, bit.ly ve benzerleri) dolandırıcılıktır ve OpenRouter'dan gelmez.
Bunun bu sayfadaki adımlar için değiştirdiği şey: bankandan bir ret kodu istemek yine de yapmaya değer, ama bankada hiçbir deneme kaydı yoksa engel işlemcidedir ve onu sadece OpenRouter desteği kaldırabilir. Hesap e-postanı veya kart bilgilerini Discord'da ya da özel mesajlarda paylaşma. OpenRouter bir engelin kaldırılmasının ne kadar sürdüğünü açıklamadı, bu yüzden bir söze değil, buna göre plan yap.
Tekrar denemeyi bırak, bu neden sadece bir tavsiye değil
Reddedilen bir işlemden sonraki içgüdü düğmeye tekrar basmaktır. Bu içgüdü burada açıkça zararlıdır ve kuralı körü körüne kabul etmek yerine mekanizmayı anlamaya değer.
Aynı kartta, aynı satıcıda, kısa sürede tekrarlanan başarısız yetkilendirmeler, card testing'in tam parmak izidir: çalıntı bir kart numarasına sahip biri, numaranın çalışıp çalışmadığını küçük işlemlerle yoklar. Dolandırıcılık sistemleri bu parmak izini yakalamak için kurulmuştur ve senin hayal kırıklığını bir saldırıdan ayırt edemezler. Bu yüzden her yeni deneme risk puanını yükseltir, bu da bir sonraki denemenin başarısız olma ihtimalini artırır ve bu da yeni bir denemeye davetiye çıkarır. İnsanlar bu şekilde, üretim sistemleri boşta beklerken birkaç kart arasında dönüp altı saat harcadı ve başladıklarından daha fazla engellenmiş kartla bitirdi.
Bankalar bunun üstüne ikinci bir tuzak ekler. Birçok banka aynı satıcıya yapılan yüklemelere bir hız sınırı uygular ve kullanıcılar bir günde birkaç denemeden sonra açık bir “too many top-ups” duvarına çarptı. Bu sınır devreye girdiğinde, başka neyi düzeltirsen düzelt kart bir soğuma süresi boyunca oyun dışıdır ve sınır çoğu zaman kart başına değil banka başına uygulanır, yani aynı bankanın ikinci kartına geçmek hiçbir şeyi değiştirmez.
Buradan çıkan kural dardır ve harfiyen uyulmaya değer:
- Bir kez tekrar denemek makuldür, çünkü geçici ağ ve 3-D Secure hataları gerçektir.
- İkinci başarısızlık dur ve teşhis koy demektir. O kartla bugün üçüncü bir işlem deneme.
- Tek oturumda birkaç kart arasında dönme. Bu, dolandırıcılık filtresine tek bir kartı tekrarlamaktan daha iyi değil, daha kötü görünür.
- Zaten çok kez denediysen, altta yatan nedeni düzeltmiş olsan bile herhangi bir şey denemeden önce ertesi günü bekle.
Resmi yol: her şeyden önce neyi düzeltmelisin
Bunlar ücretsizdir, dakikalar sürer ve retlerin gerçek bir kısmını çözer. Sırayla uygula ve biri başarılı olur olmaz dur.
- Bankanı ara veya uygulamasını aç ve kart ayarlarında uluslararası işlemleri ve online alışverişi bul. Birçok banka bunları yeni kartlarda varsayılan olarak kapalı gönderir ve birçoğu işlemi engellediğinde sana hiçbir bildirim göndermez. Bu satıcıya yapılan bir işlemin reddedilip reddedilmediğini ve ret kodunu özellikle sor. Bankanın kendi gerekçesini okumak bu sayfadaki en değerli tek adımdır, çünkü tahmini bilinen bir nedene dönüştürür.
- Girdiğin fatura adresini bankanın kayıtlı adresiyle birebir karşılaştır. Adres doğrulaması anlamı değil, karakter dizilerini karşılaştırır. Kısaltılmış bir sokak türü, eksik bir daire numarası ya da başka bir ülkenin biçiminde yazılmış bir posta kodu başarısız olmak için yeterlidir. Hesap özetinden karakter karakter kopyala.
- Ödemeden önce VPN'ini ve proxy'ni kapat. Bağlantın yaptırım taramasına tabi bir ülkeden geliyormuş gibi görünürken kartın başka bir yerde çıkarılmışsa, bu uyumsuzluk tek başına hiçbir kart değişikliğinin çözemeyeceği bir redde yol açabilir. Bu durum, gerçek ülkesi tamamen kabul edilebilir olan kullanıcıları da mahsur bıraktı.
- Sadece farklı bir kart değil, farklı bir kart ürünü dene. Reddedilen kart ön ödemeli veya sanal ise, işe yarayan test başka bir bankanın tam kredi kartıdır. İki ön ödemeli kart genellikle aynı nedenle başarısız olur.
- Bankan destekliyorsa bir cüzdan yolu dene, örneğin telefon cüzdanına yüklenmiş bir kart; bu daha güçlü kimlik doğrulama taşıyabilir ve bazen ham kart numarasının geçmediği yerde geçer.
- Bunların hepsi başarısız olursa OpenRouter'da bir destek talebi aç ve tam hata metnini, yaklaşık saati, son dört haneyi ve kartın çıkarıldığı ülkeyi ekle. Ama beklentini dürüstçe ayarla: ret talepleri çoğu zaman yavaş ilerler, çünkü satıcı çoğu zaman bankanın verdiği kararı göremez veya değiştiremez.
Kart yolu yapısal nedenlerle kapalıysa
Bazı insanlar için yukarıdakilerin hiçbiri asla işe yaramayacak ve bunu bir haftanı harcamadan önce erken fark etmeye değer.
Yerel bankaların sınır ötesi dijital hizmetleri etkinleştirmediği bir yerde yaşıyorsan, elindeki tek ödeme aracı işlemcinin kurallarının dışarıda bıraktığı ön ödemeli bir cüzdan kartıysa, ülken kişisel durumundan bağımsız olarak bir yaptırım taraması alanının içindeyse ya da hiç kredi kartın yoksa ve sadece yurt içi bir mobil para hesabın varsa, kart yolu ara sıra başarısız olmuyor demektir. Kapalıdır. Bu durumdaki kullanıcılar, değiştirebilecekleri hiçbir şeye işaret etmeyen haftalarca süren retleri ve bunu değiştiremeyen destek cevaplarını anlattı.
Dürüst okuma şu: bu durumlarda soru kartı nasıl çalıştıracağın olmaktan çıkar ve hangi kartsız yolu kullanacağın haline gelir. Birkaç tane var ve gerçekten birbirinden farklılar:
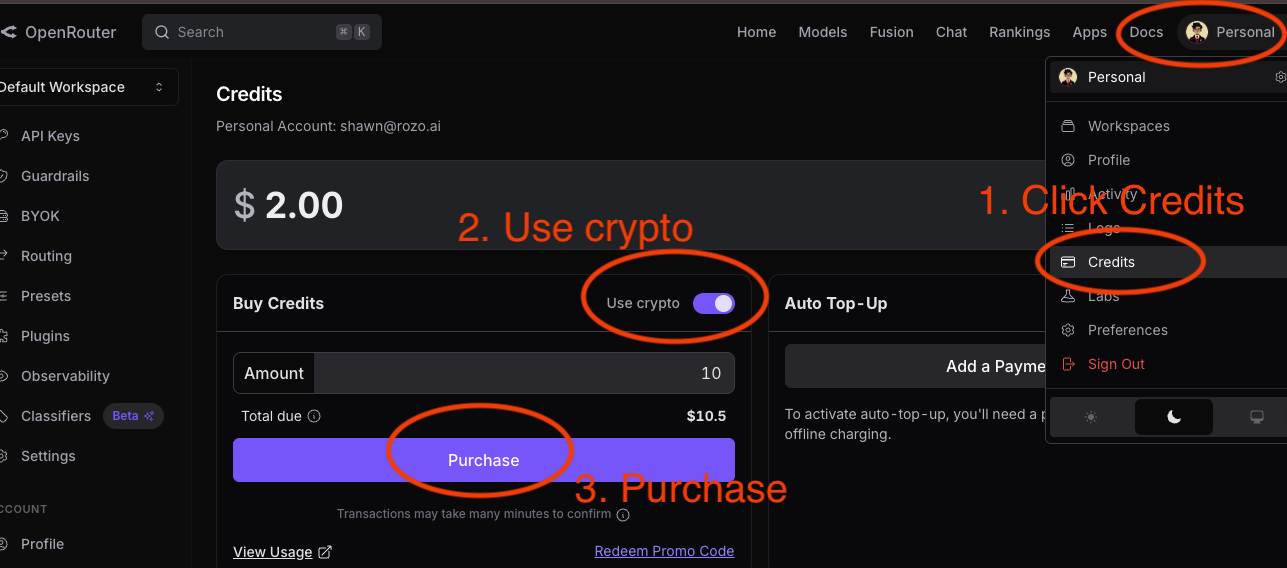
- OpenRouter'ın kendi kripto yolu. İlk denenecek şey budur, çünkü resmi yoldur ve seni tek bir sistemde ve tek bir destek kanalında tutar. %5 ücret alır ve barındırılan bir kripto ödeme sayfası üzerinden çalışır. Bir şey göndermeden önce bilmeye değer çekince şu: sadece belirli chain'lerde belirli varlıkları kabul eder ve yanlış chain'de yapılan bir ödeme geri dönmez, orada öylece durur.
- Bu da dahil olmak üzere üçüncü taraf bir kripto ödeme sayfası. Bir sonraki bölümde anlatılıyor.
- Güvendiğin birinden kart ödünç almak. Gösterişsiz, ama tek seferlik bir yükleme için çoğu zaman en hızlı yoldur; yeter ki girilen fatura bilgileri seninkiyle değil, o kişinin banka kayıtlarıyla eşleşsin.
- Satıcının tercih ettiğin yöntemi eklemesini beklemek. İnsanlar toplulukta düzenli olarak cüzdan tabanlı seçenekler istiyor. Bugün engellenmiş değilsen gerçek bir cevaptır, engellenmişsen hiç cevap değildir.
Karşılaştırırken önemli bir maliyet notu: OpenRouter kart ve AliPay ödemelerinde en az 0,80 $ olmak üzere %5,5, kendi kripto yolunda ise %5 alır. Küçük bir yüklemede bu minimum ücret baskın olandır; çok küçük kart yüklemelerinin orantısız derecede pahalı hissettirmesinin nedeni de budur.
Kripto yolu, açıkça anlatılmış haliyle
Zaten kripto tutuyorsan, bu yol yukarıda anlatılan sorun sınıfını tamamen ortadan kaldırır. İşlemi reddedecek bir banka, doğrulanacak bir fatura adresi, bağlantı ülkesi uyumsuzluğu ve aleyhine çalışan bir deneme sayacı yoktur. Henüz kripto tutmuyorsan gerçekçi ol: edinmek genellikle bir borsa demektir, bu da genellikle bir kart veya banka havalesi ve kimlik doğrulaması demektir, yani aynı engeli başka bir yerde yeniden karşına çıkarabilir. Bu yol en çok zaten kripto tutanlar için güçlüdür.
ROZO Checkout, bir OpenRouter ödeme linkini veya ödeme ID'sini alır, zaten elinde olan varlık ve chain ile ödemene izin verir ve satıcıya beklediği şekilde uzlaştırır. Linki yapıştırırsın, token'ını ve chain'ini seçersin ve kendi cüzdanında onaylarsın. Krediler genellikle ödeme on-chain onaylandıktan yaklaşık 2 dakika sonra gelir. Oluşturulacak bir hesap ve senin adına tutulan bir bakiye yoktur, bu da sonradan erişilemez hale gelebilecek saklanmış bir değer olmadığı anlamına gelir.
Ödünleşimler konusunda açık olalım, çünkü sadece avantajları listeleyen bir sayfa işe yaramaz:
- Kripto ödemeler geri alınamaz. Bir şey ters giderse chargeback yoktur; bu, karta kıyasla vazgeçtiğin gerçek bir korumadır.
- İşleme üçüncü bir taraf ekliyorsun. Bu, bir blog öyle dediği için değil, bilinçli olarak vermen gereken bir karardır.
- Ağ ücretleri yine geçerlidir ve chain'e göre değişir. Küçük bir yüklemede düşük ücretli bir chain'den ödemek, yolla ilgili diğer her şeyden daha önemlidir.
- ROZO, ödemeden önce gösterilen %1 hizmet ücreti alır. Bu, erken aşamadaki bir hizmet hakkında bugüne ait bir ifadedir, kalıcı bir söz değildir; altı ay sonra bu cümleye güvenmek yerine güncel koşulları kontrol etmelisin.
OpenRouter'ın kendi kripto yolu senin için çalışıyorsa, ondan ayrılmak için güçlü bir neden yok. Üçüncü taraf yol, resmi ödeme sayfasının kabul etmediği bir varlığa veya chain'e ihtiyacın olduğunda yerini hak eder.
Paran zaten belirli bir coin'deyse doğrudan onun rehberine git: Card declined on OpenRouter? Pay with USDC on Solana veya Card declined on OpenRouter? Pay with USDT on BNB Chain. Hindistan UPI yolu upi.rozo.ai üzerinde. Hepsi aynı ödeme linkini öder ve OpenRouter ile diğer yapay zeka hizmetleri için çalışır.
İki yol daha alpha olarak açık: TRON üzerinde USDT ve TRX için checkout.rozo.ai/tron, TON üzerinde USDT için checkout.rozo.ai/ton. Her sayfa, yapıştırdığın ödeme linki için tek bir tam tutar ve sabit bir adres gösterir ve ikisi de OpenRouter ile diğer yapay zeka hizmetleri için çalışır. Alpha, yolun belirli bir gün kapalı olabileceği anlamına gelir; sayfa açık olmadığını söylüyorsa başka bir coin ile öde.
On dakikada izleyebileceğin bir karar yolu
Bütün sayfayı tek bir sıraya koyuyoruz, böylece hiçbir şeyi yeniden okumadan yukarıdan aşağıya ilerleyebilirsin.
- Tam hata metnini oku ve not al. “Payment method not supported” ve “declined by issuer” seni farklı yerlere yönlendirir; genel bir işlem hatası ise büyük ihtimalle dolandırıcılık filtresinin devreye girdiği anlamına gelir.
- Ödemeyi bırak. Bugün zaten iki veya daha fazla deneme yaptıysan, bu arada neyi düzeltirsen düzelt yarına kadar hiçbir kartla deneme yapma. Bu adımı aşıp devam etmek, kurtarılabilir bir durumu kilitli bir duruma çeviren şeydir.
- Bankanla iletişime geç ve ret kodunu iste; hazır oradayken uluslararası ve online alışverişi aç. Çoğu insanın atladığı ve sorunu bitirme ihtimali en yüksek olan adım budur.
- Mekanik nedenleri düzelt: birebir fatura adresi, VPN kapalı, doğru kart ülkesi. Bunlar düzeltildikten sonra ertesi gün bir kez yeniden dene.
- Yine başarısız olursa kartı değil, kart sınıfını değiştir. Başka bir bankanın kredi kartı gerçek bir testtir. İkinci bir ön ödemeli kart değildir.
- Yapısal olarak engellenmişsen kartsız bir yol seç. Önce OpenRouter'ın resmi kripto yolunu dene, çünkü her şeyi tek bir sistemde tutar. Varlığın veya chain'in orada desteklenmiyorsa, bunun gibi üçüncü taraf bir ödeme sayfası açığı kapatır.
- Destek talebini bunların yerine değil, paralel olarak aç. Hiçbir maliyeti yoktur, satıcı tarafındaki bir nedeni ortaya çıkarabilir ve sorun bölgesel ve kalıcıysa kayıt oluşturur.
Sonda netleştirilmesi gereken bir şey: para hesabından zaten çıktıysa ve hiç kredi görünmediyse, bu bir retten farklı bir sorundur ve farklı bir sayfa gerektirir. Ret, hiç para hareket etmediği anlamına gelir. Sorun gidermeye başlamadan önce aslında hangisine baktığını doğrula, çünkü çözümler örtüşmez.