
Bạn thử mua credit OpenRouter, thẻ bị từ chối, nhưng một giờ sau chính chiếc thẻ đó vẫn trả tiền đi chợ bình thường. Mâu thuẫn đó là toàn bộ câu chuyện: việc từ chối gần như không bao giờ có nghĩa thẻ hỏng hay tài khoản thiếu tiền. Nó có nghĩa một bên cụ thể trong chuỗi thanh toán đã từ chối đúng giao dịch này, và cho đến khi bạn biết đó là bên nào, mỗi lần thử lại chỉ là đoán mò.
Trang này đi qua chuỗi theo thứ tự. Thứ nhất, cách đọc lỗi và xác định ai đã từ chối. Thứ hai, các cách sửa hiệu quả trên con đường chính thức, vì chúng miễn phí và bạn nên thử hết trước khi làm gì khác. Thứ ba, các con đường bỏ qua thẻ hoàn toàn, bao gồm một con đường do trang này vận hành, được mô tả trung thực bên cạnh các lựa chọn khác.
Phí và hướng dẫn công bố của OpenRouter được kiểm tra lại vào ngày 31 tháng 10 năm 2026. ROZO Checkout là một checkout độc lập của bên thứ ba và không liên kết với OpenRouter hay Coinbase.
Trước tiên, tìm đúng lỗi của bạn
Đối chiếu những gì bạn đang thấy với dòng gần nhất bên dưới. Mỗi liên kết mở một câu trả lời ngắn cho đúng triệu chứng đó, kèm các bước cần làm. Nếu không dòng nào khớp, phần còn lại của trang này trình bày chẩn đoán chung.
- “Tôi đã thử mọi thẻ: tài khoản mới, thanh toán một lần, lưu thẻ, Apple Pay. Không có gì qua được.”
Nhiều phương thức không liên quan cùng thất bại cho thấy vấn đề ở tầng thanh toán, không phải ở một thẻ nào. - “Vì sao OpenRouter từ chối thẻ của tôi? Tôi dùng nó hằng ngày nhiều năm rồi.” hoặc “Ngân hàng xác nhận không phải do họ.”
Một thẻ từng dùng được nay thất bại, trong khi phía bạn không có gì thay đổi, thường bị bên xử lý thanh toán từ chối, không phải ngân hàng. - “Lần thanh toán đầu thành công, nhưng lần thứ hai thất bại. Thẻ ngân hàng của tôi vẫn bình thường.”
Một quy tắc rủi ro cho các lần trừ tiền lặp lại với cùng người bán, không phải vấn đề của thẻ. - “Auto top-up chỉ báo là sẽ được lên lịch” mà không bao giờ trừ tiền.
Giao dịch chạy nền đã bị từ chối âm thầm, nên không bao giờ hoàn tất và không có credit nào về. - “Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element”
Biểu mẫu thẻ không tải đúng cách, nên thanh toán thất bại trước cả khi thẻ được kiểm tra. - “Tôi đã thử khoảng 7 lần trong 2 ngày qua mà không được.”
Thất bại lặp lại kích hoạt giới hạn thử lại, và mỗi lần thử mới lại kéo dài giới hạn đó. - “IP của tôi ở nước khác với nước phát hành thẻ. Link từ chối và thanh toán trực tiếp cũng bị từ chối.”
Quốc gia của kết nối và quốc gia phát hành thẻ không khớp, điều mà bộ lọc rủi ro coi là dấu hiệu cảnh báo. - “Thẻ trả trước hoặc thẻ ảo của tôi lần nào cũng bị từ chối.”
Loại thẻ đó không được bật cho kiểu giao dịch quốc tế này, dù số dư là bao nhiêu. - “Thẻ Mỹ Latinh của tôi liên tục bị từ chối.”
Quy định xuyên biên giới với thẻ và ví trong khu vực, điều mà thử lại không thay đổi được. - “Tôi không có thẻ, chỉ có JazzCash, Easypaisa, GCash hoặc một ví nội địa khác.”
Checkout của OpenRouter không chấp nhận trực tiếp ví di động nội địa. - “Thanh toán của tôi bị kẹt ở trạng thái processing.”
Chưa phải là bị từ chối. Hãy chờ giao dịch hoàn tất trước khi trả lại. - “Ngân hàng hiển thị đã trừ tiền, nhưng credit không về.”
Tiền đã chuyển đi, nên đây không phải bị từ chối. Đừng trả lần thứ hai.
Đối chiếu đúng thông báo lỗi của bạn
Đây là những chuỗi chính xác mà mọi người tìm kiếm sau khi nạp tiền OpenRouter thất bại, ngoài danh sách triệu chứng ở trên. Với mỗi chuỗi: ai nhiều khả năng đã từ chối, rồi một bước tiếp theo.
- “Your card does not support this type of purchase”: loại thẻ hoặc ngân hàng phát hành. Thẻ không được bật cho giao dịch trực tuyến với người bán nước ngoài trong nhóm này. Hãy yêu cầu ngân hàng bật mua sắm trực tuyến quốc tế, hoặc thử một thẻ tín dụng của ngân hàng khác. Một thẻ thứ hai cùng loại sẽ thất bại y như vậy.
- Lỗi 502 hoặc trang trắng, rồi “declined” ở lần thử sau: lần đầu chưa từng đến được bước quyết định, và lần thứ hai bị sàng lọc như một lần lặp lại. Hãy coi đó là một lần thất bại. Chờ một ngày, rồi thử đúng một lần nữa.
- “Your card was declined for making repeated attempts too frequently”: quy tắc tần suất của bên xử lý thanh toán. Thẻ không có vấn đề gì. Dừng 24 giờ, rồi gửi email cho support của OpenRouter từ email tài khoản trước khi thử lại.
- Bước 3-D Secure hoặc xác minh của ngân hàng thất bại hoặc không bao giờ đến: ngân hàng phát hành của bạn. Kiểm tra số điện thoại và ứng dụng ngân hàng đăng ký cho xác minh còn đúng và ngân hàng cho phép loại người bán này, rồi thử một lần.
- Lần thanh toán đầu thành công, lần thứ hai bị từ chối: quy tắc rủi ro cho giao dịch lặp lại ở bên xử lý thanh toán. Chờ khoảng 24 giờ, trả một lần mà không lưu thẻ, và đừng luân phiên giữa các thẻ cùng một ngân hàng.
Nếu không mục nào khớp, phần còn lại của trang này trình bày chẩn đoán chung.
Nếu bạn thấy “mandate approval” hoặc “Your card does not support this type of payment”
Những độc giả đã thử nhiều thẻ báo cáo gặp hai thông báo này ở checkout thẻ của OpenRouter. Chúng tôi sẽ không đoán điều gì kích hoạt chúng: chỉ ngân hàng phát hành thẻ và bên xử lý thanh toán mới nói được. Những gì bạn có thể làm thì giống nhau:
- Dừng lại sau lần thất bại thứ hai. Dùng nhiều thẻ trong một phiên trông tệ hơn trong mắt bộ lọc gian lận, không tốt hơn.
- Nếu auto top-up đang bật, hãy tắt nó, và thử một lần mua duy nhất mà không lưu thẻ.
- Hỏi ngân hàng, kèm đúng thông báo lỗi, xem thẻ có được bật cho thanh toán trực tuyến với người bán nước ngoài không và có cần bạn phê duyệt gì cho kiểu giao dịch đó không.
- Nếu ngân hàng nói thẻ không dùng được cho việc này, hãy thử một loại thẻ khác, chẳng hạn thẻ tín dụng của ngân hàng khác, thay vì một thẻ khác cùng loại.
Nếu bạn ở Ấn Độ và trả bằng UPI, bạn có thể trả payment link OpenRouter bằng INR trên upi.rozo.ai, với số tiền của link cộng thêm 6%. Đó là một con đường khác với mọi thứ bên dưới, và không thay đổi bất kỳ khoản thuế nào bạn phải trả.
Ai thực sự từ chối thẻ của bạn
Một giao dịch thẻ đi qua ít nhất bốn bên, và bất kỳ bên nào cũng có thể chặn nó. Xác định được bên nào từ chối bạn là sự khác biệt giữa một cách sửa mất hai phút và cả buổi chiều thử lại vô ích.
Ngân hàng phát hành của bạn là nguồn phổ biến nhất. Ngân hàng thấy một giao dịch xuyên biên giới từ một bên xử lý thanh toán tới một nhóm người bán mà họ có thể không nhận ra, thường với số tiền bất thường, và áp dụng quy tắc rủi ro của riêng họ. Đây là kiểu từ chối bạn thường tự gỡ được nhất, vì ngân hàng cho khách hàng quyền kiểm soát trực tiếp.
Mạng thẻ và loại thẻ là tầng thứ hai. Thẻ trả trước, thẻ ảo và một số loại thẻ ghi nợ đơn giản là không được bật cho giao dịch quốc tế hoặc định kỳ với người bán, bất kể số dư. Người dùng ví trả trước ở Mỹ Latinh đã báo cáo bị từ chối liên tục nhiều tuần mà không có lỗi nào phía họ để sửa, vì phía họ thực sự không có gì để sửa.
Bộ lọc gian lận của bên xử lý thanh toán là tầng thứ ba. Nó chấm điểm giao dịch dựa trên các tín hiệu bạn không nhìn thấy: quốc gia phát hành thẻ so với quốc gia mà kết nối của bạn có vẻ đến từ, số lần thử gần đây từ tài khoản này, thông tin thanh toán có khớp không. Một VPN thoát ra ở nước khác với thẻ ngân hàng là tác nhân âm thầm kinh điển ở đây, và có thể khiến một thẻ hoàn toàn hợp lệ trông như cần sàng lọc trừng phạt.
Chính OpenRouter là bên ít khả năng từ chối bạn nhất, đó là lý do các ticket support về thẻ bị từ chối thường mất nhiều thời gian mới có kết quả. Thường thì phía người bán không có gì để thay đổi.
Hệ quả thực tế: hãy đọc kỹ câu chữ. “Payment method not supported” chỉ về loại thẻ. “Declined by issuer” chỉ về ngân hàng của bạn. Một thông báo chung chung “payment could not be processed” thường chỉ về bộ lọc gian lận.
Chính OpenRouter nói gì
Ngày 28 tháng 10 năm 2026, đội support của OpenRouter đã trả lời một chuỗi báo cáo thẻ bị từ chối trên Discord chính thức của OpenRouter. Đây là tuyên bố trực tiếp nhất chúng tôi từng thấy về việc ai từ chối các giao dịch này, nên đáng tóm tắt thay vì đoán.
- Không có sự cố thanh toán trên toàn nền tảng, và tỷ lệ duyệt thẻ tổng thể, bao gồm Visa và Mastercard, vẫn bình thường.
- Phần lớn các lần từ chối là do hệ thống sàng lọc gian lận tự động của bên xử lý thanh toán chặn giao dịch trước khi nó đến ngân hàng. Đó là lý do ngân hàng không thấy giao dịch nào, và cũng không phải do công ty thẻ.
- Việc gỡ chặn được làm theo từng tài khoản. Support không thể khớp tên người dùng Discord với tài khoản OpenRouter, nên hãy gửi email cho support từ địa chỉ email của tài khoản, hoặc dùng biểu mẫu support trên openrouter.ai khi đã đăng nhập, kèm thời gian ước chừng của lần thử thất bại và bốn số cuối của thẻ.
- Mỗi lần thử lại mới có thể khiến việc sàng lọc chặt hơn, nên hãy chờ support trước khi thử tiếp.
- Các link “support” rút gọn được đăng trong các chuỗi cộng đồng (h1.nu, rb.gy, bit.ly và tương tự) là lừa đảo, không phải từ OpenRouter.
Điều này thay đổi các bước trên trang này thế nào: hỏi ngân hàng mã lý do vẫn đáng làm, nhưng khi ngân hàng không có bản ghi nào về giao dịch, khoản chặn nằm ở bên xử lý thanh toán và chỉ support của OpenRouter mới gỡ được. Đừng đăng email tài khoản hay thông tin thẻ trên Discord hay trong tin nhắn riêng. OpenRouter chưa công bố mất bao lâu để gỡ chặn, nên hãy lên kế hoạch dựa trên điều đó thay vì dựa trên một lời hứa.
Ngừng thử lại, và vì sao đây không chỉ là lời khuyên
Phản xạ sau khi bị từ chối là bấm nút lần nữa. Phản xạ đó thực sự gây hại ở đây, và nên hiểu cơ chế thay vì chỉ tin vào quy tắc.
Nhiều lần cấp phép thất bại trên cùng một thẻ, tại cùng một người bán, trong thời gian ngắn chính là dấu vân tay của card testing, khi kẻ có số thẻ đánh cắp thử bằng các giao dịch nhỏ để xem thẻ còn sống không. Hệ thống chống gian lận được xây để bắt dấu vân tay đó, và chúng không phân biệt được sự bực bội của bạn với một cuộc tấn công. Vì vậy mỗi lần thử lại làm tăng điểm rủi ro, khiến lần sau dễ thất bại hơn, rồi lại kéo bạn thử tiếp. Đã có người mất sáu tiếng xoay vòng qua nhiều thẻ theo cách này trong khi hệ thống production đứng im, và kết thúc với nhiều thẻ bị chặn hơn lúc bắt đầu.
Ngân hàng còn thêm một cái bẫy thứ hai. Nhiều ngân hàng áp giới hạn tần suất cho các lần nạp tiền vào cùng người bán, và người dùng đã gặp bức tường “too many top-ups” rõ ràng sau vài lần thử trong một ngày. Khi giới hạn đó kích hoạt, thẻ bị loại khỏi cuộc chơi trong thời gian chờ dù bạn sửa gì khác, và giới hạn thường áp theo ngân hàng chứ không theo thẻ, nên chuyển sang thẻ thứ hai cùng ngân hàng không thay đổi gì.
Quy tắc rút ra rất hẹp và đáng tuân theo đúng từng chữ:
- Thử lại một lần là hợp lý, vì lỗi mạng tạm thời và lỗi 3-D Secure là có thật.
- Thất bại lần thứ hai nghĩa là dừng lại và chẩn đoán. Đừng thử giao dịch thứ ba trên thẻ đó trong hôm nay.
- Đừng xoay vòng nhiều thẻ trong một phiên. Trong mắt bộ lọc gian lận, điều đó trông tệ hơn việc lặp lại một thẻ, không tốt hơn.
- Nếu bạn đã thử nhiều lần, hãy chờ đến hôm sau mới thử bất cứ điều gì, kể cả sau khi đã sửa nguyên nhân gốc.
Con đường chính thức: những gì cần sửa trước tiên
Những bước này miễn phí, mất vài phút, và giải quyết được một phần đáng kể các trường hợp bị từ chối. Làm theo thứ tự và dừng ngay khi một bước thành công.
- Gọi ngân hàng hoặc mở ứng dụng, và tìm mục giao dịch quốc tế và mua sắm trực tuyến trong phần kiểm soát thẻ. Nhiều ngân hàng tắt sẵn các mục này trên thẻ mới, và nhiều ngân hàng không gửi bất kỳ thông báo nào khi chặn giao dịch. Hãy hỏi cụ thể giao dịch với người bán này có bị từ chối không và xin mã lý do. Đọc lý do của chính ngân hàng là bước giá trị nhất trên trang này, vì nó biến phỏng đoán thành nguyên nhân đã biết.
- Kiểm tra địa chỉ thanh toán bạn nhập so với chính xác dữ liệu ngân hàng đang lưu. Bước xác minh địa chỉ so sánh chuỗi ký tự, không so ý nghĩa. Loại đường viết tắt, thiếu số căn hộ, hay mã bưu chính theo định dạng nước khác cũng đủ để thất bại. Hãy chép từng ký tự từ sao kê của bạn.
- Tắt VPN và proxy trước khi trả. Nếu kết nối của bạn có vẻ xuất phát từ một quốc gia thuộc diện sàng lọc trừng phạt trong khi thẻ được phát hành ở nơi khác, riêng sự không khớp đó đã có thể gây từ chối mà đổi bao nhiêu thẻ cũng không gỡ được. Điều này đã làm kẹt những người dùng có quốc gia thực tế hoàn toàn không có vấn đề.
- Thử một loại thẻ khác, không chỉ một thẻ khác. Nếu thẻ bị từ chối là thẻ trả trước hoặc thẻ ảo, phép thử hữu ích là một thẻ tín dụng đầy đủ của ngân hàng khác. Hai thẻ trả trước thường thất bại vì cùng một lý do.
- Thử con đường qua ví nếu ngân hàng hỗ trợ, chẳng hạn thẻ được thêm vào ví điện thoại, có xác thực mạnh hơn và đôi khi qua được trong khi số thẻ trần thì không.
- Nếu tất cả đều thất bại, hãy mở ticket support với OpenRouter, kèm đúng nội dung lỗi, thời gian ước chừng, bốn số cuối và quốc gia phát hành. Nhưng hãy đặt kỳ vọng thực tế: ticket về thẻ bị từ chối thường xử lý chậm, vì người bán thường không thấy hoặc không thay đổi được quyết định của ngân hàng bạn.
Khi con đường thẻ bị đóng vì lý do cấu trúc
Với một số người, không bước nào ở trên sẽ có tác dụng, và nên nhận ra điều đó sớm thay vì mất cả tuần.
Nếu bạn sống ở nơi các ngân hàng nội địa không bật dịch vụ số xuyên biên giới, nếu công cụ thanh toán duy nhất bạn có là thẻ ví trả trước bị quy tắc của bên xử lý thanh toán loại trừ, nếu quốc gia của bạn nằm trong vùng sàng lọc trừng phạt bất kể tình trạng cá nhân của bạn, hoặc nếu bạn đơn giản là không có thẻ tín dụng nào mà chỉ có tài khoản mobile money trong nước, thì con đường thẻ không phải thỉnh thoảng thất bại. Nó đã đóng. Người dùng trong tình huống này kể về nhiều tuần bị từ chối mà không có thông báo lỗi nào chỉ ra thứ họ có thể thay đổi, và các phản hồi support cũng không thay đổi được gì.
Cách nhìn trung thực là trong những trường hợp đó, câu hỏi không còn là làm sao cho thẻ hoạt động, mà là dùng con đường không qua thẻ nào. Có vài con đường, và chúng thực sự khác nhau:
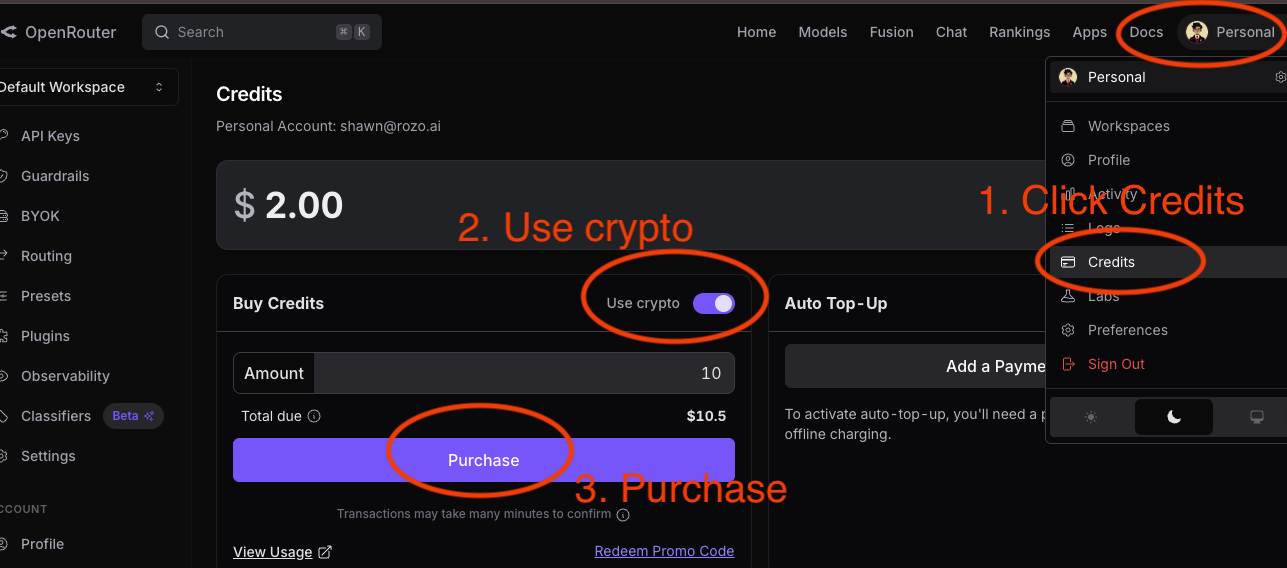
- Con đường crypto của chính OpenRouter. Đây là thứ đầu tiên nên thử, vì đó là con đường chính thức và giữ bạn trong một hệ thống với một kênh support. Nó thu 5% và hoạt động qua một crypto checkout được lưu trữ. Điều cần biết trước khi gửi bất cứ thứ gì là nó chỉ chấp nhận một số tài sản cụ thể trên một số chain cụ thể, và khoản thanh toán trên sai chain không bị trả lại, nó chỉ nằm yên ở đó.
- Một crypto checkout của bên thứ ba, bao gồm cái này. Được trình bày ở phần tiếp theo.
- Mượn thẻ của người bạn tin tưởng. Không hào nhoáng, nhưng với một lần nạp duy nhất thì thường là cách nhanh nhất, miễn là thông tin thanh toán nhập vào khớp với hồ sơ ngân hàng của người đó chứ không phải của bạn.
- Chờ người bán thêm phương thức bạn muốn. Mọi người thường xuyên yêu cầu các lựa chọn dựa trên ví trong cộng đồng. Đây là câu trả lời thật nếu hôm nay bạn không bị chặn, và hoàn toàn không phải câu trả lời nếu bạn đang bị chặn.
Một lưu ý chi phí quan trọng khi so sánh: OpenRouter thu 5.5% với mức tối thiểu 0.80 đô la cho thanh toán bằng thẻ và AliPay, và 5% trên con đường crypto của chính nó. Với khoản nạp nhỏ, mức tối thiểu đó là khoản phí chủ đạo, đó là lý do những lần nạp bằng thẻ rất nhỏ có cảm giác đắt không tương xứng.
Con đường crypto, mô tả thẳng thắn
Nếu bạn đã giữ crypto, con đường này loại bỏ toàn bộ nhóm vấn đề nêu trên. Không có ngân hàng phát hành nào từ chối giao dịch, không có địa chỉ thanh toán cần xác minh, không có sự không khớp quốc gia kết nối, và không có bộ đếm số lần thử chống lại bạn. Nếu bạn chưa có crypto, hãy thực tế: có được nó thường cần một sàn giao dịch, mà sàn thường cần thẻ hoặc chuyển khoản ngân hàng và xác minh danh tính, nên có thể gặp lại đúng trở ngại đó ở chỗ khác. Con đường này mạnh nhất với những người đã đang nắm giữ.
ROZO Checkout hoạt động bằng cách nhận payment link hoặc payment ID của OpenRouter, cho bạn trả bằng tài sản và chain bạn đang có, rồi settle cho người bán bằng thứ người bán cần. Bạn dán link, chọn token và chain, rồi xác nhận trong ví của chính bạn. Credit thường về khoảng 2 phút sau khi thanh toán được xác nhận on-chain. Không cần tạo tài khoản và không có số dư nào được giữ thay bạn, nghĩa là cũng không có giá trị lưu trữ nào sau này có thể trở nên không truy cập được.
Nói thẳng về các đánh đổi, vì một trang chỉ liệt kê ưu điểm thì không hữu ích:
- Thanh toán crypto không thể đảo ngược. Nếu có sự cố thì không có chargeback, đó là một sự bảo vệ thật mà bạn từ bỏ so với thẻ.
- Bạn thêm một bên thứ ba vào giao dịch. Đó là quyết định bạn nên đưa ra có chủ đích, chứ không phải vì một bài blog bảo vậy.
- Phí mạng vẫn áp dụng và khác nhau theo chain. Với khoản nạp nhỏ, trả từ chain phí thấp quan trọng hơn bất cứ điều gì khác về con đường này.
- ROZO thu phí dịch vụ 1%, hiển thị trước khi bạn trả. Đó là một tuyên bố ở thời điểm hiện tại về một dịch vụ còn ở giai đoạn đầu, không phải lời hứa vĩnh viễn, và bạn nên kiểm tra điều khoản hiện hành thay vì tin câu này sau sáu tháng.
Nếu con đường crypto của chính OpenRouter dùng được với bạn, không có lý do mạnh nào để rời bỏ nó. Con đường bên thứ ba có giá trị khi bạn cần một tài sản hoặc chain mà checkout chính thức không nhận.
Nếu tiền của bạn đã nằm ở một coin cụ thể, hãy đi thẳng tới hướng dẫn cho coin đó: Card declined on OpenRouter? Pay with USDC on Solana hoặc Card declined on OpenRouter? Pay with USDT on BNB Chain. Con đường UPI của Ấn Độ nằm ở upi.rozo.ai. Tất cả đều trả cùng một payment link và dùng được cho OpenRouter và các dịch vụ AI khác.
Còn hai con đường nữa đang mở dạng alpha: USDT và TRX trên TRON tại checkout.rozo.ai/tron, và USDT trên TON tại checkout.rozo.ai/ton. Mỗi trang hiển thị một số tiền chính xác và một địa chỉ cố định cho payment link bạn dán, và cả hai đều dùng được cho OpenRouter và các dịch vụ AI khác. Alpha nghĩa là con đường có thể đóng vào một ngày nào đó; nếu trang báo chưa mở, hãy trả bằng coin khác.
Lộ trình quyết định bạn có thể làm theo trong mười phút
Gộp toàn bộ trang vào một trình tự, để bạn làm từ trên xuống mà không cần đọc lại.
- Đọc chính xác nội dung lỗi và ghi lại. “Payment method not supported” và “declined by issuer” dẫn bạn tới những nơi khác nhau, và một lỗi xử lý chung chung nghĩa là nhiều khả năng bộ lọc gian lận đã lên tiếng.
- Ngừng thanh toán. Nếu hôm nay bạn đã thử hai lần trở lên, đừng thử thêm trên bất kỳ thẻ nào cho đến ngày mai, bất kể bạn sửa gì trong lúc đó. Cố tiếp sau bước này là điều biến một tình huống có thể cứu vãn thành một tình huống bị khóa.
- Liên hệ ngân hàng và hỏi mã lý do từ chối, đồng thời bật mua sắm quốc tế và trực tuyến. Đây là bước hầu hết mọi người bỏ qua và là bước có khả năng chấm dứt vấn đề cao nhất.
- Sửa các nguyên nhân cơ học: địa chỉ thanh toán chính xác, tắt VPN, đúng quốc gia của thẻ. Thử lại một lần, vào ngày hôm sau, sau khi đã sửa xong.
- Nếu vẫn thất bại, hãy đổi loại thẻ chứ không đổi thẻ. Một thẻ tín dụng của ngân hàng khác là phép thử thật. Một thẻ trả trước thứ hai thì không.
- Nếu bạn bị chặn vì lý do cấu trúc, hãy chọn con đường không qua thẻ. Thử con đường crypto chính thức của OpenRouter trước, vì nó giữ mọi thứ trong một hệ thống. Nếu tài sản hoặc chain của bạn không được hỗ trợ ở đó, một checkout bên thứ ba như cái này sẽ lấp khoảng trống.
- Mở ticket support song song chứ không phải thay thế. Không tốn gì, có thể làm lộ ra nguyên nhân phía người bán, và tạo hồ sơ nếu vấn đề mang tính khu vực và kéo dài.
Một điều cần rõ ở cuối: nếu tiền đã rời tài khoản của bạn mà không có credit nào xuất hiện, đó là vấn đề khác với bị từ chối, và cần một trang khác. Bị từ chối nghĩa là không có tiền nào di chuyển. Hãy xác nhận bạn đang thực sự gặp trường hợp nào trước khi xử lý, vì các cách sửa không trùng nhau.