
Provi a comprare crediti OpenRouter, la carta viene rifiutata e un'ora dopo la stessa carta paga la spesa al supermercato. In questa contraddizione c'è tutta la storia: il rifiuto quasi mai significa che la carta è guasta o che sul conto mancano soldi. Significa che un soggetto specifico nella catena di pagamento ha rifiutato questo specifico addebito, e finché non capisci quale, ogni nuovo tentativo è un tiro a indovinare.
Questa pagina percorre la catena in ordine. Primo: come leggere l'errore e capire chi ha detto no. Secondo: le soluzioni che funzionano sul percorso ufficiale, perché sono gratuite e conviene esaurirle prima di fare altro. Terzo: i percorsi che evitano del tutto le carte, compreso quello gestito da questo sito, descritto con onestà accanto alle alternative.
Commissioni e indicazioni pubblicate da OpenRouter ricontrollate il 31 ottobre 2026. ROZO Checkout è un checkout indipendente di terze parti e non è affiliato con OpenRouter né con Coinbase.
Prima trova il tuo errore esatto
Confronta quello che vedi con la riga più vicina qui sotto. Ogni link apre una risposta breve su quel singolo sintomo, con i passaggi da seguire. Se nessuna riga corrisponde, il resto della pagina spiega la diagnosi generale.
- «Ho provato tutte le carte: account nuovo, pagamento singolo, carta salvata, Apple Pay. Non passa niente.»
Se diversi metodi indipendenti falliscono insieme, il problema è nel livello di pagamento, non in una singola carta. - «Perché OpenRouter rifiuta la mia carta? La uso ogni giorno da anni.» oppure «La mia banca ha confermato che il problema non è da loro.»
Una carta che prima funzionava e ora fallisce, senza nessun cambiamento da parte tua, di solito viene rifiutata dal processore, non dalla tua banca. - «Il primo pagamento è andato a buon fine, il secondo è fallito. La mia carta è a posto.»
Una regola di rischio sugli addebiti ripetuti verso lo stesso merchant, non un problema della carta. - «L'auto top-up dice solo che verrà programmato» e non addebita mai.
L'addebito in background è stato rifiutato in silenzio, quindi non si completa mai e non arriva nessun credito. - «Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element»
Il modulo della carta non si è mai caricato correttamente, quindi il pagamento fallisce prima ancora che la carta venga controllata. - «Ho provato circa 7 volte negli ultimi 2 giorni e non funziona niente.»
I fallimenti ripetuti fanno scattare un limite di tentativi, e ogni nuovo tentativo lo prolunga. - «Il mio IP è in un paese diverso da quello della carta. Il link lo rifiuta e il pagamento diretto viene rifiutato.»
Il paese della tua connessione e quello di emissione della carta non coincidono, e i filtri antifrode lo considerano un segnale d'allarme. - «La mia carta prepagata o virtuale viene rifiutata ogni volta.»
Il tipo di carta non è abilitato a questo genere di addebito internazionale, qualunque sia il saldo. - «La mia carta latinoamericana continua a essere rifiutata.»
Regole transfrontaliere su carte e wallet regionali, che riprovare non può cambiare. - «Non ho una carta, solo JazzCash, Easypaisa, GCash o un altro wallet locale.»
I wallet mobili locali non sono accettati direttamente dal checkout di OpenRouter. - «Il mio pagamento è bloccato su processing.»
Non è ancora un rifiuto. Aspetta che si chiuda prima di pagare di nuovo. - «La banca mostra l'addebito, ma i crediti non sono arrivati.»
Il denaro si è mosso, quindi non è un rifiuto. Non pagare una seconda volta.
Trova il tuo messaggio di errore esatto
Queste sono le stringhe esatte che le persone cercano dopo una ricarica OpenRouter non riuscita, oltre all'elenco di sintomi qui sopra. Per ognuna: chi probabilmente ha detto no, poi l'unico passo successivo.
- «Your card does not support this type of purchase»: il tipo di carta o la tua banca emittente. La carta non è abilitata a un addebito online verso un merchant estero di questa categoria. Chiedi alla banca di abilitare gli acquisti online internazionali, oppure prova una carta di credito di un altro emittente. Una seconda carta dello stesso tipo fallisce allo stesso modo.
- Un errore 502 o una pagina bianca, poi «declined» al tentativo successivo: il primo tentativo non è mai arrivato a una decisione e il secondo è stato valutato come una ripetizione. Consideralo un unico tentativo fallito. Aspetta un giorno, poi fanne esattamente un altro.
- «Your card was declined for making repeated attempts too frequently»: la regola di velocità del processore. La carta non ha nulla che non va. Fermati per 24 ore, poi scrivi al supporto di OpenRouter dall'email del tuo account prima di riprovare.
- 3-D Secure o la verifica della banca fallisce o non arriva mai: il tuo emittente. Controlla che il numero di telefono e l'app della banca registrati per la verifica siano aggiornati e che la banca consenta questo tipo di merchant, poi prova una volta.
- Il primo pagamento è andato e il secondo è stato rifiutato: una regola di rischio sugli addebiti ripetuti presso il processore. Aspetta circa 24 ore, paga una volta senza salvare la carta e non alternare carte della stessa banca.
Se nessuna corrisponde, il resto della pagina spiega la diagnosi generale.
Se vedi «mandate approval» o «Your card does not support this type of payment»
Alcuni lettori che hanno provato diverse carte hanno segnalato questi due messaggi nel checkout con carta di OpenRouter. Non tireremo a indovinare cosa li provochi: possono dirlo solo l'emittente della tua carta e il processore di pagamento. Quello che puoi fare è lo stesso in entrambi i casi:
- Fermati dopo il secondo fallimento. Diverse carte nella stessa sessione sembrano peggio a un filtro antifrode, non meglio.
- Se l'auto top-up è attivo, disattivalo e prova un unico acquisto singolo senza salvare la carta.
- Chiedi alla tua banca, con il messaggio esatto alla mano, se la carta è abilitata ai pagamenti online verso un merchant estero e se per questo tipo di addebito serve una tua autorizzazione.
- Se la banca dice che la carta non può essere usata per questo, prova un'altra classe di carta, per esempio una carta di credito di un altro emittente, invece di un'altra carta dello stesso tipo.
Se sei in India e paghi con UPI, puoi pagare un link di pagamento OpenRouter in INR su upi.rozo.ai, all'importo del link più il 6%. È un percorso diverso da tutto ciò che segue e non cambia le imposte che devi.
Chi sta davvero rifiutando la tua carta
Un pagamento con carta passa da almeno quattro soggetti, e ognuno di loro può fermarlo. Capire quale ti ha rifiutato fa la differenza tra una soluzione da due minuti e un pomeriggio di tentativi inutili.
La tua banca emittente è la fonte più comune. Vede un addebito internazionale da un processore di pagamento verso una categoria di merchant che potrebbe non riconoscere, spesso per un importo insolito, e applica le sue regole di rischio. È il rifiuto che più spesso puoi sbloccare da solo, perché le banche danno ai clienti controlli diretti su questo.
Il circuito e il tipo di carta sono il secondo livello. Carte prepagate, carte virtuali e alcune carte di debito semplicemente non sono abilitate agli addebiti internazionali o ricorrenti, qualunque sia il saldo. Utenti con wallet prepagati latinoamericani hanno raccontato di essere stati rifiutati per settimane senza nessun errore da correggere dal loro lato, perché dal loro lato non c'era niente da correggere.
Il filtro antifrode del processore di pagamento è il terzo. Valuta la transazione su segnali che non puoi vedere: il paese di emissione della carta rispetto al paese apparente della tua connessione, quanti tentativi sono arrivati di recente da questo account, se i dati di fatturazione corrispondono. Una VPN che esce in un paese diverso da quello della tua carta è un classico innesco silenzioso, e può far sembrare una carta perfettamente legittima bisognosa di un controllo sanzioni.
OpenRouter stessa è il soggetto meno probabile a rifiutarti, ed è per questo che i ticket di supporto sui rifiuti spesso impiegano molto a portare a una soluzione. Spesso dal lato del merchant non c'è nulla da cambiare.
La conseguenza pratica: leggi il testo. «Payment method not supported» indica il tipo di carta. «Declined by issuer» indica la tua banca. Un generico «payment could not be processed» di solito indica il filtro antifrode.
Cosa dice OpenRouter
Il 28 ottobre 2026 il team di supporto di OpenRouter ha risposto a una discussione di segnalazioni di carte rifiutate nel Discord ufficiale di OpenRouter. È la dichiarazione più diretta che abbiamo visto su chi rifiuta questi addebiti, quindi conviene riassumerla invece di tirare a indovinare.
- Non c'è stato nessun guasto dei pagamenti a livello di piattaforma, e le approvazioni complessive delle carte, Visa e Mastercard comprese, erano normali.
- La maggior parte dei rifiuti veniva dal controllo antifrode automatico del processore di pagamento, che fermava l'addebito prima che arrivasse alla banca. Ecco perché la banca non vede nessun tentativo, e perché non è colpa della società della carta.
- I blocchi vengono rimossi account per account. Il supporto non può collegare un nome utente Discord a un account OpenRouter, quindi scrivi al supporto dall'indirizzo email del tuo account, oppure usa il modulo di supporto su openrouter.ai dopo aver effettuato l'accesso, indicando l'orario approssimativo del tentativo fallito e le ultime quattro cifre della carta.
- Ogni nuovo tentativo può rendere il controllo più severo, quindi aspetta il supporto prima di riprovare.
- I link di «supporto» abbreviati pubblicati nelle discussioni della community (h1.nu, rb.gy, bit.ly e simili) sono truffe e non vengono da OpenRouter.
Cosa cambia per i passaggi di questa pagina: chiedere alla banca un codice motivo vale ancora la pena, ma quando la banca non ha traccia di nessun tentativo, il blocco è presso il processore e solo il supporto di OpenRouter può toglierlo. Non pubblicare l'email del tuo account né i dati della carta su Discord o in messaggi privati. OpenRouter non ha reso noto quanto tempo serve per rimuovere un blocco, quindi organizzati tenendone conto invece di contare su una promessa.
Smetti di riprovare, e perché non è solo un consiglio
Dopo un addebito rifiutato viene istintivo premere di nuovo il pulsante. Qui quell'istinto fa danni concreti, e vale la pena capire il meccanismo invece di accettare la regola sulla fiducia.
Autorizzazioni fallite ripetute sulla stessa carta, presso lo stesso merchant, in poco tempo, sono l'impronta esatta del card testing, cioè quando qualcuno con un numero di carta rubato lo prova con piccoli addebiti per vedere se è attivo. I sistemi antifrode sono costruiti per riconoscere quell'impronta e non sanno distinguere la tua frustrazione da un attacco. Così ogni tentativo alza il tuo punteggio di rischio, il che rende più probabile che il successivo fallisca, il che invita a un altro tentativo. C'è chi ha bruciato sei ore passando da una carta all'altra in questo modo mentre un sistema in produzione restava fermo, e alla fine aveva più carte bloccate di quante ne avesse all'inizio.
Le banche aggiungono una seconda trappola. Molti emittenti applicano un limite di velocità sulle ricariche verso lo stesso merchant, e alcuni utenti si sono trovati davanti a un esplicito «too many top-ups» dopo pochi tentativi nello stesso giorno. Quando quel limite scatta, la carta resta fuori gioco per un periodo di raffreddamento qualunque altra cosa tu sistemi, e spesso il limite vale per banca e non per carta, quindi passare a una seconda carta dello stesso emittente non cambia nulla.
La regola che ne deriva è stretta e conviene seguirla alla lettera:
- Un nuovo tentativo è ragionevole, perché i guasti temporanei di rete e di 3-D Secure esistono davvero.
- Un secondo fallimento significa fermarsi e fare la diagnosi. Non tentare un terzo addebito su quella carta oggi.
- Non passare da una carta all'altra nella stessa sessione. A un filtro antifrode sembra peggio che ripetere una sola carta, non meglio.
- Se hai già provato molte volte, aspetta il giorno dopo prima di tentare qualsiasi cosa, anche dopo aver risolto la causa di fondo.
Il percorso ufficiale: cosa sistemare prima di tutto
Sono gratuite, richiedono pochi minuti e risolvono una parte reale dei rifiuti. Seguile in ordine e fermati appena una funziona.
- Chiama la tua banca o apri la sua app e cerca le transazioni internazionali e gli acquisti online nelle impostazioni della carta. Molte banche li tengono disattivati di default sulle carte nuove, e molte non ti avvisano quando bloccano l'addebito. Chiedi esplicitamente se un addebito verso questo merchant è stato rifiutato e qual è il codice motivo. Leggere il motivo indicato dalla banca è il passaggio di maggior valore di tutta la pagina, perché trasforma le ipotesi in una causa nota.
- Confronta l'indirizzo di fatturazione che hai inserito con quello esatto registrato dalla banca. La verifica dell'indirizzo confronta stringhe, non significati. Un tipo di via abbreviato, un numero interno mancante o un CAP nel formato di un altro paese bastano a fallire. Copialo carattere per carattere dal tuo estratto conto.
- Disattiva VPN e proxy prima di pagare. Se la tua connessione sembra provenire da un paese soggetto a controlli sanzioni mentre la carta è stata emessa altrove, basta questa discrepanza a produrre un rifiuto che nessun cambio di carta risolverà. È successo a utenti il cui paese reale era perfettamente accettabile.
- Prova un altro tipo di carta, non solo un'altra carta. Se la carta rifiutata era prepagata o virtuale, il test utile è una vera carta di credito di un'altra banca. Due carte prepagate di solito falliscono per lo stesso motivo.
- Prova un wallet se la tua banca lo supporta, per esempio una carta caricata nel wallet del telefono, che può offrire un'autenticazione più forte e a volte passa dove il numero di carta da solo non passa.
- Se tutto questo fallisce, apri un ticket con OpenRouter indicando il testo esatto dell'errore, l'orario approssimativo, le ultime quattro cifre e il paese di emissione. Ma sii realista: i ticket sui rifiuti spesso procedono lentamente, perché il merchant spesso non può vedere né cambiare ciò che ha deciso la tua banca.
Quando il percorso con carta è chiuso per motivi strutturali
Per alcune persone nulla di quanto sopra funzionerà mai, ed è meglio riconoscerlo presto invece di perderci una settimana.
Se vivi in un posto dove gli emittenti locali non abilitano i servizi digitali transfrontalieri, se l'unico strumento di pagamento che hai è una carta prepagata legata a un wallet che le regole del processore escludono, se il tuo paese rientra in un perimetro di controllo sanzioni indipendentemente dalla tua situazione personale, o se semplicemente non hai nessuna carta di credito e solo un conto di mobile money nazionale, allora il percorso con carta non sta fallendo a intermittenza. È chiuso. Gli utenti in questa situazione hanno descritto settimane di rifiuti senza un messaggio di errore che indicasse qualcosa da cambiare, e risposte del supporto che non potevano cambiarlo neanche loro.
La lettura onesta è che in questi casi la domanda non è più come far funzionare la carta, ma quale percorso senza carta usare. Ce ne sono diversi, e sono davvero diversi tra loro:
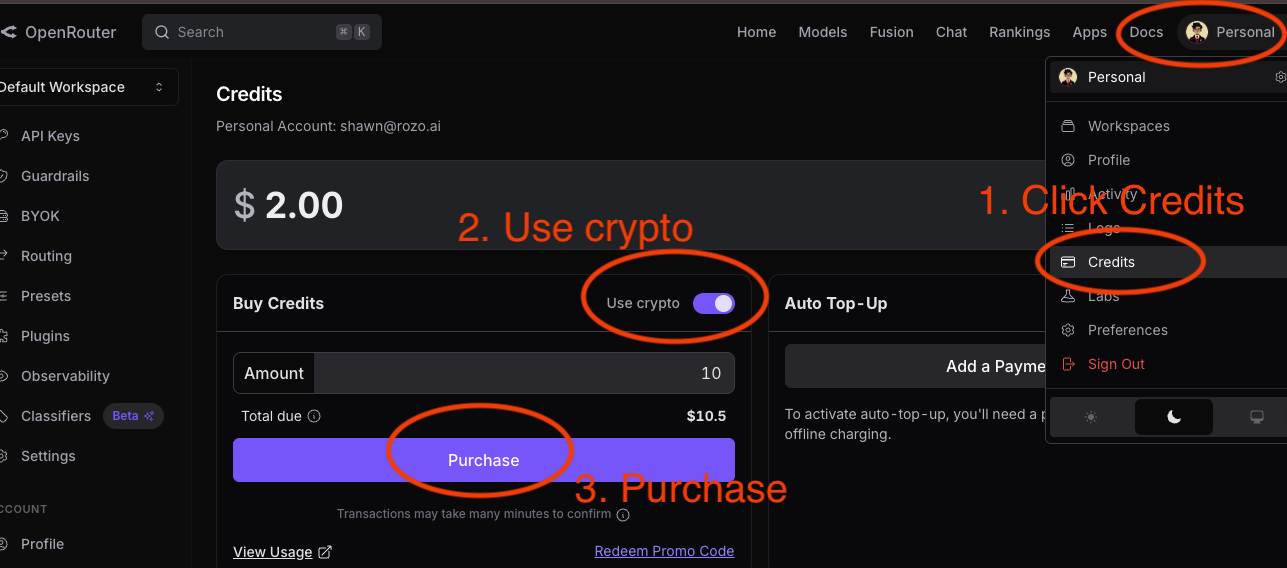
- Il percorso crypto di OpenRouter. È la prima cosa da provare, perché è il percorso ufficiale e ti tiene dentro un unico sistema con un unico canale di supporto. Costa il 5% e funziona tramite un checkout crypto ospitato. L'avvertenza da conoscere prima di inviare qualsiasi cosa è che accetta solo asset specifici su chain specifiche, e un pagamento fatto sulla chain sbagliata non torna indietro, resta semplicemente lì.
- Un checkout crypto di terze parti, compreso questo. Ne parliamo nella prossima sezione.
- Farsi prestare una carta da qualcuno di cui ti fidi. Poco elegante, ma per una ricarica una tantum è spesso la via più rapida, a patto che i dati di fatturazione inseriti corrispondano a quelli bancari di quella persona e non ai tuoi.
- Aspettare che il merchant aggiunga il tuo metodo preferito. Nella community si chiedono spesso opzioni basate su wallet. È una risposta valida se oggi non sei bloccato, e nessuna risposta se lo sei.
Una nota sui costi che conta nel confronto: OpenRouter applica il 5,5% con un minimo di 0,80 $ sui pagamenti con carta e AliPay, e il 5% sul suo percorso crypto. Su una ricarica piccola quel minimo è la commissione dominante, ed è per questo che le ricariche con carta molto piccole sembrano sproporzionatamente care.
Il percorso crypto, spiegato chiaramente
Se hai già delle crypto, questo percorso elimina l'intera classe di problemi descritta sopra. Non c'è un emittente che rifiuta l'addebito, nessun indirizzo di fatturazione da verificare, nessuna discrepanza sul paese della connessione e nessun contatore di tentativi che gioca contro di te. Se non hai già crypto, sii realista: procurartele di solito significa passare da un exchange, il che di solito significa una carta o un bonifico e la verifica dell'identità, quindi potresti ritrovare lo stesso ostacolo in un altro punto. Questo percorso rende al meglio per chi le possiede già.
ROZO Checkout prende un link di pagamento OpenRouter o un payment ID, ti fa pagare con l'asset e la chain che hai già e regola il pagamento al merchant in ciò che il merchant si aspetta. Incolli il link, scegli token e chain e confermi nel tuo wallet. Di solito i crediti arrivano circa 2 minuti dopo la conferma on-chain del pagamento. Non c'è nessun account da creare e nessun saldo custodito per conto tuo, il che significa anche che non esiste nessun valore memorizzato che potrebbe poi diventare irraggiungibile.
Siamo onesti sui compromessi, perché una pagina che elenca solo vantaggi non serve:
- I pagamenti in crypto sono irreversibili. Se qualcosa va storto non c'è chargeback, ed è una protezione reale a cui rinunci rispetto a una carta.
- Aggiungi una terza parte alla transazione. È una scelta che dovresti fare consapevolmente e non perché te l'ha detto un blog.
- Le commissioni di rete restano e variano da chain a chain. Su una ricarica piccola, pagare da una chain economica conta più di qualsiasi altro aspetto del percorso.
- ROZO applica una commissione di servizio del 1%, mostrata prima che tu paghi. È un'affermazione valida oggi per un servizio in fase iniziale, non una promessa permanente, e dovresti controllare le condizioni attuali invece di fidarti di questa frase tra sei mesi.
Se il percorso crypto di OpenRouter funziona per te, non c'è un motivo forte per abbandonarlo. Il percorso di terze parti si guadagna il suo posto quando ti serve un asset o una chain che il checkout ufficiale non accetta.
Se i tuoi soldi sono già in una coin specifica, vai direttamente alla guida dedicata: Card declined on OpenRouter? Pay with USDC on Solana oppure Card declined on OpenRouter? Pay with USDT on BNB Chain. Il percorso UPI per l'India è su upi.rozo.ai. Tutti pagano lo stesso link di pagamento e funzionano per OpenRouter e altri servizi AI.
Altri due percorsi sono aperti in alpha: USDT e TRX su TRON su checkout.rozo.ai/tron, e USDT su TON su checkout.rozo.ai/ton. Ogni pagina mostra un importo esatto e un indirizzo fisso per il link di pagamento che incolli, ed entrambe funzionano per OpenRouter e altri servizi AI. Alpha significa che il percorso può essere chiuso in un dato giorno; se la pagina dice che non è aperto, paga con un'altra coin.
Un percorso decisionale da seguire in dieci minuti
Mettiamo tutta la pagina in un'unica sequenza, così puoi procedere dall'alto in basso senza rileggere nulla.
- Leggi il testo esatto dell'errore e annotalo. «Payment method not supported» e «declined by issuer» ti mandano in posti diversi, e un generico errore di elaborazione significa che molto probabilmente ha parlato il filtro antifrode.
- Smetti di pagare. Se oggi hai già fatto due o più tentativi, non farne altri su nessuna carta fino a domani, qualunque cosa tu sistemi nel frattempo. Andare oltre questo punto è ciò che trasforma una situazione recuperabile in una bloccata.
- Contatta la tua banca e chiedi il codice motivo del rifiuto, e già che ci sei abilita gli acquisti internazionali e online. È il passaggio che la maggior parte delle persone salta ed è quello con più probabilità di chiudere il problema.
- Sistema le cause meccaniche: indirizzo di fatturazione esatto, VPN disattivata, paese della carta corretto. Riprova una volta, il giorno dopo, quando sono corretti.
- Se fallisce di nuovo, cambia classe di carta invece di carta. Una carta di credito di un altro emittente è un test vero. Una seconda carta prepagata no.
- Se sei bloccato per motivi strutturali, scegli un percorso senza carta. Prova prima il percorso crypto ufficiale di OpenRouter, perché tiene tutto in un unico sistema. Se il tuo asset o la tua chain lì non sono supportati, un checkout di terze parti come questo copre la lacuna.
- Apri un ticket di supporto in parallelo, non al posto delle altre cose. Non costa nulla, può far emergere una causa dal lato del merchant e crea uno storico se il problema è regionale e persistente.
Una cosa da chiarire alla fine: se il denaro è già uscito dal tuo conto e i crediti non sono comparsi, è un problema diverso da un rifiuto, e richiede un'altra pagina. Un rifiuto significa che non si è mosso denaro. Verifica quale dei due hai davanti prima di cercare soluzioni, perché le soluzioni non si sovrappongono.