
Próbujesz kupić kredyty OpenRouter, karta zostaje odrzucona, a godzinę później ta sama karta bez problemu płaci za zakupy w sklepie. W tej sprzeczności jest cała historia: odrzucenie prawie nigdy nie oznacza, że karta jest zepsuta albo brakuje ci pieniędzy na koncie. Oznacza, że jedna konkretna strona w łańcuchu płatności odrzuciła tę konkretną płatność, i dopóki nie ustalisz, która, każda kolejna próba jest zgadywaniem.
Ta strona przechodzi przez łańcuch po kolei. Najpierw: jak odczytać błąd i ustalić, kto odmówił. Potem: rozwiązania, które działają na oficjalnej ścieżce, bo są darmowe i warto je wyczerpać, zanim zrobisz cokolwiek innego. Na końcu: drogi, które całkowicie omijają karty, w tym ta prowadzona przez tę stronę, opisana uczciwie obok alternatyw.
Opłaty i opublikowane wskazówki OpenRouter sprawdzono ponownie 31 października 2026 roku. ROZO Checkout to niezależny checkout zewnętrznego dostawcy i nie jest powiązany z OpenRouter ani Coinbase.
Najpierw znajdź swój dokładny błąd
Dopasuj to, co widzisz, do najbliższego wiersza poniżej. Każdy link otwiera krótką odpowiedź dotyczącą tego jednego objawu, z krokami do wykonania; większość tych odpowiedzi jest na razie po angielsku. Jeśli żaden wiersz nie pasuje, reszta tej strony przeprowadza przez ogólną diagnozę.
- „Próbowałem każdej karty: nowe konto, płatność jednorazowa, zapisanie karty, Apple Pay. Nic nie przechodzi”.
Gdy kilka niezależnych metod zawodzi jednocześnie, problem leży w warstwie płatności, a nie w którejś karcie. - „Dlaczego OpenRouter odrzuca moją kartę? Używam jej codziennie od lat”. albo „Bank potwierdził, że problem nie leży po ich stronie”.
Karta, która wcześniej działała, a teraz zawodzi, choć po twojej stronie nic się nie zmieniło, jest zwykle odrzucana przez operatora płatności, a nie przez bank. - „Pierwsza płatność się udała, ale druga nie. Z moją kartą wszystko w porządku”.
Reguła ryzyka dla powtarzanych obciążeń u tego samego sprzedawcy, a nie problem z kartą. - „Automatyczne doładowanie pokazuje tylko, że zostanie zaplanowane (scheduled)”, ale nigdy nie pobiera płatności.
Obciążenie w tle zostało po cichu odrzucone, więc nigdy się nie kończy i środki nie docierają. - „Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element”
Formularz karty nigdy się poprawnie nie załadował, więc płatność zawodzi, zanim karta zostanie w ogóle sprawdzona. - „Próbowałem około 7 razy przez ostatnie 2 dni i nic nie działa”.
Powtarzane niepowodzenia uruchamiają limit prób, a każda nowa próba go przedłuża. - „Mój IP jest w innym kraju niż karta. Link ją odrzuca, a bezpośrednia płatność jest odrzucana”.
Kraj twojego połączenia i kraj wydania karty się nie zgadzają, co filtry ryzyka traktują jako sygnał ostrzegawczy. - „Moja karta przedpłacona lub wirtualna jest odrzucana za każdym razem”.
Ten produkt karty nie ma włączonej obsługi tego rodzaju płatności międzynarodowych, niezależnie od salda. - „Moja karta z Ameryki Łacińskiej jest ciągle odrzucana”.
Reguły transgraniczne dla regionalnych kart i portfeli, których ponawianie prób nie zmieni. - „Nie mam karty, tylko JazzCash, Easypaisa, GCash albo inny lokalny portfel”.
Lokalne portfele mobilne nie są akceptowane bezpośrednio w checkoucie OpenRouter. - „Moja płatność utknęła na etapie przetwarzania (processing)”.
To jeszcze nie odrzucenie. Poczekaj, aż się rozliczy, zanim zapłacisz ponownie. - „Bank pokazuje obciążenie, ale środki nie dotarły”.
Pieniądze zostały przesłane, więc to nie jest odrzucenie. Nie płać drugi raz.
Dopasuj dokładny komunikat błędu
To dokładne komunikaty, których ludzie szukają po nieudanym doładowaniu OpenRouter, poza listą objawów powyżej. Dla każdego: kto najprawdopodobniej odmówił, a potem jeden następny krok.
- „Your card does not support this type of purchase”: produkt karty albo twój bank wydający. Karta nie ma włączonych płatności online u zagranicznego sprzedawcy z tej kategorii. Poproś bank o włączenie międzynarodowych zakupów online albo przetestuj kartę kredytową innego wydawcy. Druga karta tego samego typu zawiedzie w ten sam sposób.
- Błąd 502 albo pusta strona, a przy następnej próbie „declined”: pierwsza próba nigdy nie doczekała się decyzji, a druga została oceniona jako powtórzenie. Traktuj to jako jedną nieudaną próbę. Odczekaj dzień, potem spróbuj dokładnie jeszcze raz.
- „Your card was declined for making repeated attempts too frequently”: reguła częstotliwości (velocity) operatora płatności. Z kartą wszystko w porządku. Zrób przerwę na 24 godziny, a przed kolejną próbą napisz do supportu OpenRouter z adresu e-mail przypisanego do konta.
- 3-D Secure albo krok weryfikacji w banku zawodzi lub w ogóle nie przychodzi: twój bank wydający. Sprawdź, czy numer telefonu i aplikacja bankowa zarejestrowane do weryfikacji są aktualne i czy bank dopuszcza ten typ sprzedawcy, potem spróbuj raz.
- Pierwsza płatność zadziałała, a druga została odrzucona: reguła ryzyka dla powtarzanych obciążeń u operatora płatności. Odczekaj około 24 godzin, zapłać raz bez zapisywania karty i nie przełączaj się między kartami z tego samego banku.
Jeśli żaden z nich nie pasuje, reszta tej strony przeprowadza przez ogólną diagnozę.
Jeśli widzisz „mandate approval” albo „Your card does not support this type of payment”
Czytelnicy, którzy próbowali kilku kart, zgłaszali te dwa komunikaty w checkoucie kartowym OpenRouter. Nie będziemy zgadywać, co wywołuje którykolwiek z nich: może to powiedzieć tylko twój bank wydający i operator płatności. To, co możesz z nimi zrobić, jest takie samo:
- Przestań po drugim niepowodzeniu. Kilka kart w jednej sesji wygląda dla filtra antyfraudowego gorzej, a nie lepiej.
- Jeśli automatyczne doładowanie jest włączone, wyłącz je i spróbuj jednego jednorazowego zakupu bez zapisywania karty.
- Z dokładnym komunikatem w ręku zapytaj bank, czy karta ma włączone płatności online u zagranicznego sprzedawcy i czy taki rodzaj obciążenia wymaga od ciebie jakiejś zgody.
- Jeśli bank powie, że karty nie można do tego użyć, przetestuj inną klasę karty, na przykład kartę kredytową innego wydawcy, zamiast kolejnej karty tego samego rodzaju.
Jeśli jesteś w Indiach i płacisz przez UPI, możesz zapłacić link płatności OpenRouter w INR na upi.rozo.ai, w kwocie linku plus 6%. To inna droga niż wszystko poniżej i nie zmienia należnego od ciebie podatku.
Kto naprawdę odrzuca twoją kartę
Płatność kartą przechodzi przez co najmniej cztery strony, a każda z nich może ją zatrzymać. Ustalenie, która cię odrzuciła, to różnica między rozwiązaniem na dwie minuty a popołudniem bezsensownych prób.
Najczęstszym źródłem jest twój bank wydający. Widzi płatność transgraniczną od operatora płatności na rzecz kategorii sprzedawcy, której może nie rozpoznawać, często na nietypową kwotę, i stosuje własne reguły ryzyka. To odrzucenie najczęściej możesz usunąć sam, bo banki dają klientom bezpośrednią kontrolę nad tymi ustawieniami.
Drugą warstwą jest sieć kartowa i produkt karty. Karty przedpłacone, karty wirtualne i niektóre karty debetowe po prostu nie mają włączonych płatności międzynarodowych ani cyklicznych u sprzedawców, niezależnie od salda. Użytkownicy przedpłaconych portfeli z Ameryki Łacińskiej zgłaszali, że byli konsekwentnie odrzucani przez tygodnie bez żadnego błędu po swojej stronie, który mogliby naprawić, bo po ich stronie nie było nic do naprawienia.
Trzecią jest filtr antyfraudowy operatora płatności. Ocenia transakcję na podstawie sygnałów, których nie widzisz: kraj wydania karty w porównaniu z widocznym krajem twojego połączenia, ile prób przyszło ostatnio z tego konta, czy dane rozliczeniowe się zgadzają. VPN kończący się w innym kraju niż kraj twojej karty to tu klasyczny, cichy wyzwalacz, który może sprawić, że całkowicie legalna karta wygląda, jakby wymagała kontroli sankcyjnej.
Sam OpenRouter jest najmniej prawdopodobną stroną, która cię odrzuca, i dlatego zgłoszenia do supportu w sprawie odrzuceń często długo czekają na rozwiązanie. Po stronie sprzedawcy często nie ma nic do zmiany.
Praktyczny wniosek: czytaj treść komunikatu. „Payment method not supported” wskazuje na produkt karty. „Declined by issuer” wskazuje na twój bank. Ogólne „payment could not be processed” zwykle wskazuje na filtr antyfraudowy.
Co mówi sam OpenRouter
28 października 2026 roku zespół supportu OpenRouter odpowiedział na wątek ze zgłoszeniami odrzuconych kart na oficjalnym Discordzie OpenRouter. To najbardziej bezpośrednia wypowiedź, jaką widzieliśmy, na temat tego, kto odrzuca te płatności, więc warto ją streścić zamiast zgadywać.
- Nie było ogólnej awarii płatności na platformie, a ogólny poziom akceptacji kart, w tym Visa i Mastercard, był normalny.
- Większość odrzuceń to automatyczny system antyfraudowy operatora płatności, który zatrzymywał płatność, zanim dotarła do banku. Dlatego bank nie widzi żadnej próby i dlatego nie jest to wina wydawcy karty.
- Blokady są zdejmowane dla każdego konta osobno. Support nie może dopasować nazwy użytkownika z Discorda do konta OpenRouter, więc napisz do supportu z adresu e-mail przypisanego do konta albo użyj formularza supportu na openrouter.ai po zalogowaniu, podając przybliżoną godzinę nieudanej próby i ostatnie cztery cyfry karty.
- Każda nowa próba może zaostrzyć kontrolę, więc przed kolejną próbą poczekaj na odpowiedź supportu.
- Skrócone linki do „supportu” publikowane w wątkach społeczności (h1.nu, rb.gy, bit.ly i podobne) to oszustwa i nie pochodzą od OpenRouter.
Co to zmienia w krokach na tej stronie: o kod przyczyny odrzucenia nadal warto zapytać bank, ale jeśli bank nie ma zapisu żadnej próby, blokada jest u operatora płatności i zdjąć ją może tylko support OpenRouter. Nie publikuj e-maila konta ani danych karty na Discordzie ani w wiadomościach prywatnych. OpenRouter nie podał, ile trwa zdjęcie blokady, więc planuj z uwzględnieniem tego, a nie obietnicy.
Przestań ponawiać próby, i dlaczego to nie tylko rada
Po odrzuconej płatności odruchowo chcesz kliknąć przycisk jeszcze raz. Ten odruch jest tu wprost szkodliwy i warto zrozumieć mechanizm, zamiast przyjmować regułę na wiarę.
Powtarzane nieudane autoryzacje tej samej karty u tego samego sprzedawcy w krótkim czasie to dokładny odcisk palca card testingu, czyli sytuacji, w której ktoś ze skradzionym numerem karty sprawdza małymi płatnościami, czy jest aktywny. Systemy antyfraudowe są zbudowane, żeby wyłapywać ten odcisk, i nie potrafią odróżnić twojej frustracji od ataku. Każda kolejna próba podnosi więc twoją ocenę ryzyka, co zwiększa szansę na niepowodzenie następnej próby, co zachęca do kolejnej. Ludzie w ten sposób stracili sześć godzin, przechodząc przez kilka kart, podczas gdy system produkcyjny stał bezczynnie, i skończyli z większą liczbą zablokowanych kart niż na początku.
Banki dokładają do tego drugą pułapkę. Wielu wydawców stosuje limit częstotliwości doładowań u tego samego sprzedawcy, a użytkownicy trafiali na wyraźną ścianę „too many top-ups” po kilku próbach w ciągu jednego dnia. Kiedy ten limit zadziała, karta jest wyłączona z gry na okres karencji, niezależnie od tego, co jeszcze naprawisz, a limit często dotyczy banku, a nie pojedynczej karty, więc przejście na drugą kartę tego samego wydawcy nic nie zmienia.
Reguła, która z tego wynika, jest wąska i warto jej przestrzegać dosłownie:
- Jedna ponowna próba jest rozsądna, bo przejściowe błędy sieci i 3-D Secure naprawdę się zdarzają.
- Drugie niepowodzenie oznacza: stop i diagnoza. Nie próbuj dziś trzeci raz obciążyć tej karty.
- Nie przechodź przez kilka kart w jednej sesji. Dla filtra antyfraudowego wygląda to gorzej, a nie lepiej, niż powtarzanie jednej karty.
- Jeśli próbowałeś już wiele razy, poczekaj do następnego dnia, zanim spróbujesz czegokolwiek, nawet po usunięciu przyczyny.
Oficjalna ścieżka: co naprawić przed wszystkim innym
Te kroki są darmowe, zajmują kilka minut i rozwiązują realną część odrzuceń. Wykonuj je po kolei i przestań, gdy tylko któryś zadziała.
- Zadzwoń do banku albo otwórz jego aplikację i znajdź w ustawieniach karty transakcje międzynarodowe i zakupy online. Wiele banków wydaje nowe karty z tymi opcjami domyślnie wyłączonymi, a wiele nie wysyła żadnego powiadomienia, kiedy blokuje płatność. Zapytaj wprost, czy płatność u tego sprzedawcy została odrzucona, i poproś o kod przyczyny. Poznanie przyczyny podanej przez sam bank to najcenniejszy pojedynczy krok na tej stronie, bo zamienia zgadywanie w znaną przyczynę.
- Porównaj wpisany adres rozliczeniowy dokładnie z tym, który bank ma zapisany. Weryfikacja adresu porównuje ciągi znaków, a nie znaczenie. Skrócony typ ulicy, brakujący numer mieszkania albo kod pocztowy w formacie innego kraju wystarczą do niepowodzenia. Przepisz go znak po znaku z wyciągu.
- Wyłącz VPN i proxy przed płatnością. Jeśli twoje połączenie wygląda, jakby pochodziło z kraju objętego kontrolą sankcyjną, a karta została wydana gdzie indziej, sama ta niezgodność może spowodować odrzucenie, którego żadna zmiana karty nie usunie. Zablokowało to już użytkowników, których rzeczywisty kraj był całkowicie w porządku.
- Spróbuj innego produktu karty, a nie tylko innej karty. Jeśli odrzucona karta była przedpłacona lub wirtualna, sensownym testem jest pełna karta kredytowa z innego banku. Dwie karty przedpłacone zwykle zawiodą z tego samego powodu.
- Spróbuj drogi przez portfel, jeśli twój bank ją obsługuje, na przykład karty dodanej do portfela w telefonie, która może mieć silniejsze uwierzytelnianie i czasem przechodzi tam, gdzie sam numer karty nie przechodzi.
- Jeśli wszystko to zawiedzie, otwórz zgłoszenie w supporcie OpenRouter i podaj dokładną treść błędu, przybliżoną godzinę, ostatnie cztery cyfry i kraj wydania karty. Nastaw się jednak realistycznie: zgłoszenia w sprawie odrzuceń często idą powoli, bo sprzedawca często nie widzi i nie może zmienić tego, co zdecydował twój bank.
Kiedy droga przez kartę jest zamknięta z powodów strukturalnych
Dla niektórych osób nic z powyższego nigdy nie zadziała i warto to zauważyć wcześnie, zamiast tracić na to tydzień.
Jeśli mieszkasz tam, gdzie lokalni wydawcy nie włączają transgranicznych usług cyfrowych, jeśli jedynym twoim instrumentem płatniczym jest przedpłacona karta portfela wykluczona przez reguły operatora płatności, jeśli twój kraj znajduje się w obszarze kontroli sankcyjnej niezależnie od twojej osobistej sytuacji, albo jeśli po prostu nie masz karty kredytowej, a tylko krajowe konto mobilnych pieniędzy, to droga przez kartę nie zawodzi od czasu do czasu. Jest zamknięta. Użytkownicy w takiej sytuacji opisywali tygodnie odrzuceń bez żadnego komunikatu, który wskazywałby na coś, co mogliby zmienić, i odpowiedzi supportu, które też nie mogły tego zmienić.
Uczciwy wniosek jest taki, że w tych przypadkach pytanie przestaje brzmieć, jak sprawić, żeby karta działała, a zaczyna brzmieć, której drogi bez karty użyć. Jest ich kilka i naprawdę różnią się od siebie:
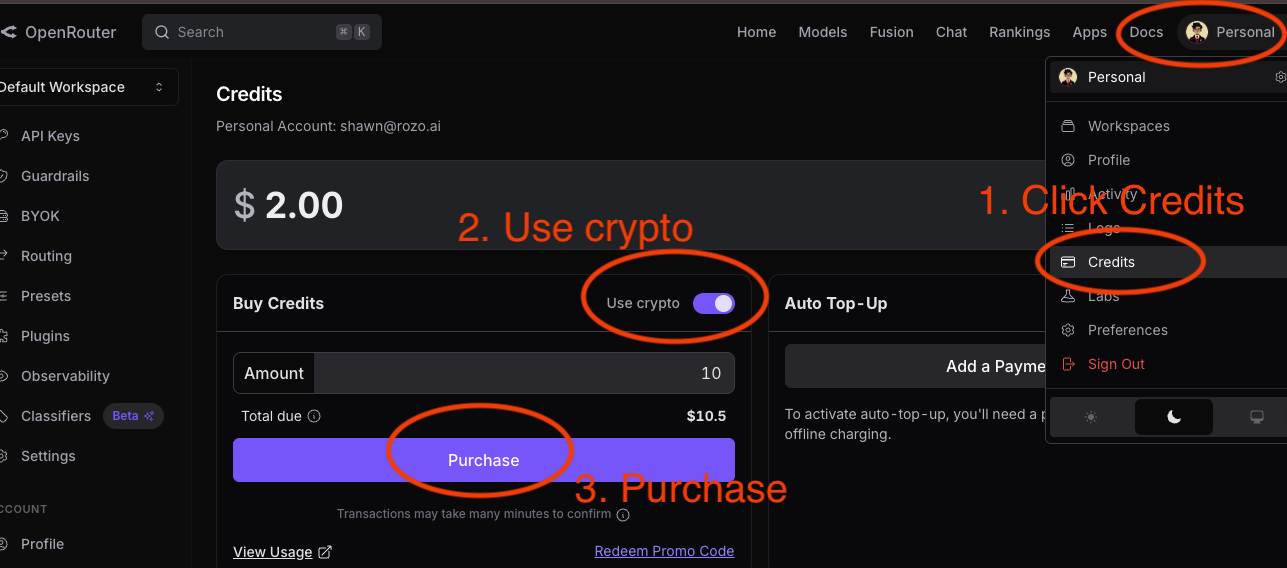
- Własna ścieżka kryptowalutowa OpenRouter. Od niej warto zacząć, bo to oficjalna droga i zostajesz w jednym systemie z jednym kanałem supportu. Pobiera 5% i działa przez hostowany checkout kryptowalutowy. Zastrzeżenie, które warto znać przed wysłaniem czegokolwiek: akceptuje tylko określone aktywa na określonych chainach, a płatność wysłana na złym chainie nie wraca, tylko po prostu tam leży.
- Zewnętrzny checkout kryptowalutowy, w tym ten. Opisany w następnej sekcji.
- Pożyczenie karty od kogoś, komu ufasz. Mało efektowne, ale przy jednorazowym doładowaniu często najszybsze, pod warunkiem że wpisane dane rozliczeniowe zgadzają się z danymi bankowymi tej osoby, a nie twoimi.
- Czekanie, aż sprzedawca doda preferowaną przez ciebie metodę. Ludzie regularnie proszą w społeczności o opcje oparte na portfelach. To prawdziwa odpowiedź, jeśli nie jesteś dziś zablokowany, i żadna odpowiedź, jeśli jesteś.
Uwaga o kosztach, która ma znaczenie przy porównaniu: OpenRouter pobiera 5,5%, minimum 0,80 $, przy płatnościach kartą i AliPay, oraz 5% na własnej ścieżce kryptowalutowej. Przy małym doładowaniu to minimum jest dominującą opłatą, i dlatego bardzo małe doładowania kartą wydają się nieproporcjonalnie drogie.
Droga przez kryptowaluty, opisana wprost
Jeśli masz już kryptowaluty, ta droga usuwa całą klasę opisanych wyżej problemów. Nie ma banku, który odrzuci płatność, adresu rozliczeniowego do weryfikacji, niezgodności kraju połączenia ani licznika prób działającego przeciwko tobie. Jeśli jeszcze nie masz kryptowalut, bądź realistą: ich zdobycie zwykle oznacza giełdę, a to zwykle oznacza kartę lub przelew bankowy i weryfikację tożsamości, więc ta sama przeszkoda może pojawić się w innym miejscu. Ta droga sprawdza się najlepiej u osób, które już mają kryptowaluty.
ROZO Checkout przyjmuje link płatności OpenRouter albo ID płatności, pozwala zapłacić aktywem i chainem, które już masz, i rozlicza się ze sprzedawcą w tym, czego sprzedawca oczekuje. Wklejasz link, wybierasz token i chain, i potwierdzasz we własnym portfelu. Środki zwykle docierają około 2 minut po potwierdzeniu płatności on-chain. Nie trzeba zakładać konta i nikt nie przechowuje salda w twoim imieniu, co oznacza też, że nie ma zapisanej wartości, która mogłaby później stać się niedostępna.
Uczciwie o kompromisach, bo strona wymieniająca tylko zalety nie jest przydatna:
- Płatności kryptowalutami są nieodwracalne. Jeśli coś pójdzie nie tak, nie ma chargebacku, a to realna ochrona, z której rezygnujesz w porównaniu z kartą.
- Dodajesz do transakcji stronę trzecią. To decyzja, którą powinieneś podjąć świadomie, a nie dlatego, że kazał ci blog.
- Opłaty sieciowe nadal obowiązują i zależą od chaina. Przy małym doładowaniu płatność z chaina o niskich opłatach ma większe znaczenie niż cokolwiek innego w tej drodze.
- ROZO pobiera opłatę serwisową 1%, pokazaną przed płatnością. To stwierdzenie o usłudze na wczesnym etapie, aktualne na dziś, a nie trwała obietnica; za pół roku sprawdź aktualne warunki, zamiast ufać temu zdaniu.
Jeśli własna ścieżka kryptowalutowa OpenRouter u ciebie działa, nie ma mocnego powodu, żeby z niej rezygnować. Zewnętrzna droga ma sens, gdy potrzebujesz aktywa lub chaina, którego oficjalny checkout nie przyjmuje.
Jeśli twoje pieniądze są już w konkretnej monecie, przejdź od razu do poradnika dla niej: Card declined on OpenRouter? Pay with USDC on Solana albo Card declined on OpenRouter? Pay with USDT on BNB Chain. Droga przez indyjskie UPI jest na upi.rozo.ai. Wszystkie płacą ten sam link płatności i działają dla OpenRouter i innych usług AI.
Dwie kolejne drogi są otwarte w wersji alpha: USDT i TRX na TRON pod checkout.rozo.ai/tron oraz USDT na TON pod checkout.rozo.ai/ton. Każda strona pokazuje jedną dokładną kwotę i stały adres dla wklejonego linku płatności, a obie działają dla OpenRouter i innych usług AI. Alpha oznacza, że droga może być w danym dniu zamknięta; jeśli strona mówi, że nie jest otwarta, zapłać inną monetą.
Ścieżka decyzji, przez którą przejdziesz w dziesięć minut
Zbieramy całą stronę w jedną sekwencję, żebyś mógł przejść od góry do dołu bez ponownego czytania.
- Przeczytaj dokładną treść błędu i zapisz ją. „Payment method not supported” i „declined by issuer” prowadzą w różne miejsca, a ogólny błąd przetwarzania oznacza, że najprawdopodobniej zadziałał filtr antyfraudowy.
- Przestań płacić. Jeśli dziś zrobiłeś już dwie lub więcej prób, nie próbuj żadną kartą aż do jutra, niezależnie od tego, co w międzyczasie naprawisz. Kontynuowanie po tym kroku zamienia sytuację do odratowania w zablokowaną.
- Skontaktuj się z bankiem i poproś o kod przyczyny odrzucenia, a przy okazji włącz zakupy międzynarodowe i online. To krok, który większość ludzi pomija, i ten, który najprawdopodobniej zakończy problem.
- Usuń przyczyny mechaniczne: dokładny adres rozliczeniowy, wyłączony VPN, właściwy kraj karty. Po ich poprawieniu spróbuj raz, następnego dnia.
- Jeśli znowu się nie uda, zmień klasę karty, a nie samą kartę. Karta kredytowa innego wydawcy to prawdziwy test. Druga karta przedpłacona nim nie jest.
- Jeśli jesteś zablokowany strukturalnie, wybierz drogę bez karty. Najpierw spróbuj oficjalnej ścieżki kryptowalutowej OpenRouter, bo trzyma wszystko w jednym systemie. Jeśli twoje aktywo lub chain nie jest tam obsługiwane, lukę wypełni zewnętrzny checkout, taki jak ten.
- Otwórz zgłoszenie do supportu równolegle, a nie zamiast tego. Nic nie kosztuje, może ujawnić przyczynę po stronie sprzedawcy i buduje historię, jeśli problem jest regionalny i trwały.
Jedna rzecz do wyjaśnienia na koniec: jeśli pieniądze już zeszły z twojego konta, a środki się nie pojawiły, to inny problem niż odrzucenie i wymaga innej strony. Odrzucenie oznacza, że żadne pieniądze nie zostały przesłane. Zanim zaczniesz szukać rozwiązania, potwierdź, z którym przypadkiem naprawdę masz do czynienia, bo rozwiązania się nie pokrywają.