
Je probeert OpenRouter-credits te kopen, de kaart wordt geweigerd, en een uur later betaal je met dezelfde kaart je boodschappen. Die tegenstrijdigheid is het hele verhaal: een weigering betekent bijna nooit dat je kaart kapot is of dat je te weinig saldo hebt. Het betekent dat één specifieke partij in de betaalketen deze specifieke betaling heeft geweigerd, en zolang je niet weet welke partij, is elke nieuwe poging een gok.
Deze pagina loopt de keten op volgorde af. Eerst: hoe je de foutmelding leest en vaststelt wie nee zei. Daarna: de oplossingen die werken op de officiële route, want die zijn gratis en die moet je eerst uitputten. Tot slot: de routes die kaarten helemaal overslaan, inclusief één die deze site aanbiedt, eerlijk beschreven naast de alternatieven.
Kosten en de gepubliceerde richtlijnen van OpenRouter opnieuw gecontroleerd op 31 oktober 2026. ROZO Checkout is een onafhankelijke checkout van een derde partij en is niet gelieerd aan OpenRouter of Coinbase.
Zoek eerst je exacte foutmelding
Zoek hieronder de regel die het best past bij wat je ziet. Elke link opent een kort antwoord voor dat ene symptoom, met de stappen die je kunt nemen. Past geen enkele, dan behandelt de rest van deze pagina de algemene diagnose.
- "Ik heb elke kaart geprobeerd: nieuw account, eenmalige betaling, kaart opslaan, Apple Pay. Niets komt erdoor."
Als meerdere losse methoden tegelijk mislukken, ligt het aan de betaallaag, niet aan één bepaalde kaart. - "Waarom weigert OpenRouter mijn kaart? Ik gebruik hem al jaren dagelijks." of "Mijn bank bevestigde dat het niet aan hen lag."
Een kaart die eerst werkte en nu faalt, terwijl er aan jouw kant niets veranderd is, wordt meestal door de betaalverwerker geweigerd, niet door je bank. - "De eerste betaling lukte, maar de tweede mislukte. Mijn bankpas is in orde."
Een risicoregel voor herhaalde betalingen aan dezelfde verkoper, geen probleem met de kaart. - "Auto top-up zegt alleen dat het ingepland wordt" en schrijft nooit af.
De betaling op de achtergrond werd stilletjes geweigerd, dus ze wordt nooit afgerond en er komen geen credits binnen. - "Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element"
Het kaartformulier is nooit goed geladen, dus de betaling mislukt al voordat je kaart wordt gecontroleerd. - "Ik heb het de afgelopen 2 dagen zo'n 7 keer geprobeerd en niets werkt."
Herhaalde mislukkingen activeren een limiet op pogingen, en elke nieuwe poging verlengt die. - "Mijn IP staat in een ander land dan mijn kaart. De link weigert het en een directe betaling wordt geweigerd."
Het land van je verbinding en het land van uitgifte van je kaart komen niet overeen, wat risicofilters als waarschuwingssignaal zien. - "Mijn prepaid of virtuele kaart wordt elke keer geweigerd."
Het kaartproduct is niet ingeschakeld voor dit soort internationale betalingen, ongeacht het saldo. - "Mijn Latijns-Amerikaanse kaart wordt steeds geweigerd."
Grensoverschrijdende regels voor regionale kaarten en wallets, die opnieuw proberen niet kan veranderen. - "Ik heb geen kaart, alleen JazzCash, Easypaisa, GCash of een andere lokale wallet."
Lokale mobiele wallets worden niet direct geaccepteerd op de checkout van OpenRouter. - "Mijn betaling blijft hangen op processing."
Nog geen weigering. Wacht tot ze is afgerond voordat je opnieuw betaalt. - "Mijn bank toont de afschrijving, maar er kwamen geen credits."
Er is geld verplaatst, dus dit is geen weigering. Betaal niet nog een keer.
Koppel je exacte foutmelding
Dit zijn de exacte teksten waarop mensen zoeken na een mislukte opwaardering bij OpenRouter, naast de symptomenlijst hierboven. Per melding: wie er waarschijnlijk nee zei, en daarna de ene volgende stap.
- "Your card does not support this type of purchase": het kaartproduct of je uitgevende bank. De kaart is niet ingeschakeld voor een online betaling aan een buitenlandse verkoper in deze categorie. Vraag de bank om internationale online aankopen aan te zetten, of test een creditcard van een andere uitgever. Een tweede kaart van hetzelfde type faalt op dezelfde manier.
- Een error 502 of een lege pagina, en bij de volgende poging "declined": de eerste poging kwam nooit tot een beslissing en de tweede werd als herhaling gescreend. Behandel het als één mislukte poging. Wacht een dag en doe dan precies één nieuwe poging.
- "Your card was declined for making repeated attempts too frequently": de snelheidsregel van de betaalverwerker. Er is niets mis met de kaart. Stop 24 uur en mail daarna de support van OpenRouter vanaf het e-mailadres van je account voordat je het opnieuw probeert.
- 3-D Secure of de verificatiestap van de bank mislukt of komt nooit aan: je kaartuitgever. Controleer of het telefoonnummer en de bankapp die voor verificatie zijn geregistreerd actueel zijn en of de bank dit type verkoper toestaat, en probeer het dan één keer.
- De eerste betaling werkte en de tweede werd geweigerd: een risicoregel voor herhaalde betalingen bij de betaalverwerker. Wacht ongeveer 24 uur, betaal één keer zonder de kaart op te slaan en wissel niet tussen kaarten van dezelfde bank.
Past geen van deze, dan behandelt de rest van deze pagina de algemene diagnose.
Als je "mandate approval" of "Your card does not support this type of payment" ziet
Lezers die meerdere kaarten probeerden, meldden deze twee berichten bij de kaartcheckout van OpenRouter. We gaan niet gissen naar wat een van beide veroorzaakt: alleen je kaartuitgever en de betaalverwerker kunnen dat zeggen. Wat je eraan kunt doen is in beide gevallen hetzelfde:
- Stop na de tweede mislukking. Meerdere kaarten in één sessie ziet er voor een fraudefilter slechter uit, niet beter.
- Staat auto top-up aan, zet het uit en probeer één eenmalige aankoop zonder de kaart op te slaan.
- Vraag je bank, met het exacte bericht bij de hand, of de kaart is ingeschakeld voor online betalingen aan een buitenlandse verkoper en of je voor zo'n betaling ergens toestemming voor moet geven.
- Zegt de bank dat de kaart hiervoor niet te gebruiken is, test dan een andere kaartklasse, zoals een creditcard van een andere uitgever, in plaats van nog een kaart van hetzelfde soort.
Zit je in India en betaal je met UPI, dan kun je een OpenRouter-betaallink (payment link) in INR betalen op upi.rozo.ai, voor het linkbedrag plus 6%. Dat is een andere route dan alles hieronder, en het verandert niets aan de belasting die je verschuldigd bent.
Wie je kaart eigenlijk weigert
Een kaartbetaling gaat langs minstens vier partijen, en elk van hen kan haar tegenhouden. Uitzoeken welke partij jou weigerde is het verschil tussen een oplossing van twee minuten en een middag zinloze nieuwe pogingen.
Je uitgevende bank is de meest voorkomende bron. Die ziet een grensoverschrijdende betaling van een betaalverwerker aan een verkoperscategorie die ze misschien niet kent, vaak voor een ongebruikelijk bedrag, en past haar eigen risicoregels toe. Dit is de weigering die je het vaakst zelf kunt oplossen, omdat banken klanten er directe instellingen voor geven.
Het kaartnetwerk en het kaartproduct vormen de tweede laag. Prepaid kaarten, virtuele kaarten en sommige debetproducten zijn simpelweg niet ingeschakeld voor internationale of terugkerende betalingen aan verkopers, ongeacht je saldo. Gebruikers met Latijns-Amerikaanse prepaid wallets meldden dat ze wekenlang consequent werden geweigerd zonder fout aan hun kant om op te lossen, omdat er aan hun kant niets op te lossen was.
Het fraudefilter van de betaalverwerker is de derde. Het beoordeelt de transactie op signalen die jij niet ziet: het land van uitgifte van de kaart tegenover het schijnbare land van je verbinding, hoeveel pogingen er recent vanaf dit account kwamen, en of de factuurgegevens overeenkomen. Een VPN die eindigt in een ander land dan dat van je bankkaart is hier een klassieke stille trigger, en kan een volkomen legitieme kaart eruit laten zien alsof sanctiescreening nodig is.
OpenRouter zelf is de minst waarschijnlijke partij die je weigert, en daarom duren supporttickets over weigeringen vaak lang voordat ze iets opleveren. Aan de kant van de verkoper valt vaak niets te veranderen.
Het praktische gevolg: lees de formulering. "Payment method not supported" wijst naar het kaartproduct. "Declined by issuer" wijst naar je bank. Een algemeen "payment could not be processed" wijst meestal naar het fraudefilter.
Wat OpenRouter zelf zegt
Op 28 oktober 2026 reageerde het supportteam van OpenRouter in de officiële OpenRouter Discord op een reeks meldingen over geweigerde kaarten. Het is de meest directe uitspraak die we hebben gezien over wie deze betalingen weigert, dus het is beter die samen te vatten dan te gissen.
- Er was geen platformbrede betaalstoring, en de goedkeuring van kaarten in het algemeen, Visa en Mastercard inbegrepen, was normaal.
- De meeste weigeringen kwamen van de geautomatiseerde fraudescreening van de betaalverwerker, die de betaling stopte voordat ze de bank bereikte. Daarom ziet de bank geen poging, en daarom ligt het niet aan de kaartmaatschappij.
- Blokkades worden per account opgeheven. Support kan een Discord-gebruikersnaam niet aan een OpenRouter-account koppelen, dus mail support vanaf het e-mailadres van je account, of gebruik het supportformulier op openrouter.ai terwijl je bent ingelogd, met het globale tijdstip van de mislukte poging en de laatste vier cijfers van de kaart.
- Elke nieuwe poging kan de screening strenger maken, dus wacht op support voordat je het opnieuw probeert.
- Verkorte "support"-links die in communitythreads worden geplaatst (h1.nu, rb.gy, bit.ly en vergelijkbare) zijn oplichting en komen niet van OpenRouter.
Wat dit verandert aan de stappen op deze pagina: je bank om een redencode vragen blijft zinvol, maar als de bank geen enkele poging heeft geregistreerd, ligt de blokkade bij de betaalverwerker en kan alleen de support van OpenRouter die opheffen. Plaats je e-mailadres of kaartgegevens niet in Discord of in privéberichten. OpenRouter heeft niet gepubliceerd hoe lang het opheffen van een blokkade duurt, dus plan daarmee rekening houdend en niet op basis van een belofte.
Stop met opnieuw proberen, en waarom dat meer is dan advies
Na een geweigerde betaling wil je instinctief opnieuw op de knop drukken. Dat instinct is hier echt schadelijk, en het loont om het mechanisme te begrijpen in plaats van de regel op goed vertrouwen aan te nemen.
Herhaalde mislukte autorisaties met dezelfde kaart, bij dezelfde verkoper, binnen korte tijd, is precies de vingerafdruk van card testing, waarbij iemand met een gestolen kaartnummer met kleine betalingen test of het nummer nog werkt. Fraudesystemen zijn gebouwd om die vingerafdruk te herkennen, en ze kunnen jouw frustratie niet van een aanval onderscheiden. Elke nieuwe poging verhoogt dus je risicoscore, waardoor de volgende poging kansrijker mislukt, wat weer uitnodigt tot een nieuwe poging. Mensen zijn zo zes uur lang verschillende kaarten afgegaan terwijl een productiesysteem stillag, en eindigden met meer geblokkeerde kaarten dan waarmee ze begonnen.
Banken voegen daar een tweede valkuil aan toe. Veel uitgevers hanteren een snelheidslimiet op opwaarderingen bij dezelfde verkoper, en gebruikers liepen na een handvol pogingen op één dag tegen een expliciete "too many top-ups"-muur aan. Zodra die limiet is bereikt, ligt de kaart een afkoelperiode buiten spel, wat je verder ook oplost, en de limiet geldt vaak per bank in plaats van per kaart, dus overstappen op een tweede kaart van dezelfde uitgever verandert niets.
De regel die daaruit volgt is smal en het waard om letterlijk te volgen:
- Eén nieuwe poging is redelijk, omdat tijdelijke netwerk en 3-D Secure-fouten echt voorkomen.
- Een tweede mislukking betekent: stop en stel een diagnose. Doe vandaag geen derde poging met die kaart.
- Ga niet meerdere kaarten af in één sessie. Dat ziet er voor een fraudefilter slechter uit dan één kaart herhalen, niet beter.
- Heb je het al vaak geprobeerd, wacht dan tot de volgende dag voordat je iets probeert, ook nadat je de onderliggende oorzaak hebt opgelost.
De officiële route: wat je eerst moet oplossen
Deze stappen zijn gratis, kosten een paar minuten en lossen een echt deel van de weigeringen op. Werk ze op volgorde af en stop zodra er één lukt.
- Bel je bank of open haar app en zoek in de kaartinstellingen naar internationale transacties en online aankopen. Veel banken leveren deze standaard uitgeschakeld op nieuwere kaarten, en veel sturen geen melding als ze de betaling blokkeren. Vraag specifiek of een betaling aan deze verkoper is geweigerd en om de redencode. De eigen reden van de bank lezen is de waardevolste stap op deze pagina, omdat het giswerk omzet in een bekende oorzaak.
- Vergelijk het factuuradres dat je invulde met precies wat je bank in haar administratie heeft. Adresverificatie vergelijkt tekens, geen betekenis. Een afgekort straattype, een ontbrekend huisnummer of een postcode in het formaat van een ander land is genoeg om te falen. Kopieer het teken voor teken van je afschrift.
- Zet je VPN en proxy uit voordat je betaalt. Lijkt je verbinding te komen uit een land onder sanctiescreening terwijl je kaart elders is uitgegeven, dan kan alleen die mismatch al een weigering opleveren die geen enkele kaartwissel oplost. Dit heeft gebruikers laten vastlopen van wie het werkelijke land volkomen acceptabel was.
- Probeer een ander kaartproduct, niet alleen een andere kaart. Was de geweigerde kaart prepaid of virtueel, dan is een volwaardige creditcard van een andere bank de zinvolle test. Twee prepaid kaarten falen meestal om dezelfde reden.
- Probeer een walletroute als je bank die ondersteunt, zoals een kaart in een telefoonwallet, die sterkere authenticatie kan meegeven en soms slaagt waar het kale kaartnummer faalt.
- Mislukt dat allemaal, open dan een supportticket bij OpenRouter met de exacte fouttekst, het globale tijdstip, de laatste vier cijfers en het land van uitgifte. Wees wel realistisch: tickets over weigeringen lopen vaak traag, omdat de verkoper vaak niet kan zien of veranderen wat je bank besliste.
Als de kaartroute om structurele redenen dicht is
Voor sommige mensen zal niets van het bovenstaande ooit werken, en het is beter dat vroeg te herkennen dan er een week aan te besteden.
Woon je ergens waar lokale uitgevers grensoverschrijdende digitale diensten niet inschakelen, is je enige betaalmiddel een prepaid walletkaart die de regels van de verwerker uitsluiten, valt je land binnen een sanctiescreeningsgebied ongeacht je persoonlijke status, of heb je simpelweg geen creditcard en alleen een binnenlandse mobile money-rekening, dan faalt de kaartroute niet af en toe. Ze is dicht. Gebruikers in deze situatie beschreven weken van weigeringen zonder foutmelding die wees op iets wat ze konden veranderen, en supportantwoorden die het ook niet konden veranderen.
Eerlijk gezegd is in die gevallen de vraag niet langer hoe je de kaart laat werken, maar welke route zonder kaart je gebruikt. Er zijn er meerdere, en ze verschillen echt van elkaar:
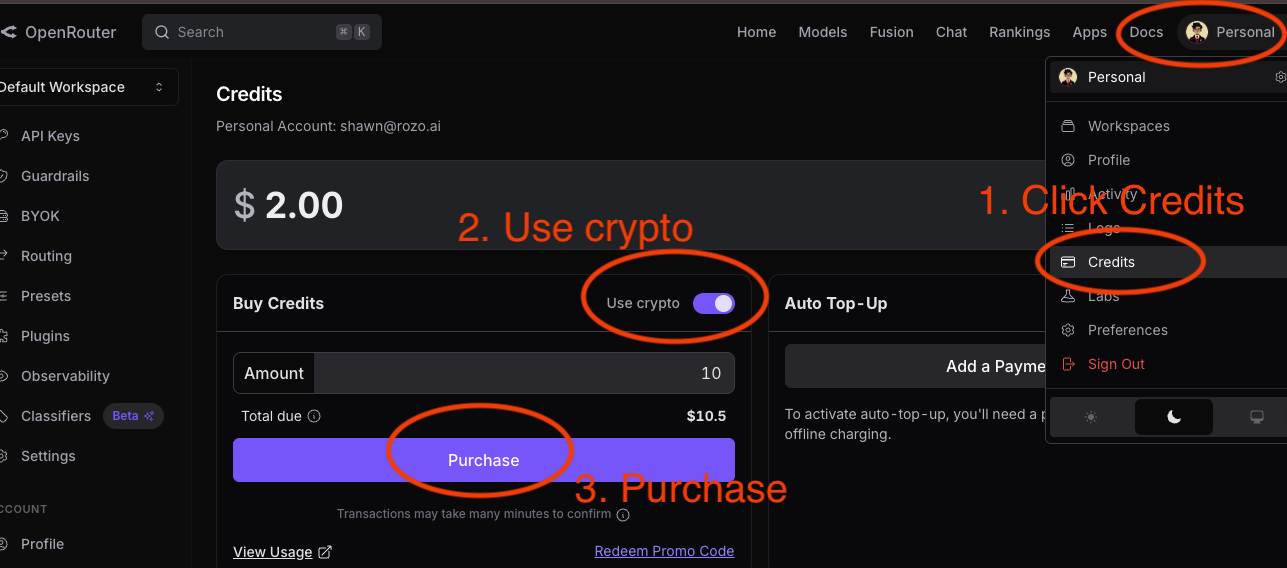
- De eigen cryptoroute van OpenRouter. Dit is het eerste wat je moet proberen, omdat het de officiële route is en je binnen één systeem met één supportkanaal blijft. Het rekent 5% en werkt via een gehoste cryptocheckout. Wat je moet weten voordat je iets stuurt: het accepteert alleen specifieke assets op specifieke chains, en een betaling op de verkeerde chain komt niet terug, die blijft daar gewoon staan.
- Een cryptocheckout van een derde partij, waaronder deze. Behandeld in de volgende sectie.
- Een kaart lenen van iemand die je vertrouwt. Niet glamoureus, maar voor een eenmalige opwaardering vaak de snelste weg, mits de ingevulde factuurgegevens overeenkomen met de bankgegevens van die persoon en niet met de jouwe.
- Wachten tot de verkoper je voorkeursmethode toevoegt. Mensen vragen in de community regelmatig om opties op basis van wallets. Dit is een echt antwoord als je vandaag niet geblokkeerd bent, en helemaal geen antwoord als je dat wel bent.
Eén kostenopmerking die telt bij het vergelijken: OpenRouter rekent 5,5% met een minimum van $0,80 op kaart en AliPay-betalingen, en 5% op de eigen cryptoroute. Bij een kleine opwaardering is dat minimum de grootste kostenpost, en daarom voelen heel kleine kaartopwaarderingen onevenredig duur.
De cryptoroute, helder beschreven
Heb je al crypto, dan neemt deze route de hele categorie problemen hierboven weg. Er is geen kaartuitgever die de betaling weigert, geen factuuradres om te verifiëren, geen mismatch in het land van je verbinding en geen pogingenteller die tegen je werkt. Heb je nog geen crypto, wees dan realistisch: crypto kopen betekent meestal een exchange, en dat betekent meestal een kaart of bankoverschrijving en identiteitsverificatie, dus hetzelfde obstakel kan op een andere plek terugkomen. Deze route is het sterkst voor mensen die al crypto hebben.
ROZO Checkout werkt door een OpenRouter-betaallink of betaal-ID aan te nemen, je te laten betalen met het asset en de chain die je al hebt, en af te rekenen met de verkoper in wat de verkoper verwacht. Je plakt de link, kiest je token en chain en bevestigt in je eigen wallet. Credits komen meestal ongeveer 2 minuten nadat de betaling on-chain is bevestigd binnen. Er is geen account om aan te maken en geen saldo dat namens jou wordt aangehouden, wat ook betekent dat er geen opgeslagen tegoed is dat later onbereikbaar kan worden.
Eerlijk over de afwegingen, want een pagina die alleen voordelen opsomt is niet nuttig:
- Cryptobetalingen zijn onomkeerbaar. Gaat er iets mis, dan is er geen chargeback, en dat is een echte bescherming die je opgeeft ten opzichte van een kaart.
- Je voegt een derde partij toe aan de transactie. Dat is een afweging die je bewust moet maken, niet omdat een blog het je zei.
- Netwerkkosten blijven van toepassing en verschillen per chain. Bij een kleine opwaardering is betalen vanaf een chain met lage kosten belangrijker dan wat dan ook aan de route.
- ROZO rekent 1% servicekosten, getoond voordat je betaalt. Dat is een uitspraak over het heden van een jonge dienst, geen permanente belofte, en je moet de actuele voorwaarden controleren in plaats van over zes maanden op deze zin te vertrouwen.
Werkt de eigen cryptoroute van OpenRouter voor jou, dan is er geen sterke reden om die te verlaten. De route van een derde partij verdient haar plek wanneer je een asset of chain nodig hebt die de officiële checkout niet accepteert.
Staat je geld al in een bepaalde coin, ga dan direct naar de handleiding daarvoor: Card declined on OpenRouter? Pay with USDC on Solana of Card declined on OpenRouter? Pay with USDT on BNB Chain. De UPI-route voor India staat op upi.rozo.ai. Ze betalen allemaal dezelfde betaallink en werken voor OpenRouter en andere AI-diensten.
Nog twee routes zijn open als alpha: USDT en TRX op TRON via checkout.rozo.ai/tron, en USDT op TON via checkout.rozo.ai/ton. Elke pagina toont één exact bedrag en een vast adres voor de betaallink die je plakt, en beide werken voor OpenRouter en andere AI-diensten. Alpha betekent dat de route op een bepaalde dag gesloten kan zijn; staat er op de pagina dat hij niet open is, betaal dan met een andere coin.
Een beslispad dat je in tien minuten volgt
De hele pagina in één volgorde, zodat je van boven naar beneden kunt werken zonder iets opnieuw te lezen.
- Lees de exacte fouttekst en schrijf die op. "Payment method not supported" en "declined by issuer" sturen je naar verschillende plekken, en een algemene verwerkingsfout betekent dat waarschijnlijk het fraudefilter aan het woord was.
- Stop met betalen. Heb je vandaag al twee of meer pogingen gedaan, doe dan tot morgen geen nieuwe pogingen met welke kaart dan ook, wat je in de tussentijd ook oplost. Voorbij deze stap doorgaan is wat een herstelbare situatie in een geblokkeerde verandert.
- Neem contact op met je bank en vraag om de redencode van de weigering, en zet meteen internationale en online aankopen aan. Dit is de stap die de meeste mensen overslaan en die het probleem het vaakst beëindigt.
- Los de mechanische oorzaken op: exact factuuradres, VPN uit, juist kaartland. Probeer het één keer opnieuw, de volgende dag, nadat deze zijn gecorrigeerd.
- Mislukt het weer, wissel dan van kaartklasse in plaats van kaart. Een creditcard van een andere uitgever is een echte test. Een tweede prepaid kaart is dat niet.
- Ben je structureel geblokkeerd, kies dan een route zonder kaart. Probeer eerst de officiële cryptoroute van OpenRouter, omdat die alles in één systeem houdt. Wordt je asset of chain daar niet ondersteund, dan vult een checkout van een derde partij zoals deze het gat.
- Open tegelijk een supportticket, niet in plaats daarvan. Het kost niets, kan een oorzaak aan de kant van de verkoper boven water brengen en bouwt een dossier op als het probleem regionaal en hardnekkig is.
Eén ding om aan het eind helder te stellen: is er al geld van je rekening afgegaan en verschenen er geen credits, dan is dat een ander probleem dan een weigering, en daar hoort een andere pagina bij. Een weigering betekent dat er geen geld is verplaatst. Stel vast welke van de twee je echt voor je hebt voordat je gaat troubleshooten, want de oplossingen overlappen niet.