
OpenRouterでクレジットを購入しようとしてもカード決済ができない、または「Card declined」「Payment method not supported」と表示される場合、必ずしも残高不足とは限りません。発行会社、請求先住所の確認、決済サービスの不正利用検知など、いずれかの段階でその取引だけが止められている可能性があります。
同じカードで何度も続けて試すのは避けてください。短時間の連続失敗は不正利用と判定されやすくなります。まずエラーの意味を確認し、無料でできる対処を順番に試します。それでもカードが使えない場合は、手元の暗号資産でOpenRouterの支払いリンクを決済する方法もあります。
手数料と OpenRouter の公式案内は 2026年10月31日に再確認しました。ROZO CheckoutはOpenRouter、Coinbaseとは提携していない独立した第三者決済サービスです。
まずは自分のエラーを特定する
表示されている内容に一番近い行を下から選んでください。各リンクは、その症状だけに絞った短い回答と対処手順を開きます。どれにも当てはまらない場合は、このページの続きで一般的な切り分け方を説明しています。
- 「暗号資産以外は全部試した。新しいアカウント、単発支払い、カード保存、Apple Pay。どれも通らない」
無関係な複数の方法が同時に失敗するなら、特定のカードではなく決済レイヤー側の問題です。 - 「OpenRouterはなぜカードを拒否するのか。何年も毎日使っているのに」「銀行側の問題ではないと確認した」
以前は使えたカードが、こちらは何も変えていないのに失敗するなら、たいてい銀行ではなく決済事業者が拒否しています。 - 「1回目の支払いは成功したのに、2回目が失敗した。カードは正常」
同じ加盟店への繰り返し請求に対するリスク判定で、カードの問題ではありません。 - 「自動チャージが予定されると表示されるだけ」で、請求されない。
バックグラウンドの請求が静かに拒否されているため、完了せずクレジットも反映されません。 - "Invalid Value for Stripe.confirmPayment(): Elements should have a mounted Payment Element"
カード入力フォームが正しく読み込まれておらず、カードの確認前に支払いが失敗しています。 - 「この2日で7回ほど試したが、何も通らない」
失敗を繰り返すと再試行の制限がかかり、試すたびに延長されます。 - 「IPがカードと別の国。リンクは拒否され、直接の支払いも拒否される」
接続元の国とカード発行国が一致せず、リスク判定がそれを警告サインとして扱っています。 - 「プリペイドカードやバーチャルカードが毎回拒否される」
そのカードの種類がこの種の海外決済に対応していません。残高は関係ありません。 - 「中南米で発行されたカードが何度も拒否される」
地域のカードやウォレットに対する国際取引のルールで、再試行では変わりません。 - 「カードがなく、JazzCash、Easypaisa、GCashなどのローカルウォレットしかない」
OpenRouterの決済画面はローカルのモバイルウォレットを直接受け付けていません。 - 「支払いが処理中のまま止まっている」
まだ拒否ではありません。もう一度支払う前に結果を待ってください。 - 「銀行には請求が出ているのに、クレジットが反映されない」
お金は動いているので拒否ではありません。二重に支払わないでください。
表示されたエラー文で対処を探す
上の症状リストに加えて、OpenRouter のチャージに失敗した人が実際に検索しているエラー文です。それぞれ、誰が拒否した可能性が高いか、次に何をするかを示します。
- "Your card does not support this type of purchase":カードの種類または発行銀行。海外加盟店へのオンライン決済が有効になっていません。銀行に海外オンライン決済の有効化を依頼するか、別の発行会社のクレジットカードで試してください。同じ種類の2枚目は同じ理由で失敗します。
- 502 エラーや空白ページの後、次の試行で declined:1回目は決済の判断まで到達せず、2回目が繰り返しとして検知されました。1回の失敗として扱い、1日待ってから1回だけ再試行してください。
- "Your card was declined for making repeated attempts too frequently":決済処理会社の頻度ルール。カード自体に問題はありません。24時間止めて、再試行の前にアカウントのメールアドレスから OpenRouter サポートに連絡してください。
- 3-D Secure や銀行の本人確認が失敗する、または届かない:発行銀行。認証用に登録した電話番号とアプリが現在も有効か、この種の加盟店が許可されているかを確認し、1回だけ試してください。
- 1回目は成功したのに2回目が拒否された:決済処理会社の重複課金リスクルール。約24時間待ち、カードを保存せずに1回だけ支払い、同じ銀行のカードを切り替えないでください。
どれにも当てはまらない場合は、このページの続きで一般的な切り分け方を説明しています。
実際にカードを拒否しているのは誰か
カード決済は少なくとも4つの当事者を経由し、そのどれもが決済を止めることができます。どの当事者が拒否したのかを突き止められれば、2分で終わる修正と、無駄な再試行だけの午後との差になります。
最も多いのはカード発行銀行です。決済処理会社からマーチャントへの越境決済で、銀行が認識していない可能性のあるカテゴリの、しかも通常とは異なる金額の決済を見て、独自のリスクルールを適用します。これは自分で最も解決しやすい拒否です。銀行は利用者にこれを直接コントロールする手段を提供しているからです。
2番目の層はカードネットワークとカード商品そのものです。プリペイドカード、バーチャルカード、一部のデビットカード商品は、残高にかかわらず国際決済や継続課金のマーチャント決済がそもそも有効になっていません。ラテンアメリカのプリペイドウォレットを使うユーザーからは、何週間も一貫して拒否され続け、自分側には直せる部分が何もなかったという報告が寄せられています。直すべきものが最初から何もなかったのです。
3番目は決済処理会社の不正検知フィルターです。カードの発行国とあなたの接続元の見かけ上の国、この口座から最近何回試行があったか、請求先情報が一致するかなど、あなたには見えないシグナルで取引をスコアリングします。銀行カードの発行国と異なる国で終端するVPNは、ここで無音のトリガーになる典型例で、正当なカードが制裁対象スクリーニングを要するように見えてしまうことがあります。
OpenRouter自身が拒否している可能性は最も低く、だからこそ拒否に関するサポートチケットは解決までに時間がかかることが多いのです。マーチャント側で変更できることが何もないケースが頻繁にあります。
実務上の結論はこうです。エラー文言をそのまま読んでください。「Payment method not supported(この支払い方法はサポートされていません)」はカード商品を指しています。「Declined by issuer(発行銀行による拒否)」は自分の銀行を指しています。汎用的な「payment could not be processed(決済を処理できませんでした)」は、多くの場合、不正検知フィルターが発した反応です。
OpenRouter 公式の説明(2026-10-28)
2026年10月28日、OpenRouter のサポートチームは公式 Discord でカード拒否の報告スレッドに回答しました。誰がこれらの決済を拒否しているかについて、私たちが見た中で最も直接的な説明なので、推測ではなく要点をまとめます。
- プラットフォーム全体の決済障害はなく、Visa と Mastercard を含めカードの承認率は通常どおりでした。
- 拒否の大半は、決済処理会社の自動不正検知が銀行に届く前に決済を止めたものです。だから銀行には試行の記録がなく、カード会社の問題でもありません。
- ブロックの解除はアカウント単位です。サポートは Discord のユーザー名を OpenRouter アカウントと照合できないため、アカウントのメールアドレスからメールするか、openrouter.ai にログインした状態でサポートフォームを使い、失敗した試行のおおよその時刻とカード番号の下4桁を添えてください。
- 再試行するたびに検知が厳しくなる可能性があるため、サポートの返信を待ってから再試行してください。
- コミュニティのスレッドに貼られた短縮 URL の「サポート」リンク(h1.nu、rb.gy、bit.ly など)は詐欺で、OpenRouter のものではありません。
このページの手順への影響:銀行に拒否理由コードを尋ねる価値は依然ありますが、銀行に試行の記録が一切ない場合、ブロックは決済処理会社側にあり、解除できるのは OpenRouter サポートだけです。Discord や DM にアカウントのメールアドレスやカード情報を書き込まないでください。OpenRouter は解除にかかる時間を公表していないので、約束ではなくその前提で予定を立ててください。
再試行をやめるべき理由は、単なるアドバイスではない
決済を拒否された後の反射的な反応は、もう一度ボタンを押すことです。しかしこの反応はここでは実際に有害であり、単に規則として鵜呑みにするのではなく、そのメカニズムを理解する価値があります。
短時間に同じカードで同じマーチャントに何度も認証失敗を繰り返すのは、盗難カード番号を持つ誰かがカードが有効かどうかを小額決済で探るカードテスティングとまったく同じ挙動パターンです。不正検知システムはこのパターンを検知するように作られており、あなたの苛立ちと攻撃とを区別できません。そのため再試行のたびにリスクスコアが上がり、次の試行はより失敗しやすくなり、さらなる再試行を招きます。この方法で複数のカードを試し続けて6時間を無駄にし、本番システムが止まったまま、最初より多くのカードがブロックされた状態で終わった人たちがいます。
銀行はさらに2つ目の罠を重ねてきます。多くの発行銀行は同一マーチャントへのチャージにベロシティ制限(一定時間内の回数制限)を課しており、1日に数回試行しただけで明示的に「入金回数が多すぎます」という壁に突き当たったというユーザー報告があります。この制限に一度引っかかると、他の何を直そうと、クールダウン期間が終わるまでそのカードは使えません。しかもこの制限はカード単位ではなく銀行単位で適用されることが多く、同じ発行銀行の別のカードに切り替えても何も変わりません。
ここから導かれる規則は狭く、文字通り守る価値があります。
- 1回の再試行は妥当です。一時的なネットワーク障害や3-D Secureの失敗は実際に起こり得るからです。
- 2回目の失敗が起きたら、その場で止めて原因を診断してください。同日中にそのカードで3回目を試してはいけません。
- 1回のセッション内で複数のカードを渡り歩くのはやめてください。これは不正検知フィルターにとって、1枚のカードを繰り返すよりもむしろ悪く見えます。
- すでに何度も試してしまった場合は、根本原因を直した後であっても、翌日まで待ってから再試行してください。
公式ルート:他の何よりも先に確認すべきこと
以下はすべて無料で、数分でできて、実際に一定割合の拒否を解決します。順番に試し、成功した時点でやめてください。
- 銀行に電話するか、アプリを開いて、カード管理設定の中に「海外取引」や「オンライン購入」の項目がないか確認してください。多くの銀行は新しいカードでこれらをデフォルトでオフにしており、決済を拒否したことを通知しないことも珍しくありません。このマーチャントへの決済が拒否されたか、その理由コードは何かを具体的に尋ねてください。銀行自身が示す理由を読むことは、このページの中で最も価値の高いステップです。推測を既知の原因に変えられるからです。
- 入力した請求先住所が、銀行に登録されている情報と一字一句一致しているか確認してください。住所検証は意味ではなく文字列を比較します。番地の表記の省略、部屋番号の欠落、別の国向けにフォーマットされた郵便番号のいずれかがあれば、それだけで失敗します。明細書からそのまま一字一句コピーしてください。
- 決済前にVPNやプロキシをオフにしてください。カードが発行された国と異なる国から接続しているように見えると、その不一致だけで拒否が発生することがあり、これはカードを何枚差し替えても解決しません。この問題によって、実際の国籍にはまったく問題がなかった利用者が立ち往生したケースもあります。
- 別のカードではなく、別の種類のカード商品を試してください。拒否されたカードがプリペイドやバーチャルだった場合、有効なテストは別の銀行が発行したフルスペックのクレジットカードです。プリペイドカードを2枚試しても、通常は同じ理由で失敗します。
- 銀行が対応していれば、スマートフォンのウォレットに読み込んだカードなど、ウォレット経由のルートを試してください。より強固な認証が使われ、生のカード番号では通らない場合でも通ることがあります。
- これらすべてがうまくいかない場合は、OpenRouterにサポートチケットを開き、正確なエラー文言、おおよその時刻、カード番号の下4桁、カード発行国を記載してください。ただし正直に言うと、拒否に関するチケットの解決には時間がかかることが多いです。銀行が下した判断をマーチャント側では見ることも変更することもできないケースが多いためです。
構造的な理由でカードのルートが閉ざされている場合
一部の人にとっては、上記のどれを試してもうまくいくことはなく、それを1週間かけて確かめるより早く認識しておく価値があります。
お住まいの地域の発行銀行が越境デジタルサービスに対応していない場合、保有する唯一の決済手段が決済処理会社のルールで除外されるプリペイドウォレットカードのみの場合、お住まいの国自体が個人の状況にかかわらず制裁対象スクリーニングの範囲に含まれている場合、あるいはそもそもクレジットカードを一切持たず国内のモバイルマネー口座しかない場合、カードのルートは断続的に失敗しているのではありません。閉ざされているのです。この状況にある利用者は、何を直せばよいのかを示すエラーメッセージが一切ないまま何週間も拒否され続け、サポートの返信もそれを変えられなかったと報告しています。
正直に言えば、こうしたケースでは問いの立て方自体を変える必要があります。「どうすればカードを使えるようにできるか」ではなく、「どの非カードルートを使うか」です。ルートはいくつかあり、それぞれ本質的に異なります。
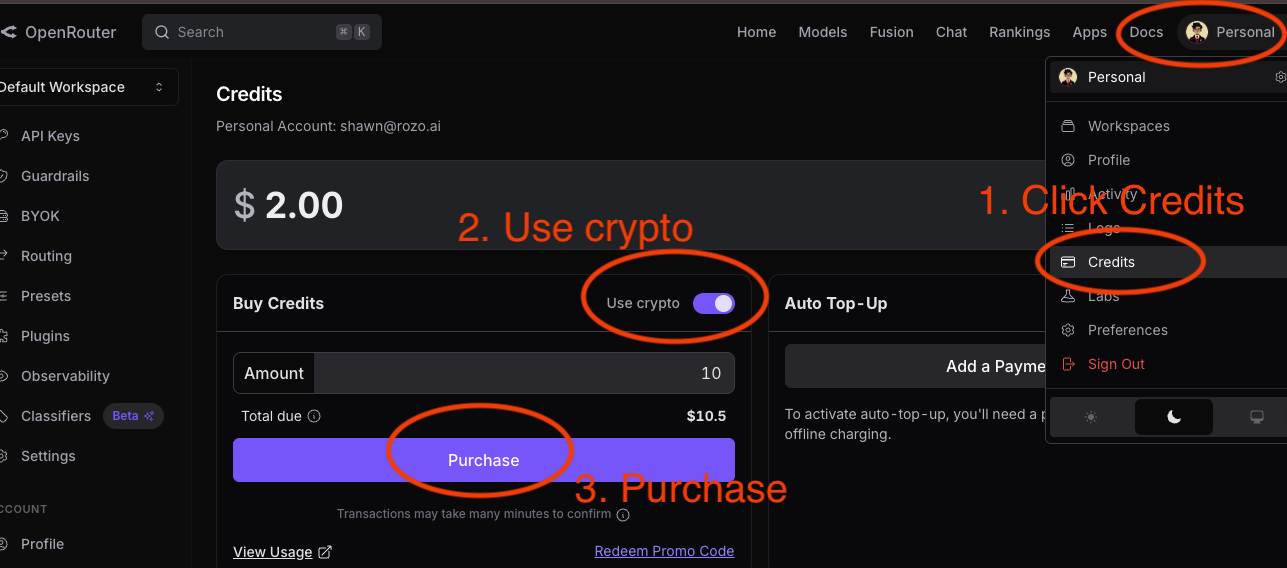
- OpenRouter自身のcrypto(暗号資産)ルート。これは公式ルートで、1つのシステム・1つのサポート窓口の中で完結するため、最初に試すべきものです。手数料は5%で、ホスト型のcryptoチェックアウトを通じて処理されます。ただし送金前に知っておくべき注意点があります。特定のチェーン上の特定の資産しか受け付けておらず、間違ったチェーンで支払っても決済は返ってこず、そのまま滞留するだけです。
- サードパーティのcryptoチェックアウト(このサイトを含む)。次のセクションで扱います。
- 信頼できる相手からカードを借りる。洗練された方法ではありませんが、1回限りのチャージであれば最も速いルートであることが多く、入力する請求先情報がその相手の銀行の登録情報と一致していることが条件です。
- マーチャントが希望する決済方法を追加するのを待つ。コミュニティではウォレットベースの選択肢を求める声が定期的に上がっています。今すぐブロックされていないなら本当に有効な答えですが、今まさにブロックされているなら何の答えにもなりません。
比較の際に重要になるコストの注意点をひとつ。OpenRouterはカードおよびAliPayでの支払いに5.5%(最低$0.80)を、自社のcryptoルートには5%を課しています。少額のチャージではこの最低額が支配的になるため、少額のカードチャージは不釣り合いに割高に感じられます。
カードを使わないルート
すでに特定のコインをお持ちなら、そのガイドに直接進んでください。Card declined on OpenRouter? Pay with USDC on Solana、または Card declined on OpenRouter? Pay with USDT on BNB Chain。インドの UPI ルートは upi.rozo.ai です。いずれも同じ payment link を支払う方法で、OpenRouter やその他の AI サービスに使えます。
さらに、alpha 段階のルートが 2 つあります。TRON 上の USDT と TRX は checkout.rozo.ai/tron、TON 上の USDT は checkout.rozo.ai/ton です。payment link を貼り付けると、ページに正確な金額と固定の受取アドレスが 1 つ表示されます。どちらも OpenRouter やその他の AI サービスに使えます。alpha のため、日によっては受付を停止していることがあります。ページに受付停止と表示されたら、別のコインで支払ってください。