
Det mönstret är inget nekande från banken. Det är betalleverantörens bedrägerikontroll som avvisar försöket innan det ens når din bank, och det är precis därför ingen på banken kan hitta det.
Varför banken inte har något spår
OpenRouter tar emot kort via Stripe. Innan Stripe skickar en debitering till kortnätverket poängsätter dess risksystem försöket. Om poängen utlöser en spärregel returnerar Stripe ett allmänt nekande till säljaren och kontaktar aldrig kortutgivaren. Ur din banks synvinkel har transaktionen aldrig funnits.
Poängen bygger på signaler som du varken kan se eller åtgärda från din sida: säljarens bedrägerinivå den senaste tiden, kortets BIN, skillnader mellan din IP och ditt faktureringsland och hur många försök som kommit från samma enhet. När en säljare utsätts för en korttestningsattack spärras även legitima kort från samma regioner som en bieffekt, och därför kommer de här rapporterna i klungor samma dag.
OpenRouters support sa samma sak i oktober 2026, offentligt, till en användare vars kortbetalningar aldrig syntes hos banken: ingen av betalningarna nådde banken, Stripes bedrägerikontroll spärrade dem innan de skickades, och det handlar om en riskpoäng på varje enskild betalning, inte om en inställning på kontot. Samma svar påpekade att användarens påfyllning med krypto hade gått igenom.
Vad som oftast inte hjälper
Att försöka igen med samma kort. Varje nytt försök läggs till räkningen och skjuter poängen ännu längre åt fel håll.
Att prova ett andra kort från samma enhet och samma nätverk. Enhets- och IP-signalerna är oförändrade, så samma regel slår till.
Att ringa banken. De har inget att häva, eftersom de aldrig såg debiteringen.
Att vänta på ett supportärende. Faktureringsköer kan stå still i flera dagar, och inget svar öppnar kortvägen igen.
Vad som faktiskt hjälper: lämna kortspåret helt
En riskspärr gäller kortbetalningar. OpenRouter säljer också krediter mot krypto, och den vägen berör aldrig kortens bedrägerimotor.
Haken är att OpenRouters kryptoalternativ förväntar sig USDC och skapar en betallänk för det. Om dina pengar ligger på en annan chain, i en annan token eller på en börs behöver du fortfarande ett sätt att betala den länken. Det är vad ROZO Checkout gör.
Betala OpenRouter-länken med den coin du redan har
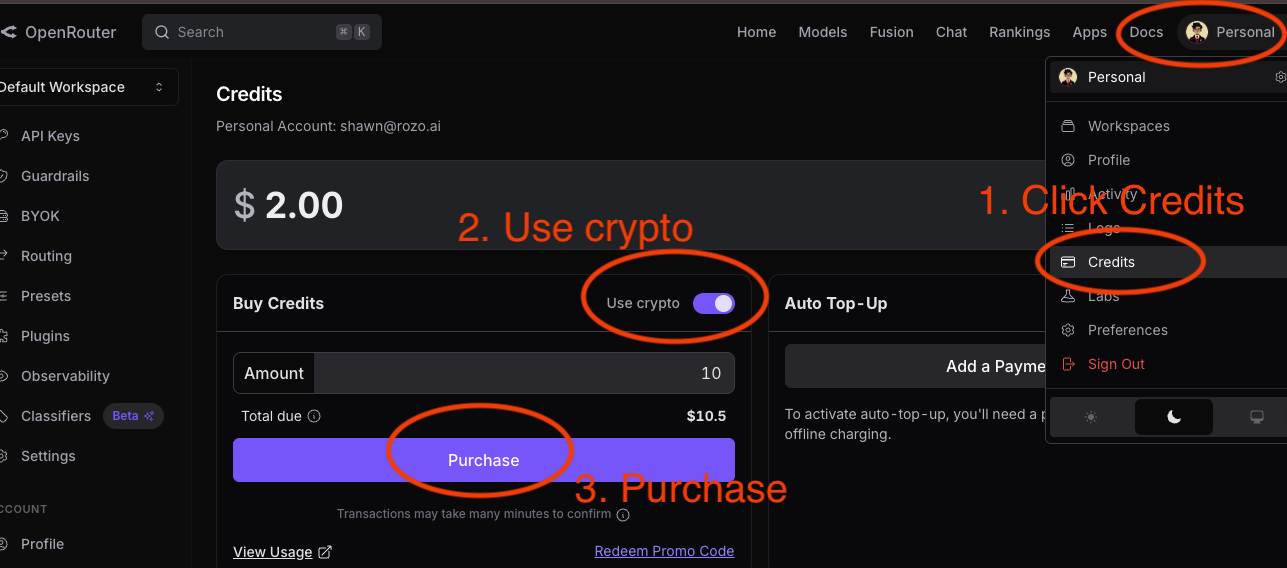
- I OpenRouter öppnar du Settings och sedan Credits, slår på kryptoalternativet, anger beloppet och klickar på Purchase. Kopiera betallänken som skapas.
- Klistra in länken på checkout.rozo.ai.
- Välj det du faktiskt har: USDT eller USDC på Solana, BNB Chain, Ethereum, Polygon eller Arbitrum; USDC på Base eller Stellar; eller Bitcoin via Lightning. Inbyggda coins fungerar också: ETH på Ethereum, Base eller Arbitrum, BNB på BNB Chain, SOL på Solana och POL på Polygon. ZEC på Zcash är i Beta och har en egen sida: checkout.rozo.ai/zec.
- Skicka det angivna beloppet från din egen plånbok, eller ta ut det från din börs till den engångsadress för insättning som visas. ROZO betalar OpenRouter-länken och krediterna hamnar på ditt konto.
Det finns inget ROZO-konto, inget kort och inget KYC-formulär. Ordern prissätts i USD, så det du är skyldig ändras inte med kursen på din coin. OpenRouters egen kryptoavgift på cirka 5 % gäller fortfarande eftersom den är inbakad i länken, och ROZO tar en serviceavgift på 1 %, som visas innan du betalar.