
Dieses Muster ist keine Bankablehnung. Es ist die Betrugsprüfung des Zahlungsdienstleisters, die den Versuch ablehnt, bevor er deine Bank überhaupt erreicht, und genau deshalb kann ihn bei der Bank niemand finden.
Warum deine Bank keinen Eintrag hat
OpenRouter nimmt Karten über Stripe an. Bevor Stripe eine Zahlung an das Kartennetzwerk sendet, bewertet sein Risikosystem den Versuch. Wenn der Wert eine Sperrregel auslöst, gibt Stripe dem Händler eine allgemeine Ablehnung zurück und kontaktiert die Bank nie. Aus Sicht deiner Bank hat die Transaktion nie existiert.
Der Wert setzt sich aus Signalen zusammen, die du von deiner Seite weder sehen noch beheben kannst: die jüngste Betrugsquote des Händlers, die BIN der Karte, Abweichungen zwischen deiner IP und dem Rechnungsland und wie viele Versuche vom selben Gerät kamen. Wenn ein Händler einem Card-Testing-Angriff ausgesetzt ist, werden legitime Karten aus denselben Regionen als Kollateralschaden gesperrt, weshalb diese Meldungen gehäuft am selben Tag eintreffen.
Der OpenRouter-Support hat im Oktober 2026 öffentlich dasselbe gesagt, gegenüber einem Nutzer, dessen Kartenzahlungen nie bei der Bank auftauchten: Keine der Zahlungen hat die Bank erreicht, die Betrugsprüfung von Stripe hat sie vor dem Versand gesperrt, und es handelt sich um einen Risikowert pro Zahlung, nicht um eine Einstellung am Konto. In derselben Antwort hieß es, dass die Krypto-Aufladung des Nutzers durchgegangen war.
Was meist nicht hilft
Dieselbe Karte erneut versuchen. Jeder neue Versuch erhöht die Zahl der Versuche und treibt den Wert weiter in die falsche Richtung.
Eine zweite Karte vom selben Gerät und Netzwerk probieren. Die Geräte- und IP-Signale bleiben gleich, also greift dieselbe Regel.
Die Bank anrufen. Sie hat nichts freizugeben, weil sie die Zahlung nie gesehen hat.
Auf ein Support-Ticket warten. Abrechnungswarteschlangen können tagelang liegen, und keine Antwort stellt den Kartenweg wieder her.
Was hilft: den Kartenweg ganz verlassen
Eine Risikosperre betrifft Kartenzahlungen. OpenRouter verkauft Guthaben auch gegen Krypto, und dieser Weg berührt die Betrugsprüfung für Karten überhaupt nicht.
Der Haken: Die Krypto-Option von OpenRouter erwartet USDC und erzeugt dafür einen Zahlungslink. Wenn dein Geld auf einer anderen Chain, in einem anderen Token oder auf einer Börse liegt, brauchst du trotzdem einen Weg, diesen Link zu begleichen. Genau das macht ROZO Checkout.
Bezahle den OpenRouter-Link mit der Coin, die du schon hast
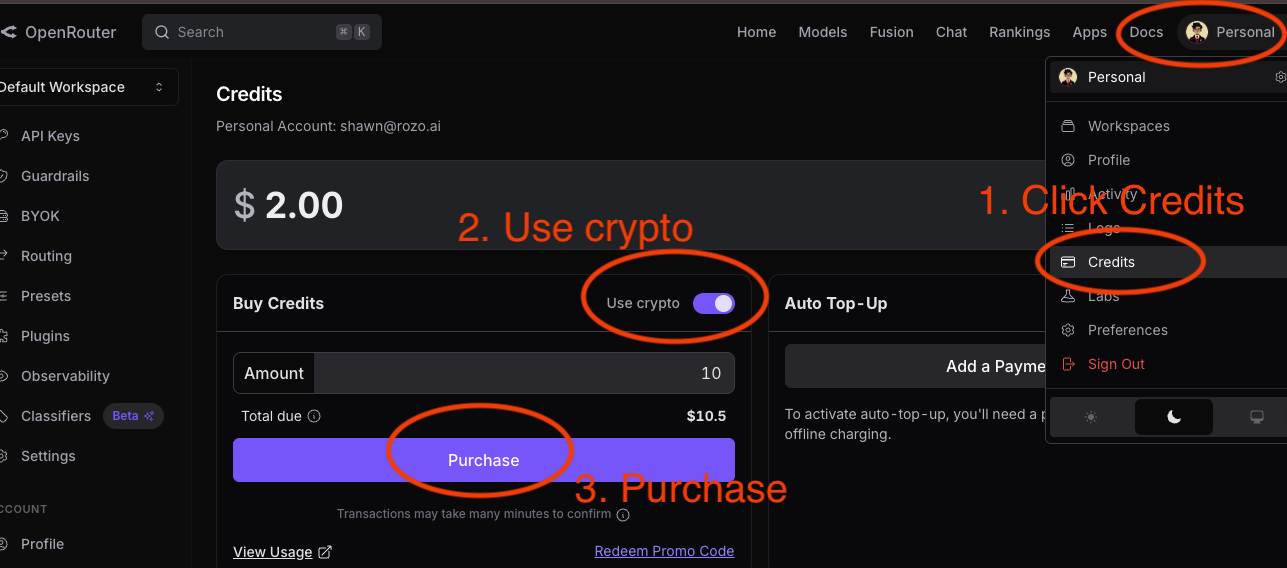
- Öffne in OpenRouter Settings und dann Credits, aktiviere die Krypto-Option, gib den Betrag ein und klicke auf Purchase. Kopiere den erzeugten Zahlungslink.
- Füge den Link auf checkout.rozo.ai ein.
- Wähle, was du tatsächlich hast: USDT oder USDC auf Solana, BNB Chain, Ethereum, Polygon oder Arbitrum; USDC auf Base oder Stellar; oder Bitcoin über Lightning. Native Coins gehen auch: ETH auf Ethereum, Base oder Arbitrum, BNB auf BNB Chain, SOL auf Solana und POL auf Polygon. ZEC auf Zcash ist in der Beta und hat eine eigene Seite: checkout.rozo.ai/zec.
- Sende den angegebenen Betrag aus deiner eigenen Wallet oder hebe ihn von deiner Börse an die angezeigte einmalige Einzahlungsadresse ab. ROZO begleicht den OpenRouter-Link, und das Guthaben landet auf deinem Konto.
Es gibt kein ROZO-Konto, keine Karte und kein KYC-Formular. Der Auftrag wird in USD berechnet, also ändert sich dein zu zahlender Betrag nicht mit dem Kurs der Coin. Die eigene Krypto-Gebühr von OpenRouter von etwa 5% fällt weiterhin an, weil sie im Link enthalten ist, und ROZO berechnet eine Servicegebühr von 1%, die vor dem Bezahlen angezeigt wird.