
Ten wzorzec to nie odmowa banku. To system antyfraudowy operatora płatności, który odrzuca próbę, zanim w ogóle dotrze do twojego banku, i właśnie dlatego nikt w banku nie może jej znaleźć.
Dlaczego bank nie ma żadnego zapisu
OpenRouter przyjmuje karty przez Stripe. Zanim Stripe wyśle obciążenie do sieci kartowej, jego system ryzyka ocenia próbę. Jeśli ocena uruchomi regułę blokady, Stripe zwraca sprzedawcy ogólną odmowę i nigdy nie kontaktuje się z wydawcą karty. Z punktu widzenia twojego banku transakcja nigdy nie istniała.
Ocena powstaje z sygnałów, których nie widzisz ani nie możesz naprawić po swojej stronie: niedawny poziom oszustw u sprzedawcy, BIN karty, niezgodności między twoim IP a krajem rozliczeniowym i liczba prób z tego samego urządzenia. Gdy sprzedawca jest celem ataku card testing, legalne karty z tych samych regionów są blokowane przy okazji, i dlatego takie zgłoszenia pojawiają się falami tego samego dnia.
Support OpenRouter powiedział to samo w październiku 2026 roku, publicznie, użytkownikowi, którego płatności kartą nigdy nie pojawiły się w banku: żadna z płatności nie dotarła do banku, system antyfraudowy Stripe zablokował je przed wysłaniem, a jest to ocena ryzyka każdej płatności, a nie ustawienie konta. W tej samej odpowiedzi zaznaczono, że doładowanie kryptowalutą tego użytkownika przeszło.
Co zwykle nie pomaga
Ponawianie prób tą samą kartą. Każda próba zwiększa licznik i przesuwa ocenę jeszcze bardziej w złą stronę.
Próba drugą kartą z tego samego urządzenia i tej samej sieci. Sygnały urządzenia i IP się nie zmieniają, więc działa ta sama reguła.
Telefon do banku. Nie mają czego odblokować, bo nigdy nie widzieli tej płatności.
Czekanie na odpowiedź na zgłoszenie. Kolejki działu rozliczeń mogą stać przez dni, a żadna odpowiedź nie przywróci drogi przez kartę.
Co pomaga: całkowicie opuść tor kartowy
Blokada ryzyka dotyczy płatności kartą. OpenRouter sprzedaje też kredyty za kryptowaluty, a ta ścieżka w ogóle nie dotyka kartowego systemu antyfraudowego.
Haczyk polega na tym, że opcja kryptowalutowa OpenRouter oczekuje USDC i generuje dla niego link płatności. Jeśli twoje środki są na innym chainie, w innym tokenie albo na giełdzie, nadal potrzebujesz sposobu, żeby ten link rozliczyć. To właśnie robi ROZO Checkout.
Zapłać link OpenRouter monetą, którą już masz
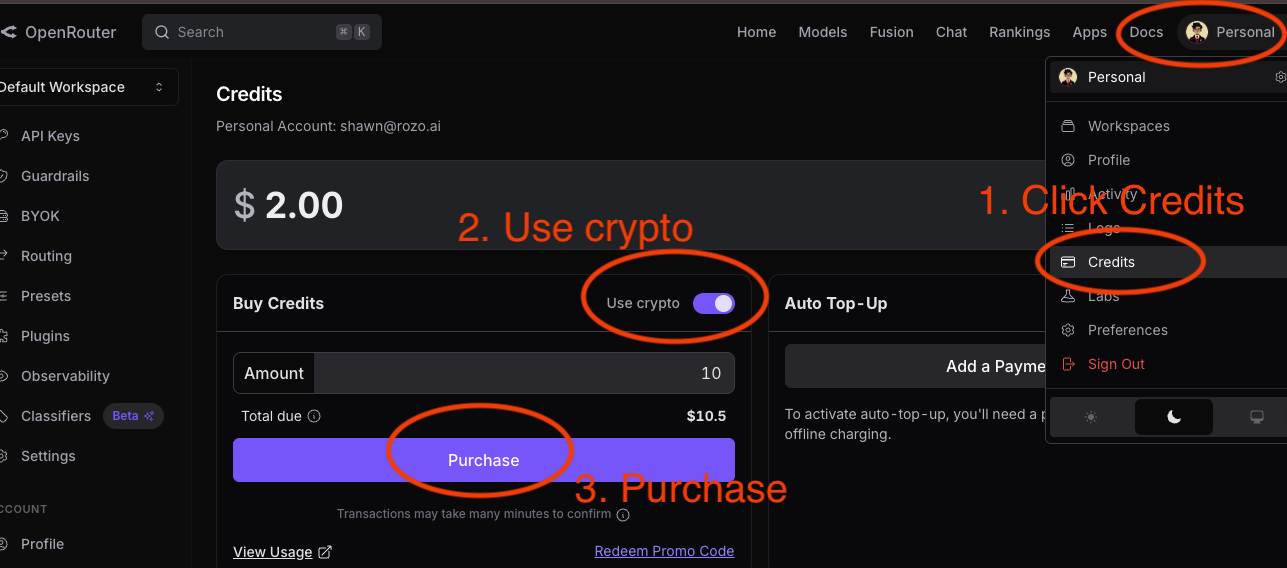
- W OpenRouter otwórz Settings, a potem Credits, włącz opcję kryptowalut, wpisz kwotę i kliknij Purchase. Skopiuj wygenerowany link płatności.
- Wklej link na checkout.rozo.ai.
- Wybierz to, co faktycznie masz: USDT lub USDC na Solana, BNB Chain, Ethereum, Polygon albo Arbitrum; USDC na Base lub Stellar; albo Bitcoin przez Lightning. Natywne monety też działają: ETH na Ethereum, Base lub Arbitrum, BNB na BNB Chain, SOL na Solana i POL na Polygon. ZEC na Zcash jest w wersji Beta i ma własną stronę: checkout.rozo.ai/zec.
- Wyślij podaną kwotę z własnego portfela albo wypłać ją z giełdy na pokazany jednorazowy adres depozytu. ROZO rozlicza link OpenRouter, a kredyty trafiają na twoje konto.
Nie ma konta ROZO, karty ani formularza KYC. Zamówienie jest wyceniane w USD, więc twoja należność nie zmienia się razem z kursem monety. Własna opłata kryptowalutowa OpenRouter wynosząca około 5% nadal obowiązuje, bo jest wliczona w link, a ROZO pobiera opłatę serwisową 1%, pokazaną przed płatnością.