
Questo schema non è un rifiuto della banca. È il controllo antifrode del processore di pagamento che respinge il tentativo prima ancora che arrivi alla tua banca, ed è esattamente per questo che in banca nessuno riesce a trovarlo.
Perché la tua banca non ne ha traccia
OpenRouter accetta le carte tramite Stripe. Prima di inviare un addebito al circuito della carta, il sistema di rischio di Stripe assegna un punteggio al tentativo. Se il punteggio fa scattare una regola di blocco, Stripe restituisce al merchant un rifiuto generico e non contatta mai l'emittente. Dal punto di vista della tua banca la transazione non è mai esistita.
Il punteggio si basa su segnali che non puoi vedere né correggere dal tuo lato: il tasso di frodi recente del merchant, il BIN della carta, le discrepanze tra il tuo IP e il paese di fatturazione e quanti tentativi sono arrivati dallo stesso dispositivo. Quando un merchant subisce un attacco di card testing, anche carte legittime delle stesse regioni vengono bloccate come danno collaterale, ed è per questo che queste segnalazioni arrivano a ondate nello stesso giorno.
Il supporto di OpenRouter ha detto la stessa cosa a ottobre 2026, pubblicamente, a un utente i cui pagamenti con carta non comparivano mai in banca: nessuno dei pagamenti era arrivato alla banca, il controllo antifrode di Stripe li aveva bloccati prima dell'invio, e si tratta di un punteggio di rischio su ogni singolo pagamento, non di un'impostazione dell'account. La stessa risposta faceva notare che la ricarica in crypto dell'utente era andata a buon fine.
Cosa di solito non aiuta
Riprovare con la stessa carta. Ogni nuovo tentativo si aggiunge al conteggio e spinge il punteggio ancora più nella direzione sbagliata.
Provare una seconda carta dallo stesso dispositivo e dalla stessa rete. I segnali del dispositivo e dell'IP non cambiano, quindi scatta la stessa regola.
Chiamare la banca. Non hanno nulla da sbloccare, perché l'addebito non l'hanno mai visto.
Aspettare un ticket di supporto. Le code della fatturazione possono restare ferme per giorni, e nessuna risposta riapre il percorso con carta.
Cosa aiuta davvero: abbandonare del tutto il circuito delle carte
Un blocco antifrode si applica ai pagamenti con carta. OpenRouter vende crediti anche in crypto, e quel percorso non tocca mai il motore antifrode delle carte.
Il problema è che l'opzione crypto di OpenRouter si aspetta USDC e genera un link di pagamento per quella valuta. Se i tuoi fondi sono su un'altra chain, in un altro token o su un exchange, ti serve comunque un modo per saldare quel link. È quello che fa ROZO Checkout.
Paga il link OpenRouter con la coin che hai già
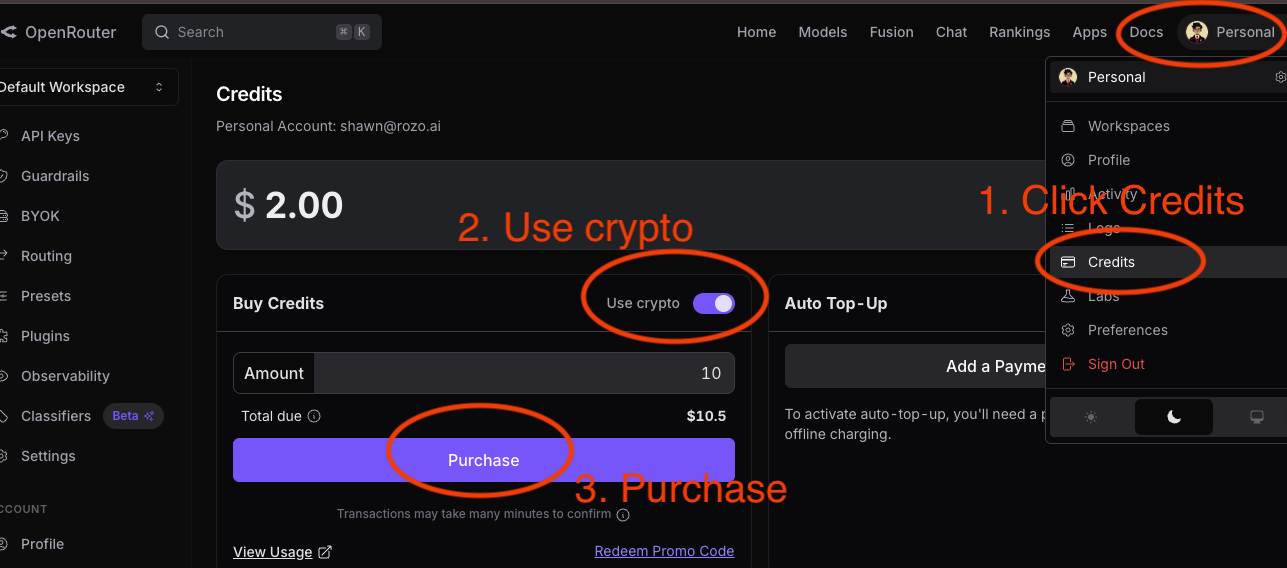
- Su OpenRouter apri Settings e poi Credits, attiva l'opzione crypto, inserisci l'importo e clicca Purchase. Copia il link di pagamento generato.
- Incolla il link su checkout.rozo.ai.
- Scegli quello che hai davvero: USDT o USDC su Solana, BNB Chain, Ethereum, Polygon o Arbitrum; USDC su Base o Stellar; oppure Bitcoin su Lightning. Funzionano anche le coin native: ETH su Ethereum, Base o Arbitrum, BNB su BNB Chain, SOL su Solana e POL su Polygon. ZEC su Zcash è in Beta e ha una pagina dedicata: checkout.rozo.ai/zec.
- Invia l'importo indicato dal tuo wallet, oppure prelevalo dal tuo exchange verso l'indirizzo di deposito monouso mostrato. ROZO salda il link OpenRouter e i crediti arrivano sul tuo account.
Non c'è nessun account ROZO, nessuna carta e nessun modulo KYC. L'ordine è prezzato in USD, quindi quanto devi non cambia con il prezzo della coin. La commissione crypto di OpenRouter di circa il 5% resta, perché è già inclusa nel link, e ROZO applica una commissione di servizio del 1%, mostrata prima che tu paghi.